打開任何一個鏈上數據儀表板,SOPR 與 aSOPR 通常會被放在同一個面板裏,兩條線大部分時間黏在一起,走勢幾乎重疊。不少人第一次看到這兩個指標,會直覺認為 aSOPR 是單純的「改良版」,於是把沒加 a 的那條線關掉,只留一條看。這樣做其實等於丟掉了一半的資訊,因為這兩條線量度的核心維度有所區隔,只在市場平靜時走勢才會趨同。
要真正釐清兩者的分界,得從 SOPR 在量度什麼開始,再拆解那個小寫的「a」到底調整了哪些資料,最後進入滯後性、背離與實戰應用。有兩點關鍵前提需要先行確立:第一,aSOPR 的「調整」方式在業界並沒有唯一標準,數值會因數據商的篩選門檻而有所出入;第二,這兩個指標描述的都是鏈上已經發生的花費行為,反映的是歷史成本結構與籌碼兌現狀況。
SOPR 在量度什麼:每一筆花費都是一次兌現
SOPR 全名為 Spent Output Profit Ratio,中文常譯作「花費產出利潤比率」。它處理的對象是比特幣等網絡上被花費掉的 UTXO(未花費交易輸出,可視為鏈上獨立的面額零錢)。對每一筆被花費的產出,SOPR 都會追溯其經濟軌跡:這批幣在先前被創造(存入地址)時市值多少,在本次被花掉(轉移)時又市值多少?
SOPR 計算公式 = 花費時價值總和 ÷ 創造時價值總和
(分子通常稱為 Realized Value / 實現時價值,分母稱為 Creation Value / 創造時價值)
依據鏈上分析機構 Glassnode 等主流數據標準,這個比率套用到全網所有被花費的產出,就是原始的 SOPR。舉例來說,某個地址在幣價 30,000 美元時收到 1 枚比特幣,這枚幣的創造價值就是 30,000 美元;數月後幣價來到 60,000 美元,持有人將這枚幣轉移花費,花費時價值即為 60,000 美元。這筆花費的比率為 2,代表該筆鏈上移動是在翻倍的位置實現利潤。
當把全網當日所有被花費的 UTXO 依價值加權計算,便得到當天的 SOPR:
- SOPR > 1:代表當日轉移花費的幣,整體而言處於高於其取得成本的位置,市場處於獲利兌現狀態。
- SOPR < 1:代表當日花費的幣整體處於虧損狀態,市場浮現割肉拋售行為。
SOPR 等於 1 那條線,為什麼被視為心理分界
SOPR 等於 1,代表當天被轉移的幣平均剛好打平損益。在週期演變中:多頭回調時價格下探,SOPR 從高位滑落至 1 附近獲得支撐並回升,常被視為獲利賣壓出清、持幣者不願虧損賣出的承接節點;空頭反彈時,SOPR 爬升至 1 附近往往承壓回落,反映解套盤急於保本離場的心理防線。然而,這個判讀極易受到日常鏈上技術性雜訊的稀釋。
鏈上移動不等於賣出:SOPR 的先天雜訊
在鏈上環境中,一筆 UTXO 被花費並不必然等同於在二級市場拋售。交易所內部將熱錢包資金歸集至冷錢包屬於花費;錢包找零機制產生新輸出屬於花費;做市商調度流動性在短時間內多地址倒手也是花費。這些操作未帶來實質盈虧,但會全數計入原始 SOPR。
這類轉帳的「創造」與「花費」間隔極短,成本基準與當下市價高度貼近,計算出的比率無限接近於 1。由於高頻交易與搬磚動作龐大,大量的無效權重會將指標平均值強行拉向 1,進而稀釋真正具有趨勢意義的長線獲利或恐慌盤。在極端行情或流動性調度尖峰時,原始 SOPR 常出現劇烈下插針,但事後驗證多屬搬磚與整理雜訊,這正是促成調整版指標誕生的主因。
aSOPR 的核心邏輯:剔除短命產出
aSOPR(Adjusted SOPR,調整後花費產出利潤比率)的核心改進非常明確:在計算平均值時,將存續壽命過短的產出過濾。在 Glassnode 等業界常見標準中,通常將壽命門檻設定為 1 小時,即存續時間未滿 60 分鐘便再度花費的 UTXO,不納入 aSOPR 計算。
需要特別說明的是,各數據平台的調整規則可能包含不同時限(如少於 1 小時或同區塊交易過濾),跨平台對比時應注意其底層定義。過濾掉短命產出後,絕大多數技術性找零與內部調度被隔絕,留下的樣本大幅度貼近真正經過一定持有決策的鏈上活動。
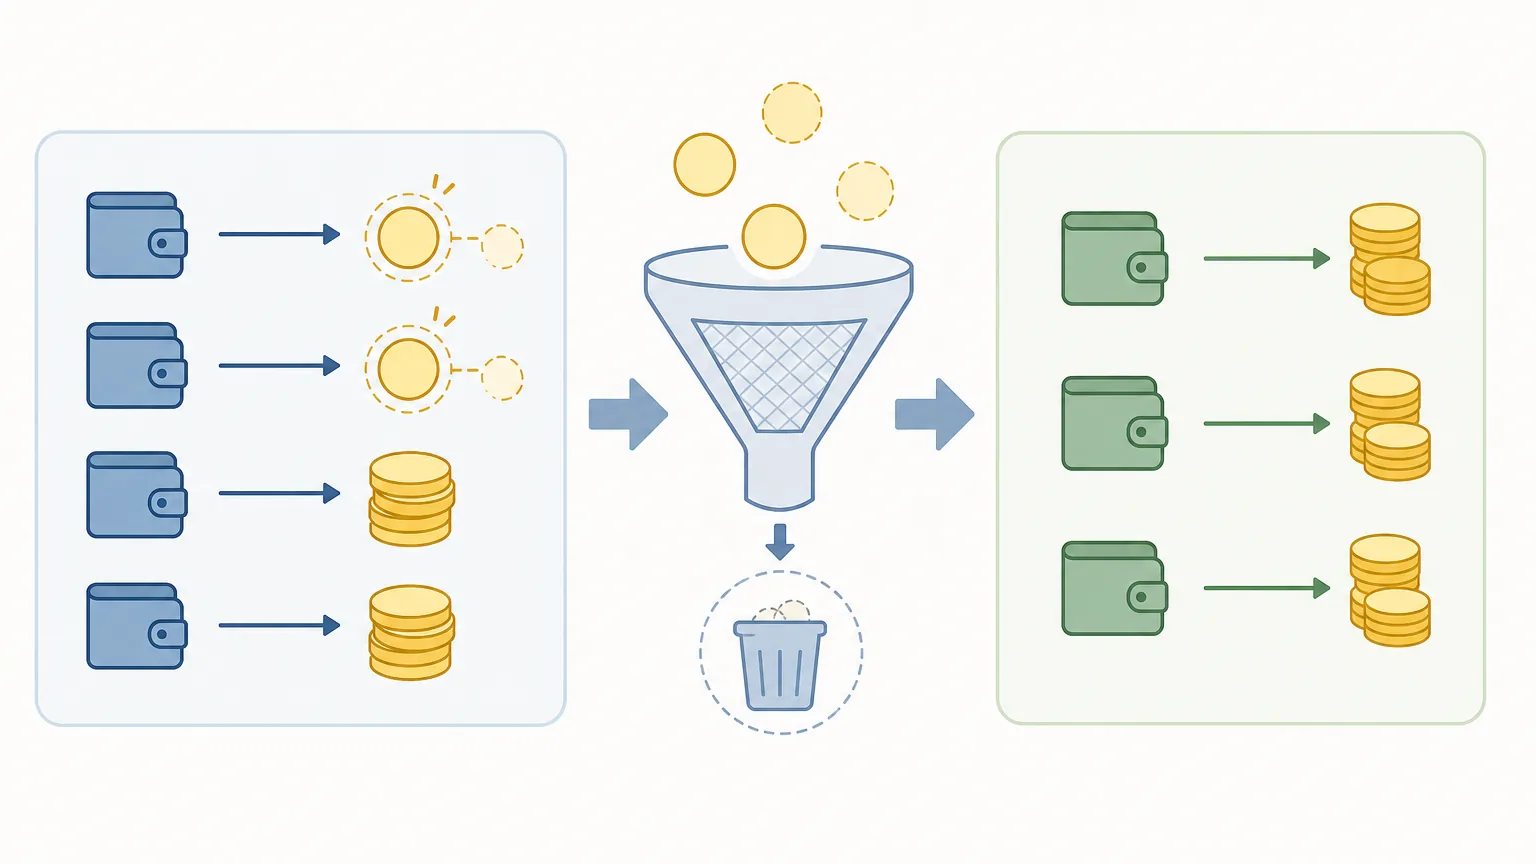
過濾機制帶來的樣本結構變化:
1. 訊號趨勢更純粹:少了大量比率接近 1 的雜訊稀釋,aSOPR 擺動幅度更具代表性,對多空轉折的揭示更清晰。
2. 單筆大額權重放大:當日總花費樣本縮小,若出現巨鯨地址大額轉帳,對指標單日讀數的拉動效應會高於原始 SOPR。
aSOPR 與 SOPR 的關鍵差異對照
| 比較項目 | SOPR (原始) | aSOPR (調整後) |
|---|---|---|
| 納入樣本 | 全網所有被花費的 UTXO | 剔除壽命過短(常見門檻為 1 小時)的 UTXO |
| 雜訊程度 | 高,極易受交易所內部歸集與找零干擾 | 低,能更真實還原持幣者的自願性交易決策 |
| 反應速度 | 即時,短線事件與流動性激增時立刻跳動 | 相對平緩,需等待具持有時間的幣被花費 |
| 適用情境 | 捕捉突發性鏈上異動、極短線情緒衝擊 | 中長期趨勢研判、牛熊成本防線攻防確認 |
| 數值 1 的意涵 | 全鏈總花費平衡點(含大量無意義轉帳) | 真實持幣群體的損益平衡點,支撐阻力效力更強 |
滯後性機制:SOPR 與 aSOPR 的先後關係
在指標架構上,aSOPR 剔除了對瞬時價格最敏感的短命產出,因此當市場發生突發單邊行情時,SOPR 必然先動,aSOPR 隨後跟進。
舉例來說,當價格在數小時內暴跌,各大機構與借貸平台緊急補保證金,大量短齡幣被快速轉移,SOPR 會立刻出現劇烈下探;但若這些動作並未引發持幣多日的投資者恐慌割肉,aSOPR 的下探幅度便會相當有限。在這種情境下,單看 SOPR 容易被假摔誤導,而結合 aSOPR 則能有效過濾恐慌假動作。
相應地,aSOPR 的平滑性帶來了時間延遲,其日線等級的趨勢確認通常落後於行情轉折。實戰策略中,穩健的配合方式是:以 SOPR 預警短線異動,以 aSOPR 作為中線趨勢成立的確認訊號。
背離訊號與實戰判讀
背離訊號的核心價值在於觀察「價格走勢」與「鏈上實際利潤實現」的脫節情況:
頂部背離(價格新高,aSOPR 走低)
當價格突破前波高點,但 aSOPR 峰值卻一波比一波低,表示即便價格上漲,願意在該區間獲利了結的籌碼其平均利潤倍數正在收窄。這往往代表早期低成本籌碼已派發完畢,接盤者的持倉成本墊高,邊際買盤推升動能面臨衰退。
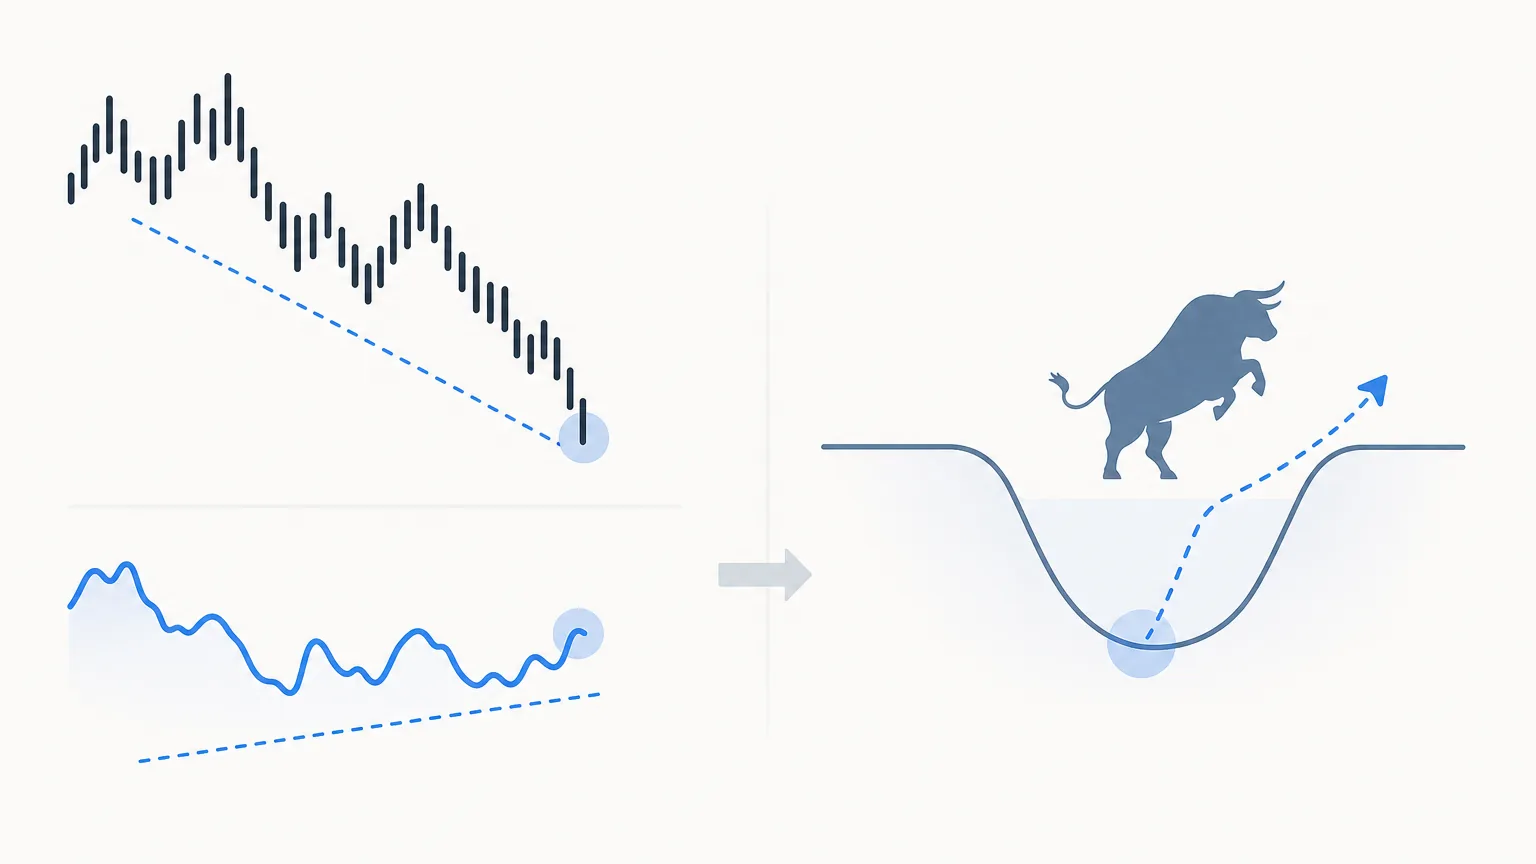
底部背離(價格破底,aSOPR 企穩)
當價格下探創出新低,但 aSOPR 未同步下探,反而率先在 1 軸下方收斂甚至反彈突破 1。這說明割肉賣壓已進入枯竭階段,願意在現價虧損拋售的籌碼大幅減少,市場籌碼結構正逐步完成換手沉澱。
五步標準判讀架構
- 確認基準軸位置:觀察 aSOPR 當前處於 1 軸上方(多頭獲利主導)還是下方(空頭虧損主導)。
- 評估均線方向:參考 aSOPR 的 7 日或 30 日移動平均線(EMA),研判籌碼利潤的擴張或收縮趨勢。
- 尋找背離現象:對比價格走勢與 aSOPR 高低點,尋找潛在的多空衰竭訊號。
- 比對 SOPR 雜訊:檢查 SOPR 是否出現單日極端異動,驗證是否為短期流動性事件。
- 多指標共振印證:結合 MVRV(流通市值與已實現市值比率) 及 已實現價格(Realized Price,全網鏈上持倉平均成本),確認宏觀週期的風險邊界。
常見混淆:aSOPR、STH-SOPR 與 LTH-SOPR 的界線
許多鏈上分析初學者常將 aSOPR 與群體分類指標混淆:
- aSOPR:重點在於「過濾雜訊」,針對全體樣本剔除存續少於 1 小時的技術性短命產出。
- STH-SOPR(短期持有者花費利潤比):重點在於「持有時間分層」,依 Glassnode 等規範,專門追蹤持有時間少於 155 天的 UTXO 花費,反映投機盤與近期進場者的盈虧狀態。
- LTH-SOPR(長期持有者花費利潤比):追蹤持有時間超過 155 天的籌碼花費,主要用於捕捉長線大戶與長持者的出貨週期。
簡言之,aSOPR 是技術過濾,而 STH/LTH-SOPR 是投資主體分層,兩者在分析體系中各自獨立並相互配合。
使用時的常見誤區與風險邊界
- 誤區一:將 aSOPR 作為日內開倉的即時工具。aSOPR 本質帶有時間平滑與延遲屬性,適合用於中線趨勢與波段確認,而非高頻交易觸發器。
- 誤區二:忽視鏈上總花費樣本量。當全網花費活躍度低迷時,單一大戶的錢包調度即可能導致 aSOPR 出現單日突刺,此時應以週期均線為準。
- 誤區三:跨數據平台直接比對絕對數值。不同數據服務商對內部轉帳過濾條件及時間窗口定義略有差異,應以同一數據源的相對走勢為參考。
- 誤區四:孤立解讀鏈上數據。總體經濟流動性、衍生品市場槓桿及監管政策均會改變市場走勢,單一指標無法覆蓋整體市場維度。
免責聲明:本文僅為鏈上數據指標原理與實務邏輯之客觀解析,不構成任何形式的投資建議、操盤指引或買賣要約。鏈上指標反映過去已經發生的歷史網絡行為,市場存在不可預測之系統性風險,決策應依個人風險承受能力審慎評估並自負盈虧。
常見問題 FAQ
Q1:為什麼 aSOPR 和 SOPR 經常重合?
在市場處於平穩趨勢或低波動橫盤時,高頻調度與找零產出的利潤比率通常接近整體平均值,短命產出的干擾降至最低,因此兩條線的計算結果會高度重疊。
Q2:看盤時應該以 SOPR 還是 aSOPR 為主?
建議以 aSOPR 為核心觀察主線,因其剔除了無效雜訊,能更精準地識別 1 軸多空攻防;SOPR 則適合做為輔助參考,用於第一時間捕捉突發的極端異動。
Q3:aSOPR 跌破 1 一定會引發大跌嗎?
不一定。aSOPR 短暫跌破 1 可能僅是牛市正常回調中的健康洗盤;若跌破後無法在短時間內收復,且伴隨鏈上籌碼大幅虧損拋售,才需警惕深跌或轉熊風險。
Q4:為什麼機構託管或現貨 ETF 會影響這兩個指標的解讀?
機構託管多採用冷存儲且換手頻率極低,日常主鏈轉移相對減少,使活躍花費的樣本總量收窄。在總量縮小的情形下,單筆大額花費的權重被放大,因此觀察 aSOPR 時需同步對照鏈上整體花費量。