收市之後打開報價版面,成交額、成交宗數、指數點位並排顯示,大多數人只掃一眼成交額就跳到價格走勢。把成交金額除以成交宗數,得到每宗平均成交金額,這個除法很少人動手做,但它往往比單純的成交額更能交代當日買賣盤的結構本質。
同一筆 20 億港元的成交額,可以由二十宗大手交易組成,也可以由兩萬宗散單湊成。前者意味著籌碼高度集中在少數資金手上,後者代表貨源分散、大眾參與度高。兩者對後市的結構含義完全不同,單看成交金額無法區分,掌握平均交易額怎樣解讀正是拆解量價訊號的核心切入點。
先釐清「平均交易額」的三種統計口徑
這個詞在不同金融與商業場景下指向完全不同的數據來源。拿券商營運月報的數據去跟交易所公布的市場撮合數據比較,等於把兩個不相干的概念混在一起。動手計算之前,必須先界定統計邊界。
市場口徑:成交金額 ÷ 成交宗數
這是二級市場技術分析中最關鍵的維度。以港股為例,每日收市後交易所與行情報價系統都會提供整體市場及個別股份的成交金額與撮合成交宗數,兩者相除即得每宗平均成交金額。這個指標反映的是當日撮合成交的平均顆粒度——每一筆撮合平均涉及多少資金。
例如某隻股票當日成交金額為 1,200,000 千港元(即 12 億港元),撮合成交宗數為 8,000 宗,計算得出每宗平均成交額為 150 千港元(即 15 萬港元)。用於分析個股時,重點不在於絕對值高低,而在於相較自身歷史區間的偏離程度。
券商口徑:客戶平均下單金額
在券商營運與財報分析中,平均交易額通常指客戶平均每筆委託成交金額,計算方式是期內總客戶成交金額除以委託交易筆數。這裡的分母是「委託筆數」而非市場撮合宗數。這個數字高度取決於平台客戶結構,散戶為主的平台與機構為主的平台在數值上會有巨大先天差異,核心價值在於觀察單一券商隨時間推移的客戶結構變化。
商業口徑:客單價(AOV)
零售、電商與第三方支付平台所稱的平均交易額,是指總銷售額除以訂單筆數,用以評估消費力與產品定價結構。這屬於企業基本面數據,與二級市場的即時盤口分析有本質區別。
| 統計口徑 | 計算公式(分子 ÷ 分母) | 核心分析用途 |
|---|---|---|
| 市場口徑 | 市場成交金額 ÷ 撮合成交宗數 | 研判買賣盤顆粒度、辨識機構大單與散戶結構 |
| 券商口徑 | 客戶總成交金額 ÷ 客戶委託筆數 | 評估券商客戶資產質量與交易活躍度變遷 |
| 商業口徑 | 平台總銷售額 ÷ 交易訂單總數 | 觀察消費力、商品品類結構與營運客單價 |
聚焦於二級市場技術與量價分析時,所指的平均交易額均嚴格採用市場口徑(成交金額 ÷ 成交宗數)。
計算與研讀時常見的五大數據失真陷阱
看似單純的數學除法,在實際盤面應用中極易因數據口徑不匹配而得出錯誤推論。掌握以下關鍵邊界至關重要:
- 單位未對齊:不同數據終端採用的計量單位存在千元、萬元或百萬元之別。若分子採用千港元而分母直接除以宗數,未統一數量級會直接導致數值失真。
- 把成交宗數等同於投資人數:一宗撮合成交對應交易所主機系統的一次撮合紀錄,背後可能是一筆大單被演算法拆解成數十筆子單逐步成交,也可能是多張限價單同時與一張市價單配對。成交宗數不等於獨立交易者數量。
- 跨股票絕對值橫向對比:不同股票的股價、每手股數及市值體量差異巨大。百元藍籌股與幾毫的細價股在每宗金額上存在天然鴻溝,指標必須與該標的自身的歷史走勢進行縱向對比。
- 極端小樣本失真:在成交極度清淡、全日撮合不足幾十宗的冷門標的中,一筆偶然的大額成交即可將全日平均值拉升數倍。樣本容量過小時,平均數失去統計意義,應直接查閱逐筆成交清單。
- 未剔除特殊交易時段:根據香港交易所(HKEX)收市競價交易時段(CAS)機制安排,正常交易日下午 16:00 至 16:10(半日市為 12:00 至 12:10)為收市競價時段。此時段常有被動指數基金及大型機構進行大額再平衡撮合,容易推高全日平均值。觀察日內常規交易行為時,應將競價時段與持續交易時段拆開評估。
從平均交易額看市場流動性矩陣
市場流動性並非僅由「總成交金額」單一維度決定,而是由深度(各價位掛單承接力)、寬度(買賣差價)與即時性共同構成。每宗平均成交額能有效揭示流動性的供應主體與籌碼質量。
| 成交金額 | 成交宗數 | 每宗平均金額 | 盤面實質特徵與流動性結構 |
|---|---|---|---|
| 高 | 高 | 適中 / 偏低 | 典型大盤核心股,散戶與高頻程式化交易活躍,買賣價差緊密,進出摩擦成本低。 |
| 高 | 偏低 | 顯著偏高 | 機構法人或主力資金密集交鋒,籌碼轉移集中,普通掛單容易被整筆掃穿。 |
| 低 | 偏高 | 極低 | 虛假繁榮,多由零碎散單堆砌,買賣價差通常較闊,實際流動性深度不足。 |
| 低 | 低 | 波動劇烈 | 交投清淡邊緣股,統計波動大,盤口承接脆弱,指標參考價值有限。 |
在日內走勢中,亦可按 15 分鐘或 30 分鐘為區間繪製「每宗平均成交金額」走勢線。若午後股價平穩但每宗平均金額持續走揚,往往代表具有耐心的大資金正在通過限價大單持續承接籌碼。
量價關係深度解析:結合平均交易額的實戰研判
傳統技術分析常提及「放量上漲」或「縮量回調」,將每宗平均金額納入維度後,能清晰透視成交量背後的推動主力。
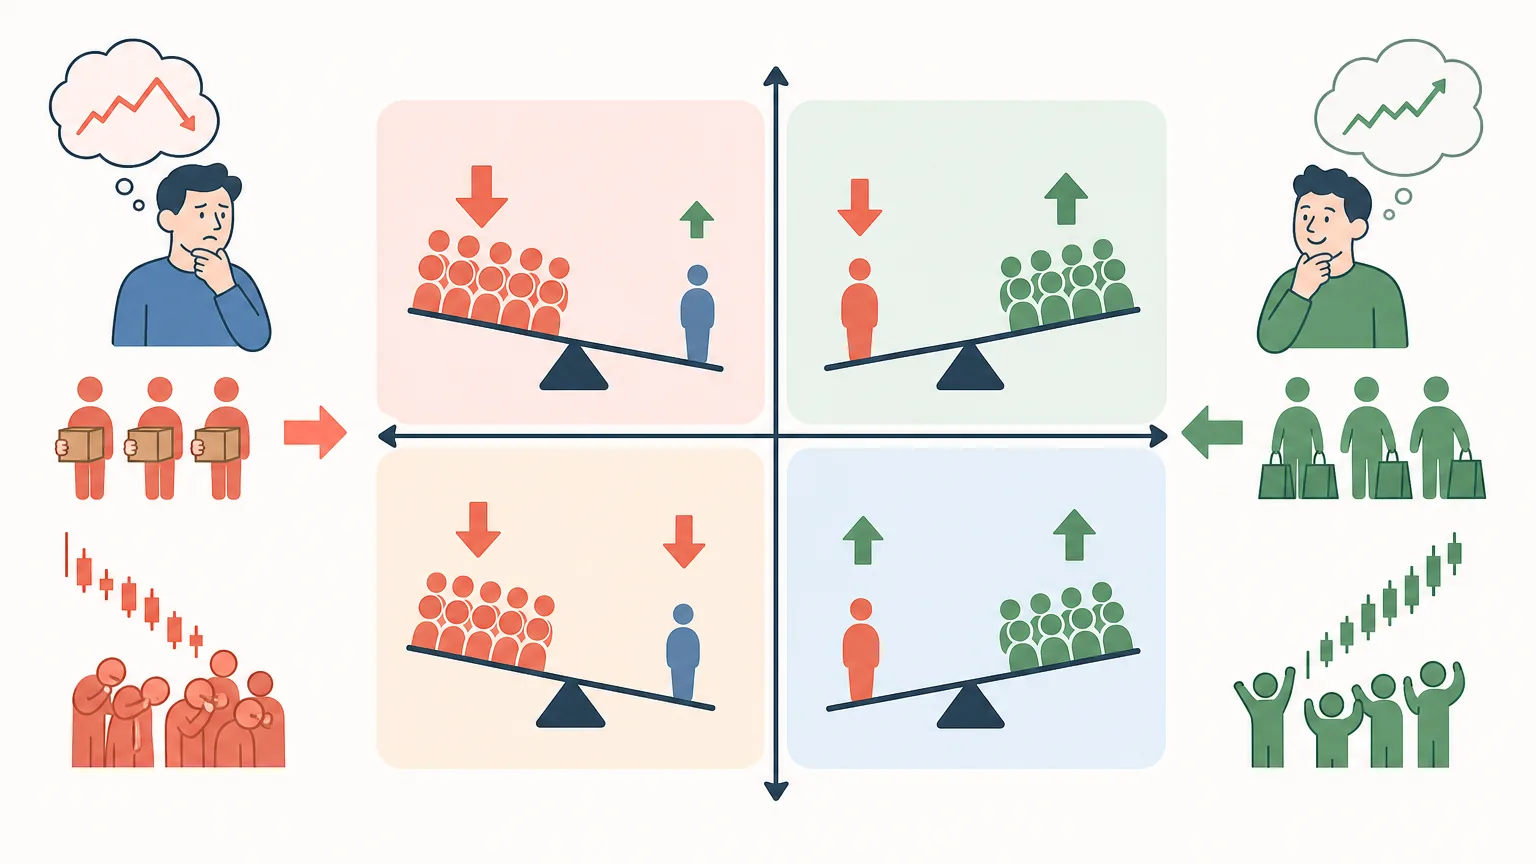
1. 價升量增時的結構分化
- 每宗金額同步溫和上升:價格突破關鍵阻力位,總金額放大的同時,每宗撮合規模穩步走高。這說明機構資金正以具有規模的買盤進場推動,趨勢健康度與持續性相對較高。
- 每宗金額顯著下降:價格上漲且成交額放大,但每宗平均金額反而跌至低位。這表明推升動力主要來自市場情緒引發的散戶追高跟風,主力資金可能正利用充沛流動性進行分批派發。
2. 價跌量增時的壓力辨析
- 每宗金額明顯抬升:下跌過程中每筆撮合金額巨大,代表大額持倉正在主動尋求退出或機構部位進行調倉,短線承接賣壓沉重。
- 每宗金額萎縮變小:下跌主要由小額訂單主導,多為市場情緒恐慌下的散戶止蝕盤。在沒有大單持續拋售的情況下,情緒消化後往往更容易尋得支撐。
3. 區間橫行整理期的蓄勢訊號
當股價在狹窄箱體內波動、總成交量看似平淡時,若每宗平均金額在數週內持續走高,意味著散戶籌碼正逐步被耐心的主力大單吸收,常為區間突破前的籌碼沉澱特徵。
每日盤後標準解讀流程
- 確認總量基準:對比當日總成交額與該標的 20 日均量,確認當日屬於放量、縮量或持平。
- 計算每宗平均額:以當日成交金額除以成交宗數,獲得當日撮合顆粒度數值。
- 歷史區間對照:將數值置於過去 60 個交易日的常規分佈區間中,觀察是否突破上下統計邊界。
- 錨定價格位置:結合關鍵支撐位、歷史高位或整理箱體,評估大單或細單異動發生的技術形態位置。
- 多渠道交叉驗證:
- 港股可查閱香港交易所中央結算系統(CCASS)持股紀錄變化,觀察不同託管參與者持股動向(註:CCASS 數據僅體現託管席位變動且具 T+2 結算滯後,僅供輔助參考)。
- A 股市場可參考交易公開信息(龍虎榜),根據深圳證券交易所與上海證券交易所相關交易管理規則,符合披露條件的證券會公告當日買入、賣出金額最大的五家會員證券營業部或交易單元及其金額(並非逐筆明細)。
- 美股市場需留意部分場外及內部化撮合經由 FINRA 交易報告設施(TRF)呈報,公開數據混合了多種交易渠道。
- 排除特殊事件擾動:核對當日是否有大宗配售上板、指數權重季度調整或衍生品結算等一次性非日常交易事件。
跨市場機制差異與特殊品種注意事宜
不同證券市場的交易機制直接決定了平均交易額的基礎分佈形態:
- 港股市場:設有每手股數限制且允許碎股交易,正股成交數據與窩輪、牛熊證等衍生產品分開獨立統計,分析正股時應剔除衍生工具干擾。
- 內地 A 股:主板買入單位通常為 100 股整數倍,最小買入門檻與港股結構不同,橫向比較跨市場每宗數值缺乏可比性。
- 美股市場:支援碎股(Fractional Shares)交易,且暗池與另類交易系統(ATS)佔比高,公開撮合數據反映的結構訊息相對分散。
- 特殊金融產品:指數 ETF、槓桿反向產品包含大量一級市場申贖套利與對沖交易,其每宗平均金額反映的是套利演算法行為,不適用於一般個股的主力籌碼分析邏輯。
數據本身沒有絕對多空,價值源於它相對歷史軌跡的偏離程度。每宗平均成交金額只有置於自身週期的坐標系中,才能發揮過濾噪音、驗證信號的作用。
常見問題(FAQ)
Q1:每宗平均成交金額突然暴增數倍,一定是主力進場嗎?
不一定。如果當日盤後出現大股東折讓配售、大宗股份轉讓協議上板,或者恰逢主要指數成分股權重調整日,單筆或少數幾筆巨額交易就會瞬間拉高全日平均值。遇到極端數值,首要任務是查閱公司公告與大宗交易紀錄排除特殊事件。
Q2:分析平均交易額時,應該選用多久的歷史數據作為對比基準?
實務上建議採用 20 個交易日(約 1 個月)至 60 個交易日(約 1 季)的滾動中位數或均值區間作為參考基準。時間過短容易受短期噪音干擾,時間過長則可能因股票經歷除權除息、拆股合股或基本面重大轉型而失去可比性。
Q3:每宗平均交易額與每筆大單追蹤(逐筆成交)有什麼不同?
每宗平均交易額是宏觀總量統計指標,適合快速篩選盤面結構異動;逐筆成交則是微觀層面的具體撮合流水,能清楚展示每一筆交易的成交時間、買賣方向與具體股數。兩者相輔相成,通常以平均額發現異常,再調取逐筆成交驗證資金實質動作。