打開鏈上數據分析平台,非流動供應佔比(Illiquid Supply Ratio)常被簡化解讀為「大戶囤幣」或「拋壓減弱」。然而,總供應量僅代表資產池的潛在規模,真正影響短期定價的是「願意在當前區間進入撮合的實際籌碼」。非流動供應佔比透過對地址群體的歷史行為與狀態進行分層,量化長期脫離撮合環節的沉澱份額,是評估鏈上籌碼結構與二級市場浮動盤的重要工具。
理解該指標必須確立清晰的邊界:「非流動」衡量的是歷史上低頻轉移的行為特徵,而非合約層面的硬性鎖倉。前者屬於持有者習慣推斷,隨時可能因市場環境改變;後者則是透過智能合約或既定規則鎖定、短期內無法提取的硬性約束。將行為沉澱混同於硬性鎖倉,是鏈上數據分析中最常見的誤讀來源。
界定「非流動」的兩套主流統計口徑
數據源的方法論直接決定指標讀數。目前業界劃分非流動供應主要依循兩條技術路線,使用前需明確其背後的計量邏輯:
行為口徑:累計支出比例法
以鏈上數據機構 Glassnode 的 Illiquid Supply 分層體系為代表,該方法基於實體生命週期內的累計轉入與轉出比率計算流動性評分:
| 分層類別 | 累計支出 / 累計流入 | 典型實體特徵 | 二級市場供給屬性 |
|---|---|---|---|
| 非流動 (Illiquid) | < 20% | 冷儲存、高沉積度機構金庫、丟失私鑰地址 | 常態下不參與即期市場撮合 |
| 流動 (Liquid) | 20% – 80% | 活躍投資者、一般託管帳戶 | 具備間歇性轉移動態 |
| 高度流動 (Highly Liquid) | > 80% | 交易所熱錢包、做市商、高頻交易節點 | 隨時對價差形成即期供給與需求 |
行為口徑的分母為「實體歷史累計轉入量」。若某一實體累計接收 1,000 枚、累計轉出 990 枚,儘管現存餘額僅 10 枚,其流動性分數依然高達 99%,落入高度流動層。這種設計聚焦於歷史轉移特徵而非單一持倉規模。
時間口徑:持幣年齡分佈法
時間口徑以 UTXO 或帳戶最後一次鏈上移動距今的時長進行切分。常見的基準包含 155 天分界線(用於劃分長期持有者 LTH 與短期持有者 STH)以及持幣年齡分佈帶(HODL Waves)。
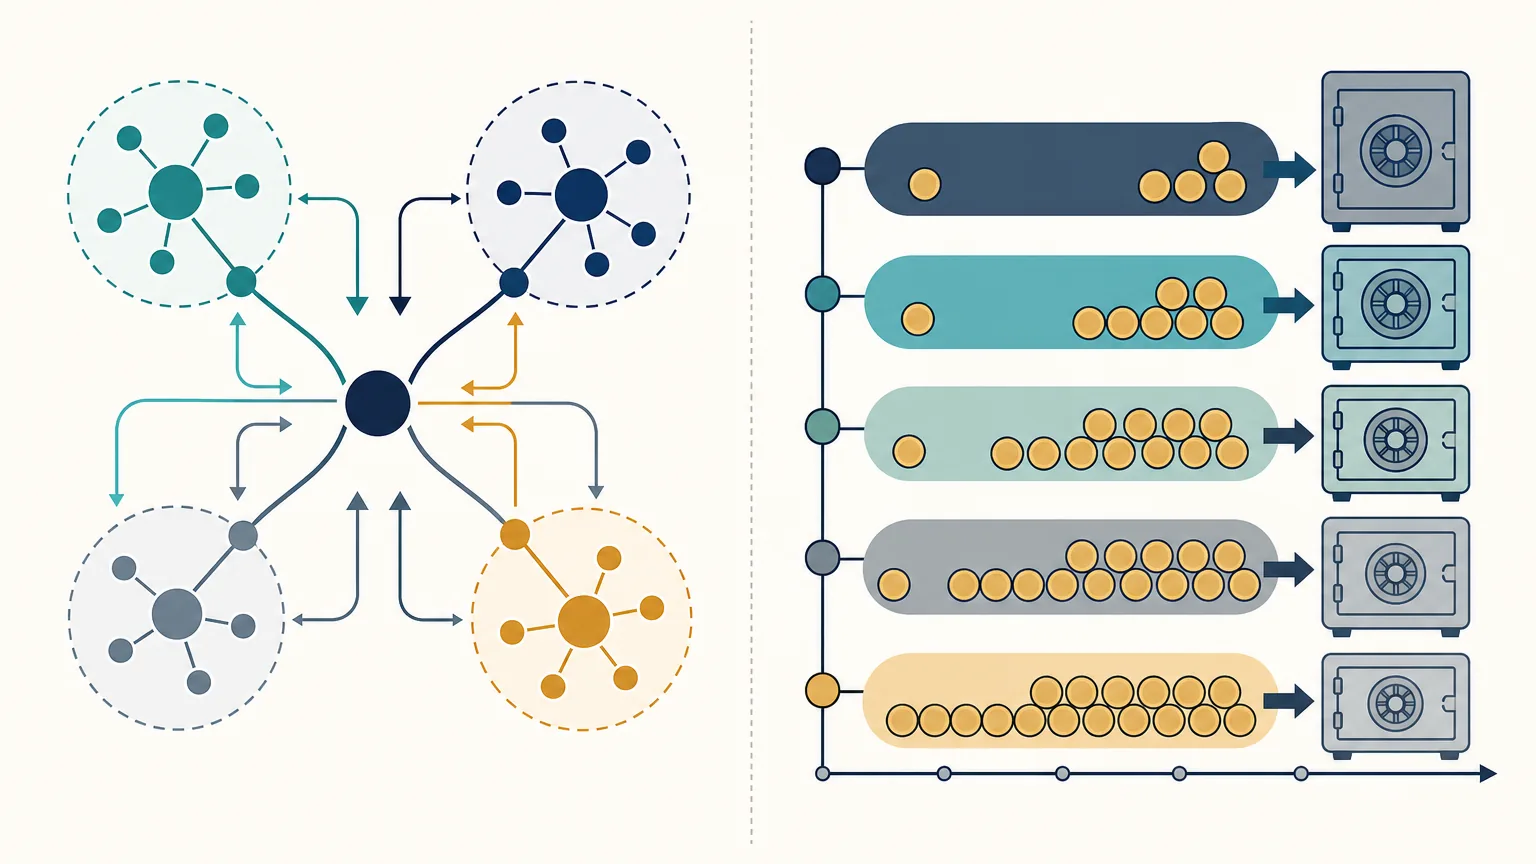
時間口徑便於透過全節點解析進行獨立驗證,但無法區分主動持有與私鑰丟失。早期丟失的地址隨着時間推移會永久計入非流動區間,從而在長期維度上推高整體非流動供應的基線水平。
實體歸併的核心作用
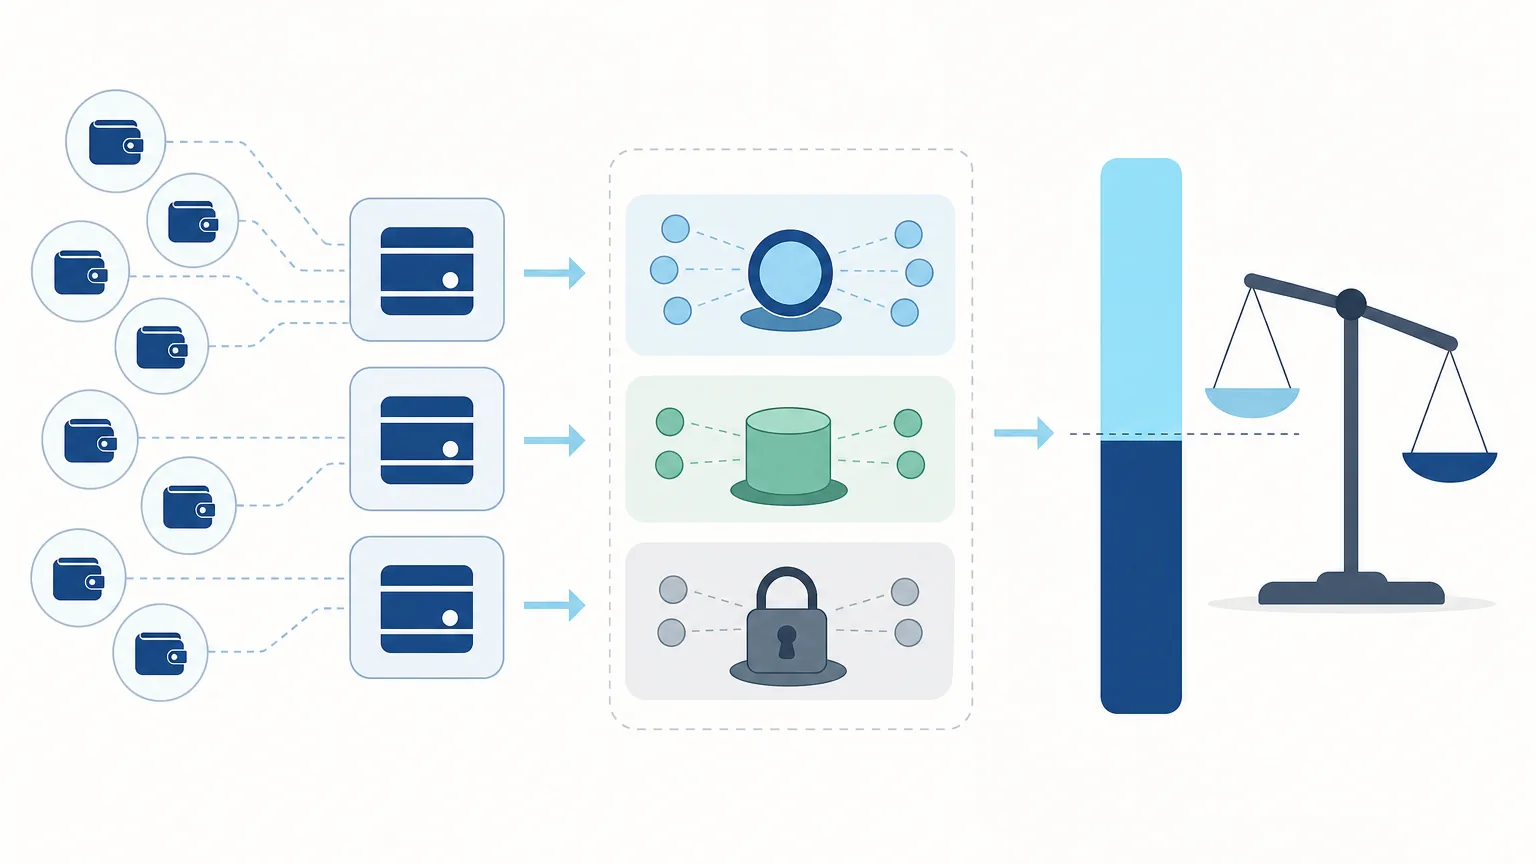
單純統計獨立地址會導致嚴重的數據失真。中心化機構在冷熱錢包之間的內部調撥,若以地址維度觀察,會被誤判為籌碼的大規模流入或沉澱。透過共同輸入花費(Common Input Ownership)及找零地址識別等啟發式聚類演算法,將多個地址關聯至同一控制主體,是還原真實籌碼結構的基礎前置步驟。
計算流程與示例拆解
計算非流動供應佔比通常遵循以下標準化流程:
- 數據擷取與聚類:獲取鏈上完整交易記錄,執行實體聚類演算法合併同屬地址。
- 流動性評分計算:針對每個實體,計算評分 $L = \frac{\sum \text{累計支出}}{\sum \text{累計流入}}$。
- 分層標註與聚合:將 $L < 0.2$ 的實體標註為非流動,並將該類別所有實體的當前餘額加總。
- 確定統計分母:選取匹配的發行量口徑(如當前流通總量)。
- 得出佔比:執行比率計算。
計算公式:
非流動供應佔比 = $\frac{\text{非流動層實體當前持有總量}}{\text{全網當前流通總量}} \times 100\%$
以下以三個虛擬實體展示具體聚合邏輯:
| 實體標識 | 累計流入 (枚) | 累計支出 (枚) | 流動性評分 | 分層判定 | 當前持倉餘額 (枚) |
|---|---|---|---|---|---|
| 實體 A | 1,000 | 50 | 5% | 非流動 | 950 |
| 實體 B | 2,000 | 900 | 45% | 流動 | 1,100 |
| 實體 C | 500 | 480 | 96% | 高度流動 | 20 |
| 示例合計 | 3,500 | 1,430 | — | — | 2,070 |
在上述示例中,非流動層持幣量為 950 枚,三個實體合計餘額為 2,070 枚,樣本非流動佔比即為 $950 \div 2,070 \approx 45.89\%$。在全網分析中,分母的選取需特別注意:比特幣採用已開採流通總量;而在採用動態發行與銷毀機制的公鏈(如以太坊 PoS 質押與 EIP-1559 銷毀體系)中,質押鎖倉份額是否包含在分母或分子中,會直接改變比率的經濟含義。
數據平台讀數差異的原因分析
跨平台對比該指標時常會發現數值差異,主要源於以下工程與模型口徑的不同:
- 聚類模型覆蓋度:各機構維護的已知實體標籤庫深度不同,對交易所、託管商錢包的識別能力直接影響過濾程度。
- 分層閾值設定:部分平台採用 25% / 75% 替代 20% / 80% 作為分界,臨界持倉實體的歸類差異會產生數個百分點的跳變。
- 歷史溯源修正:當某個大型冷錢包被新識別為交易所所屬時,基於行為回溯的模型會重算歷史序列,導致歷史數據發生版本修訂。
- 未花費交易輸出處理:對找零地址(Change Address)的判定演算法差異,會改變轉移量的統計認定。
財務分析與二級市場應用場景
自由流通量與市場流動性深度
在傳統股權分析中,自由流通量(Free Float)扣除了大股東鎖定、策略持股與庫存股,用於衡量二級市場真實浮動盤。非流動供應佔比在鏈上發揮了類似的作用。當該佔比上升時,意味著可自由流通的籌碼收縮,即期市場的籌碼供應彈性下降,在相同買盤規模推動下容易引發更顯著的價格彈性。
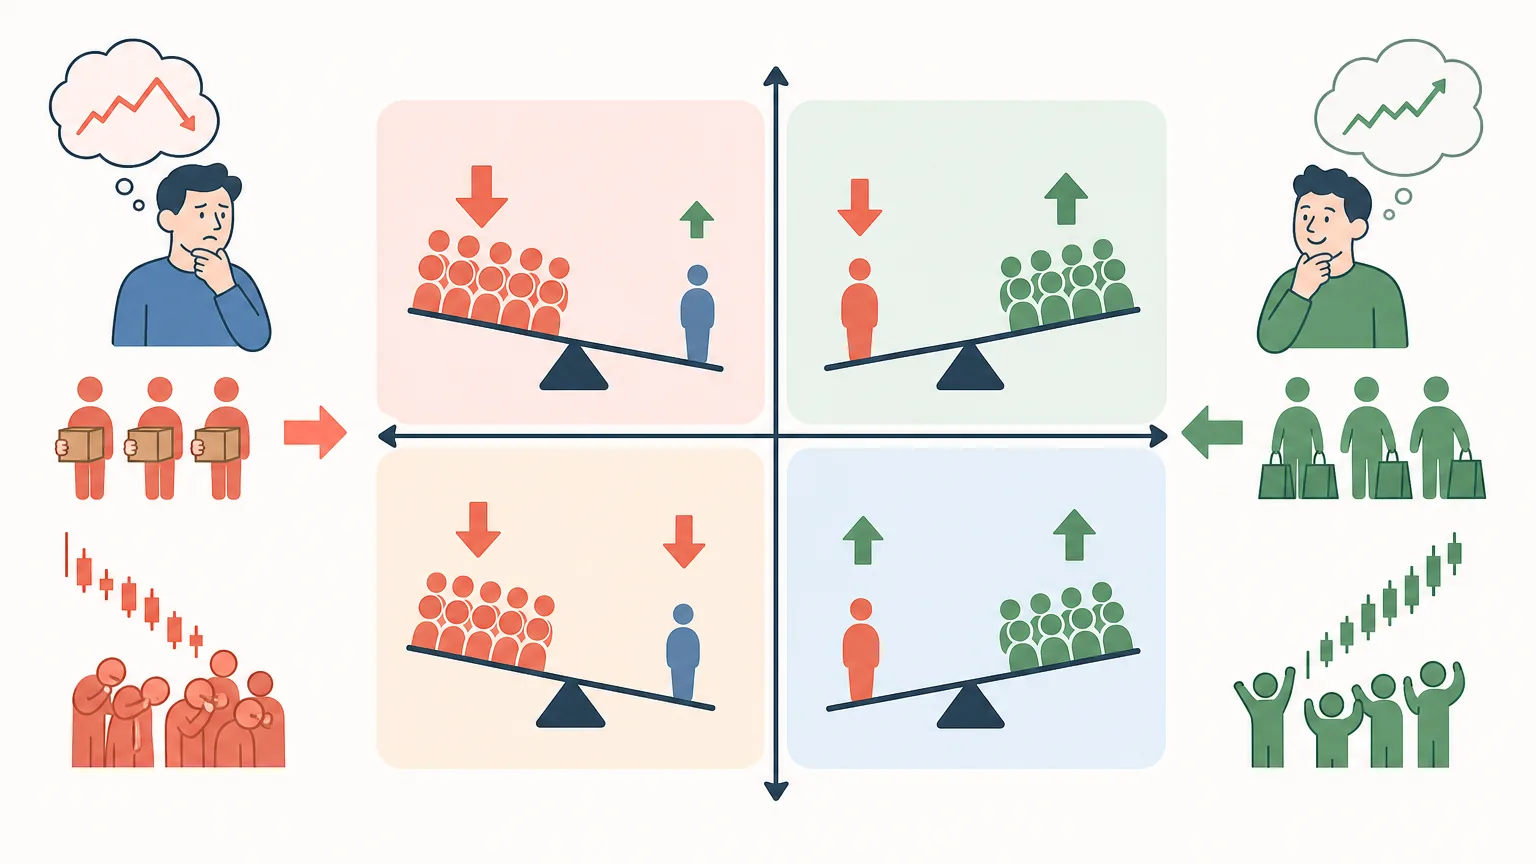
供需結構矩陣交叉解讀
| 佔比趨勢 | 價格趨勢 | 微觀結構解構 | 輔助驗證維度 |
|---|---|---|---|
| 持續走高 | 震盪走高 | 買入籌碼提離撮合場所,進入非流動儲存,形成結構性沉澱 | 確認交易所淨流出數據是否同步增加 |
| 持續走高 | 弱勢下行 | 價格下行區間具備長期資金低吸承接,浮動拋壓逐步鈍化 | 觀察持幣年齡分佈確認增量是否源於長期實體 |
| 拐頭下行 | 強勢拉升 | 沉睡籌碼甦醒進入二級市場撮合,浮動供給釋放 | 結合 SOPR 與 LTH-SOPR 判斷是否為獲利派發 |
| 拐頭下行 | 破位下挫 | 非流動層信心鬆動轉入流動狀態,加劇二級市場拋壓 | 檢驗交易所單日充幣量及大額轉帳峰值 |
鏈上多維度指標聯動驗證
- 交易所餘額(Exchange Balance):非流動供應佔比攀升若伴隨交易所餘額持續下降,反映出實質性的提幣沉澱。
- LTH-MVRV(長期持有者市值與已實現價值比):當非流動供應佔比處於歷史高位且 LTH-MVRV 偏高時,代表長期持有群體處於高額未實現利潤狀態,需防範潛在的派發動能。
- SOPR / LTH-SOPR:評估當前支出籌碼的平均盈虧倍數,區分非流動份額活化究竟屬於盈利了結還是恐慌止損。
分析實操中的主要局限與陷阱
- 託管實體行為混淆:現貨 ETF、信託基金或機構託管帳戶的地址往往極少支出,極易被計入非流動層。然而一旦二級市場觸發贖回機制,這部分籌碼具備迅速清算的能力。
- 丟失幣的永久性基線偏移:因私鑰遺失而沉寂的早期資產,在統計學上屬於「永久非流動」,會隨時間推移持續推高整體佔比,形成與真實市場情緒無關的結構性上移。
- 帳戶模型鏈的適配限制:以太坊等帳戶模型缺乏 UTXO 粒度的花費鏈條,其非流動狀態多依賴智能合約質押、地址活躍週期等替代指標估算,統計噪聲顯著大於 UTXO 鏈。
- 慢變量擇時錯配:非流動供應佔比是以週、月為變化單位的結構性指標,無法直接對應短週期的日內價格波動。
鏈上數據追蹤實操工作流
在資產分析中納入該指標時,建議建立標準化的追蹤路徑:
- 選定固定數據源與 API 欄位:例如採用 Glassnode Workbench(指標欄位:
supply/illiquid)或 Dune Analytics 開源聚類查詢模組,保持取樣口徑固定。 - 建立三維度週報矩陣:同步記錄「非流動供應佔比變化量」、「全網交易所餘額變動(Netflow)」與「LTH-MVRV 水平」。
- 異常異動驗證機制:當指標出現偏離歷史移動平均線的單週異動時,回溯鏈上大額交易,核實是否為交易所錢包架構升級、金庫冷熱轉移等技術操作。
- 結合巨集觀與衍生品盤口校準:非流動籌碼收緊屬於結構性背景,最終價格表現仍取決於訂單簿流動性與邊際資金流入。
常見問題 FAQ
Q1:非流動供應佔比升高,是否意味著價格一定會上漲?
不一定。該指標反映的是二級市場浮動賣壓相對減弱的結構狀態。若市場邊際需求同時大幅萎縮,即使可交易籌碼減少,價格仍可能走低;此外,被歸類為非流動的地址隨時具備轉出能力,需警惕突發性活化。
Q2:如何區分地址是「長期不常動」還是「私鑰丟失」?
從純鏈上數據層面無法完全精確區分。一般分析中,超過數年(如 5 年至 7 年以上)完全無交易且未升級地址格式的 UTXO,其屬於丟失資產的概率顯著上升。部分進階模型會建立休眠資產衰減因子以修正沉澱供應量的統計。
Q3:機構現貨 ETF 增持對該指標會產生甚麼影響?
現貨 ETF 申購將代幣存入合規託管機構冷錢包,由於這些金庫地址歷史支出極少,會被模型迅速標記為非流動實體,從而推高整體佔比。解讀時應將 ETF 總持倉量獨立拆分,以評估真實的可流通彈性。