每天在財經版面與社群平台上,ETF淨流入與交易所資金流是經常被並列展示的兩組關鍵數據。它們看起來都在回答同一個問題:市場上的錢究竟是進來了還是出去了?然而,進行ETF與交易所資金對比時,兩者衡量的維度截然不同,中間隔著一級市場申贖機制、託管劃轉、鏈上地址標籤以及跨市場時區。如果直接將兩者相加或互相印證,很容易得出一個與實際盤面脫節的過度樂觀結論。
淨流入是一張事後結算單
每個交易日收盤之後,市場討論度最高的指標往往是現貨ETF的淨流入金額。綠色的正數配上資金持續進場的解讀,看起來乾淨俐落。問題在於,這個數字記錄的是申贖完成之後的會計結果,中間經過授權參與者(AP)、做市商與對沖流程的多層轉手,才在現貨市場上轉化為實際的訂單。那段轉換的結構與摩擦,單憑淨流入一個數字完全無法體現。
將淨流入當成即時買賣意圖的直接反映,就像把一家餐廳當天的營業額當成廚師在菜市場採購食材的即時下單量。兩者確實存在關聯,但下單的時間點、中間執行人與對沖動機並不重疊。決定短線價格邊際波動的,是訂單簿上那一刻願意成交的掛單深度與吃單節奏,而不是上一個結算週期留下來的一行統計總額。
實證研究顯示,機構合規渠道的資金流動確實與資產價格展現出正向的統計相關性,這說明資金流量具備長期趨勢的指向意義。然而,這種關係建立在一段樣本週期的平均趨勢上,並非線性換算公式,也無法反映流入發生在當日的具體時段、盤口深度薄厚,以及同期是否存在反向的現貨拋壓。將其視為宏觀趨勢的方向感參考,而非短線進出場的精確訊號,才不會產生判斷偏差。
ETF的錢怎麼進來:申贖機制決定了訊號天生有延遲
要理解淨流入的本質,必須回到一級市場。ETF份額的增發與註銷在一級市場完成,執行者是授權參與者(Authorized Participant,AP)。AP拿一籃子現金或現貨資產向基金公司換取新份額,或者將份額交回以換回底層資產。二級市場上投資者的買賣,多數時候只是在流通份額之間換手;只有當折溢價擴大或規模積累到一定程度、AP進場套利與調節時,一級市場申贖才會觸發,並進一步傳導至現貨資產端。
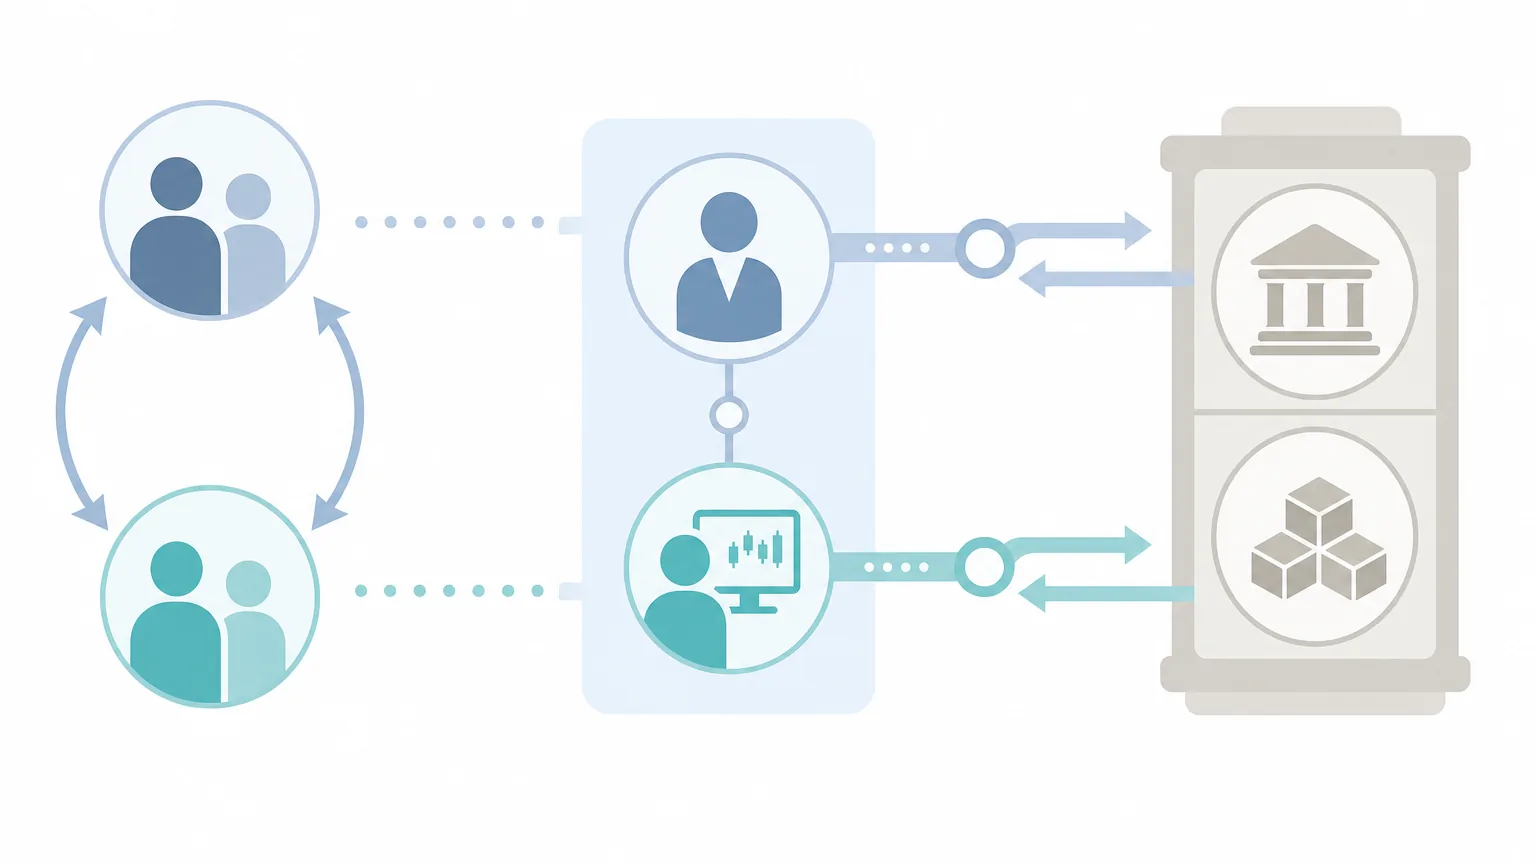
這直接帶來了三層時間差:
- AP的決策延遲:AP通常在觀察到二級市場持續溢價或收到大額機構配置需求後才啟動申購,現貨端的對沖買入可能早於申購報告數小時甚至前一個交易日就已完成。
- 披露時間差:基金公司在一級市場申贖結算後公布每日持倉與份額變動,各大數據終端匯總出的單日淨流入,對應的是已經完結的過往交易週期。
- 時區割裂:亞洲時段開盤時看到的數字,往往反映的是前一夜美股交易時段的結算結果,這與亞洲交易時段當下的即時供需隔著一整個夜盤的資訊消化。
此外,現金申贖與實物申贖的機制差異也會改變鏈上資金流的呈現順序。在現金模式下,AP交付現金,由基金指定經紀商到現貨市場執行採購,市場會先看到法幣或穩定幣流動,再看到現貨訂單;而在實物模式下,AP直接將現貨交付至託管地址。若AP交付的是自有庫存或客戶既有託管資產,ETF份額雖然增加,現貨市場卻未必產生新增的即時撮合買盤。兩者並非總是呈現一對一的買盤推動力。
交易所資金流在量什麼,它跟買賣壓力差多遠
交易所資金流由多組數據構成:交易所地址的持幣總量、每日鏈上淨流入與流出、穩定幣轉入金額,以及現貨成交量與訂單簿深度。主流鏈上數據商的統計基礎,是先透過演算法與啟發式規則標記出一組屬於交易所的冷熱錢包地址,再監控進出該地址集合的資金轉移。換言之,整條數據鏈的起點是一套標籤識別系統,而非帶有交易動機的明確身份記錄。
交易所餘額的變動遠比表面複雜。用戶將資產轉入交易所準備拋售是流入;交易所定期進行冷熱錢包歸集、內部金庫整理也是流入;機構在不同託管商與機構交易台之間調撥資產,中途經過交易所地址,同樣會被計入流入。此外,衍生品保證金劃轉與質押服務調度都會造成餘額跳動。將每一次鏈上流入直接等同於即時拋售賣壓,是對鏈上數據最常見的誤讀。
同樣地,交易所餘額下降也不等於流通籌碼被實質鎖定。資產從交易所轉出,可能是轉移至長期冷儲存,也可能只是更換託管平台、參與鏈上合約交互,或是做市商在調整流動性分佈。交易所餘額總量是一個慢變量,適合觀察數月至數季的中長期籌碼遷徙,若用來預測當日價格走勢,雜訊往往過大。
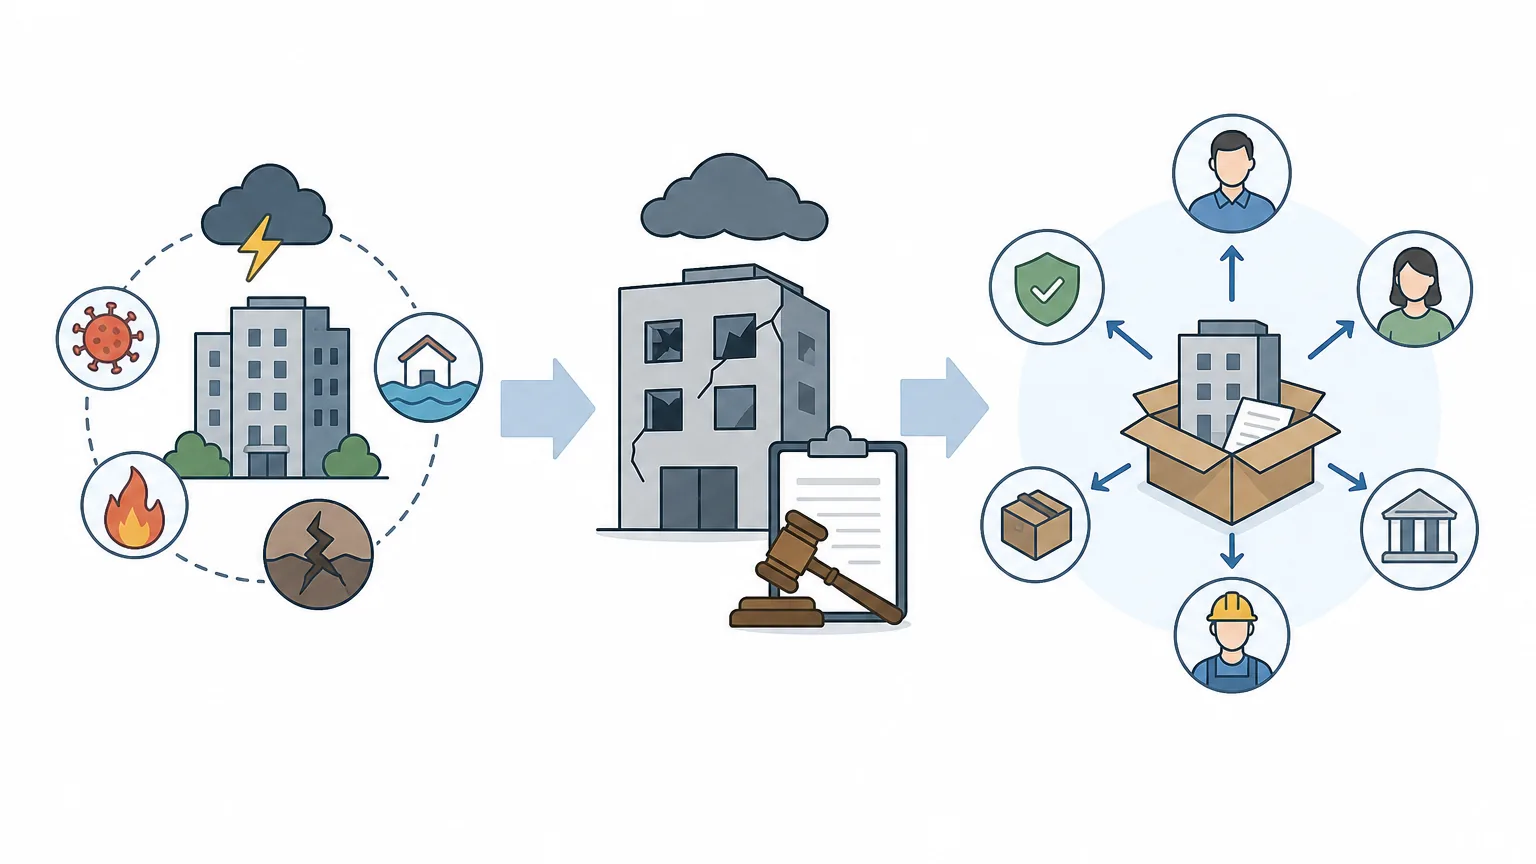
兩者最容易被混淆的一點:託管轉移造成的重複計算
現貨ETF的底層資產由專業合規託管人獨立保管,存放於獨立於交易所錢包體系之外的冷儲存地址中。當AP為了完成一級市場申購,在現貨市場買入資產並交付給託管機構時,鏈上通常會出現一筆從交易所關聯地址轉向機構託管地址的轉帳。這筆交易在鏈上數據體系中,會被統計為「交易所資產淨流出」。
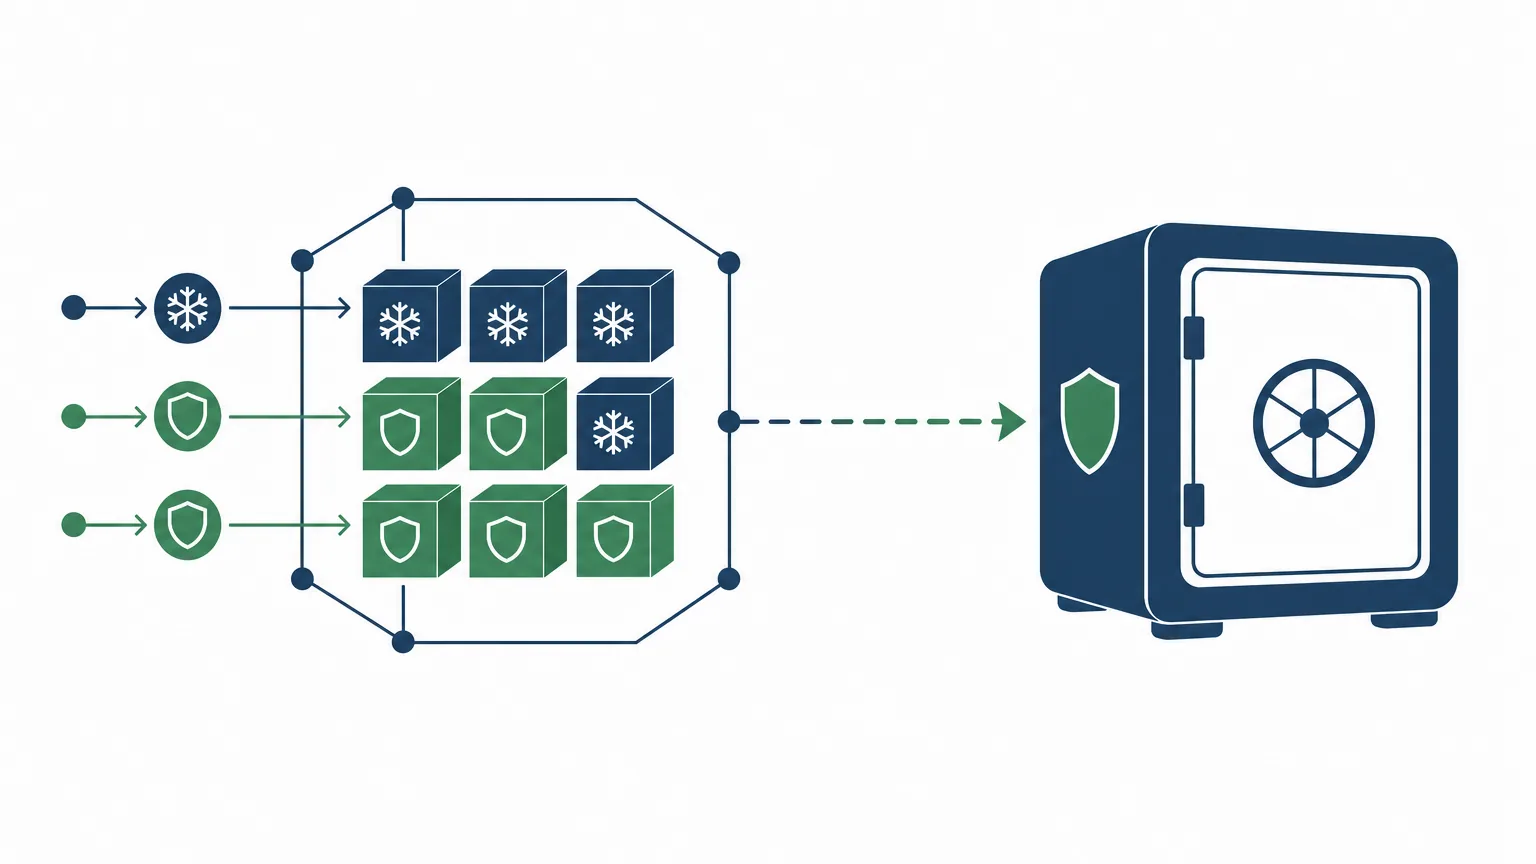
反向贖回時也是如此:當ETF面臨贖回,託管人將底層資產轉移回市場以清算或交付給AP,鏈上呈現為大額資產回流交易所地址,被標記為淨流入,進而被過度解讀為大戶集中砸盤。實際上的拋售節奏與衝擊成本取決於交易台的執行演算法,與鏈上記錄的單筆劃轉時間點並不完全重合。
一張對照表:口徑、時效與能回答的問題
| 指標維度 | 更新時效 | 主要驅動者 | 能回答什麼 | 常見誤讀 |
|---|---|---|---|---|
| ETF單日淨流入 | 每日結算披露(T+1) | AP申購與機構中長期配置 | 合規資金在中週期的偏好傾向 | 當日盤口的即時推升力道 |
| ETF總流入與總贖回 | 每日結算披露 | 多空調倉、套利與再平衡 | 資金周轉率與多空換手活躍度 | 忽略總量規模,僅看相抵後的淨額 |
| 交易所鏈上淨流量 | 近乎即時(區塊確認) | 散戶提存、託管轉移、內部調撥 | 短期籌碼在場內外的物理搬運 | 直接等同於即時買壓或賣壓 |
| 交易所總持幣餘額 | 每日連續統計 | 託管習慣變遷與長期囤幣行為 | 場內可快速流通籌碼的長期水位 | 用來指導日內或次日短線交易 |
| 穩定幣場內流動 | 近乎即時 | 場內交易者儲備資金 | 場內潛在購買力是否獲得補充 | 轉入即代表會立刻在現貨全額買入 |
| 合約費率與持倉量 | 即時撮合更新 | 衍生品槓桿資金與套利機構 | 槓桿擁擠度與潛在軋空/多殺多風險 | 誤將槓桿看多情緒當作真實買盤沉澱 |
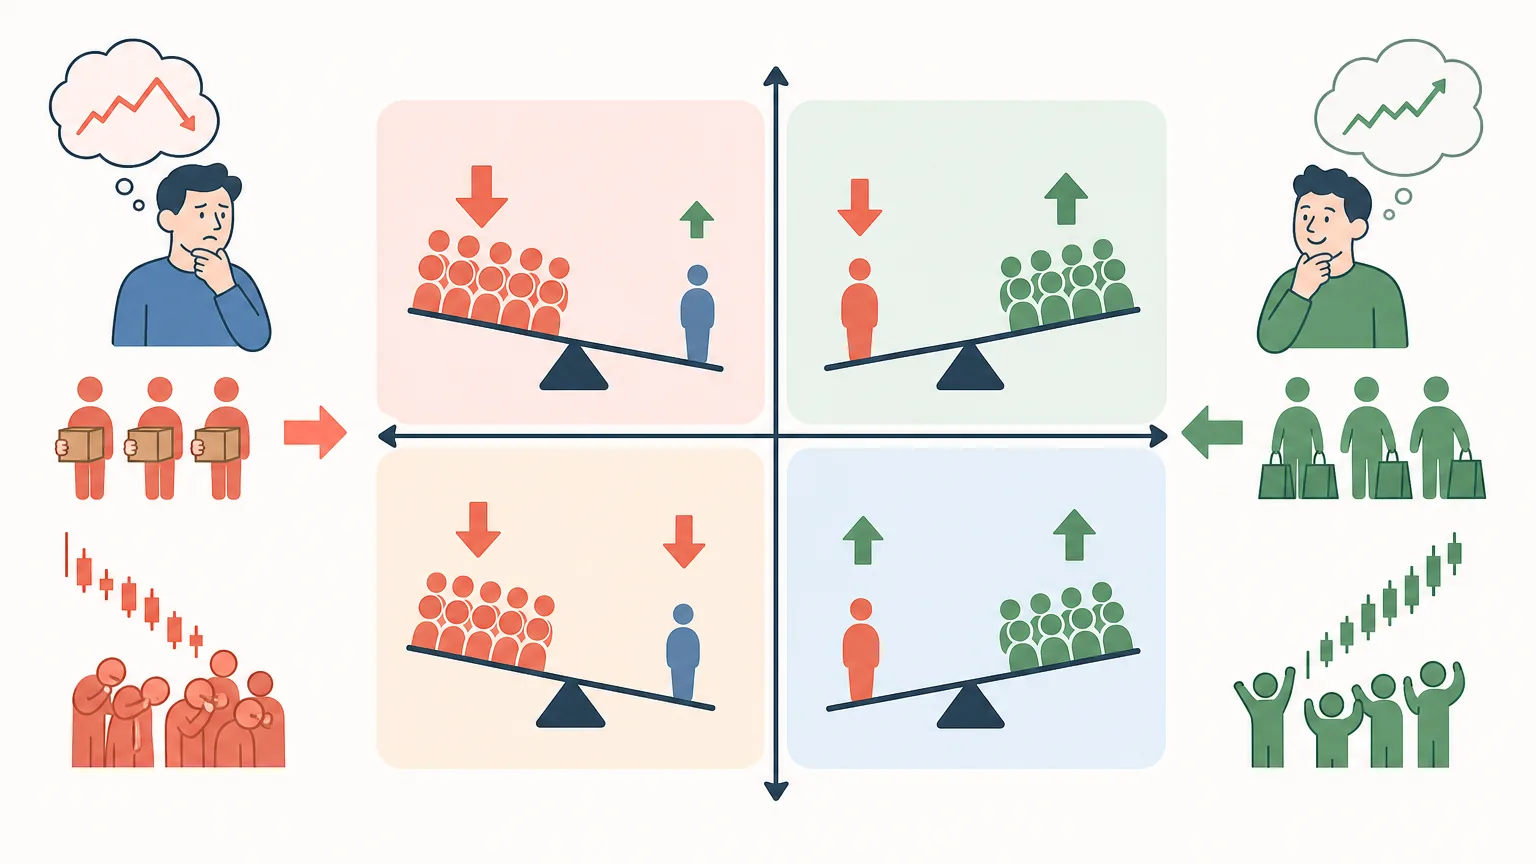
淨流入為正、價格卻下跌的四種情境
一、做市商與AP的跨市場對沖
做市商在二級市場向投資者賣出ETF份額的同時,為了規避單邊敞口風險,會在現貨市場或期貨合約中建立反向空頭倉位進行Delta對沖。當期貨市場的流動性深度與反應速度高於現貨時,做市商在衍生品端的賣出拋壓可能直接壓制價格,形成一級市場申購數據亮眼、二級市場現貨價格卻持續承壓的現象。
二、基差交易與期現套利資金進場
主流機構廣泛採用買入現貨ETF、同時在期貨合約中做空的基差套利(Cash-and-Carry Trade)策略。此類交易旨在鎖定基差升水,屬於純粹的市場中性策略。這種操作確實會推高ETF的份額規模與淨流入統計,但它伴隨著衍生品市場等額的做空拋壓,完全不代表機構對後市具有方向性看多的意圖。
三、期權做市商的動態對沖(Gamma Trading)
在衍生品市場中,期權做市商必須根據底層價格變動動態調整現貨或期貨對沖頭寸。當市場處於特定波動區間或期權持倉結構失衡時,做市商的被動對沖機制可能會產生順週期的連續賣盤。此時即便ETF管道有溫和資金淨買入,也很容易被衍生品做市商的強制平倉或對沖賣盤迅速吞沒。
四、巨額總量相抵掩蓋的真實拋壓
淨流入僅僅是一個相減後的淨額指標。如果某日總申購為5億美元、總贖回為4.5億美元,其淨流入為0.5億美元;而另一個交易日申購0.6億美元、贖回0.1億美元,淨流入同樣約為0.5億美元。前者伴隨著高達9.5億美元的資金劇烈換手與潛在現貨清算,做市商庫存面臨極大考驗,市場承受的實際邊際震盪遠高於後者。
只看淨流入會錯過的四組關鍵訊號
- 總流入與總贖回的絕對規模:高周轉率的雙向流動意味著機構調倉與熱錢博弈加劇;低周轉率的平穩增長才代表籌碼處於穩定沉澱狀態。
- 現貨成交量與訂單簿深度:當ETF顯示淨流入,但主要現貨交易所的成交量萎縮、盤口掛單厚度變薄時,意味著盤面承接力實質轉弱,極易因突發大單產生滑價暴跌。
- 穩定幣場內存量:穩定幣是場內交易的直接彈藥。如果ETF呈現淨流入,但交易所內的穩定幣總存量持續下滑,說明場內原生流動性正在撤離,反彈空間通常受限。
- 合約資金費率與未平倉合約(OI):資金費率異常高企且持倉量創歷史新高,意味著多頭槓桿過度擁擠。此時ETF的溫和買盤極易成為槓桿資金獲利了結或多殺多引發連環爆倉的流動性對手方。
香港與亞洲時段的時差機制考量
香港市場的現貨ETF在亞洲交易時段運作,其一級市場申購與做市商調節遵循本地結算週期。與美股時段相比,亞洲交易時段的現貨流動性深度往往較為有限,這意味著相同規模的訂單對盤口價格的邊際衝擊更為顯著。
當亞洲投資者在早盤看到前一日美股ETF的亮眼淨流入時,美股市場已經收盤數小時,該筆數據所代表的預期早已在歐美時段被定價完畢。如果直接拿昨夜的美股流量數據去指導亞洲時段的即時操作,忽視了流動性斷層與時差延遲,往往容易買在短線預期的最高點。此外,兩地節假日安排的不重疊,也會導致海外數據暫停更新時盤面出現無統計指引的純現貨博弈階段。
每日多維數據交叉驗證清單
- 校準時間戳與結算週期:確認取得的流量數據是T日即時估算還是T-1日官方會計結算,嚴格區分美股時段與亞洲時段。
- 拆解總量結構:記錄ETF單日總申購與總贖回額,觀察資金周轉率是否異常放大。
- 剔除託管流動干擾:將交易所轉向已知託管機構的鏈上轉帳與一般用戶提存分開,避免將同一事件重複計算為雙重看漲動能。
- 同步核對場內購買力儲備:觀察交易所穩定幣淨流入與現貨深度,確認場內現貨買盤是否與ETF數據共振。
- 掃描衍生品槓桿水位:排查資金費率、合約基差與期權持倉結構,評估是否存在套利對沖壓制或多頭擁擠風險。
- 以週線趨勢過濾單日雜訊:單日異常極值通常受調倉、期權到期或指數再平衡影響,應以週線維度的資金淨方向作為主要參考。
風險提示與免責聲明:涉及之市場數據對照、機制解析與流程清單,旨在提供客觀之市場微觀結構分析架構,不構成任何形式的投資建議、要約或買賣依據。各金融產品發行結構與鏈上數據標籤方法可能隨市場發展動態調整,決策時應審慎評估獨立風險。
常見問題(FAQ)
因為ETF淨流入是一級市場的事後申贖結果,存在時間延遲。同時,機構可能在進行「買現貨ETF、賣出期貨」的基差套利對沖,做市商也可能在期貨端建立空頭對沖倉位,這些衍生品端的即時拋壓往往會抵消甚至壓過ETF帶來的新增現貨買盤。
不一定。交易所淨流出可能只是做市商在庫存調撥、機構在更換合規託管商,或是將資產轉入ETF託管冷錢包。這類內部劃轉在鏈上均會表現為流出,但並不代表資產被長期鎖定不賣,不能簡單等同於現貨供應緊縮。
應優先觀察現貨交易所的訂單簿深度、實際主動成交量(吃單方向)、交易所內穩定幣存量流動,以及永續合約資金費率。將這些即時微觀結構數據與ETF的週度淨流量互相驗證,才能更精準地評估真實買賣壓力。