「網絡價值等於用戶數的平方」這句話,在過去二十多年裡出現在無數融資簡報、產品規劃文件與分析報告中。它好記、具備強大的說服直覺,講出來時彷彿帶著物理定律般的確定性。然而當實際拿它衡量具體平台時,數字往往難以對應——一個擁有數千萬註冊帳號的應用程式,實際商業價值與現金流未必高於只有幾十萬活躍用戶的垂直社群。問題的核心在於它的使用場景被悄悄轉移:從一句銷售時使用的推廣類比,演變成被直接套用的財務估值公式。
梅特卡夫定律的出身,本質是設備推銷的溝通工具
1980年前後,以太網(Ethernet)發明人 Robert Metcalfe 正致力於推廣以太網設備與網卡。面對手握預算的企業決策者,講解封包交換(Packet Switching)、CSMA/CD 協定等底層技術,難以直接促成商業採購決策。決策者更關心的是:為辦公室內每台終端設備額外花費數百甚至上千美元接入網絡,究竟能產生多少實際回報?
為了打破單機運算時代的孤島思維,Metcalfe 提出了一個極具畫面感的類比:網絡的系統價值與接入節點數量的平方成正比,而建設網絡的成本僅與節點數呈線性關係。在只有兩三台設備的局域網中,聯網帶來的互通價值相對有限;但當接入設備從十台增加到一百台時,潛在的檔案共享、打印機共用和內部通訊組合呈爆發式增長。在當時設備全部遵從統一硬體標準、節點功能完全對稱的語境下,這個說法極其清晰地解釋了網絡相容性與標準化的規模效益。
1993年9月,著名科技評論家 George Gilder 在《Forbes ASAP》發表專題文章〈Metcalfe’s Law and Legacy〉,正式將這一經驗法則命名為「梅特卡夫定律」(Metcalfe’s Law)。這一命名讓該概念迅速破圈,從硬體工程領域傳播至創投圈、管理諮詢業與商學院課堂。隨著二十世紀末互聯網浪潮(Dot-com Bubble)的爆發,這條定律逐步脫離了原本局域網硬體設備的物理邊界,被廣泛視為衡量門戶網站、即時通訊工具、電子商務平台乃至一切互聯網商業模式價值的通用公理。
Metcalfe 本人其後在多次演講中坦承,該平方關係最初僅用於溝通量級躍遷的直觀概念,其目的在於論證網絡突破臨界規模(Critical Mass)後的正向反饋,並非經過嚴格計量經濟學驗證的精密財務模型。然而在廣泛傳播的商業敘事中,這些先決邊界與假設條件往往被有意無意地忽略,最終演變為一條被機械化套用的數學教條。
一條經驗性質的溝通法則被簡化為數學公式代入商業估值時,理論與現實的落差往往在增長放緩、用戶流失或變現受阻時集中爆發。
$n^2$ 的算術假設在複雜真實網絡中面臨挑戰
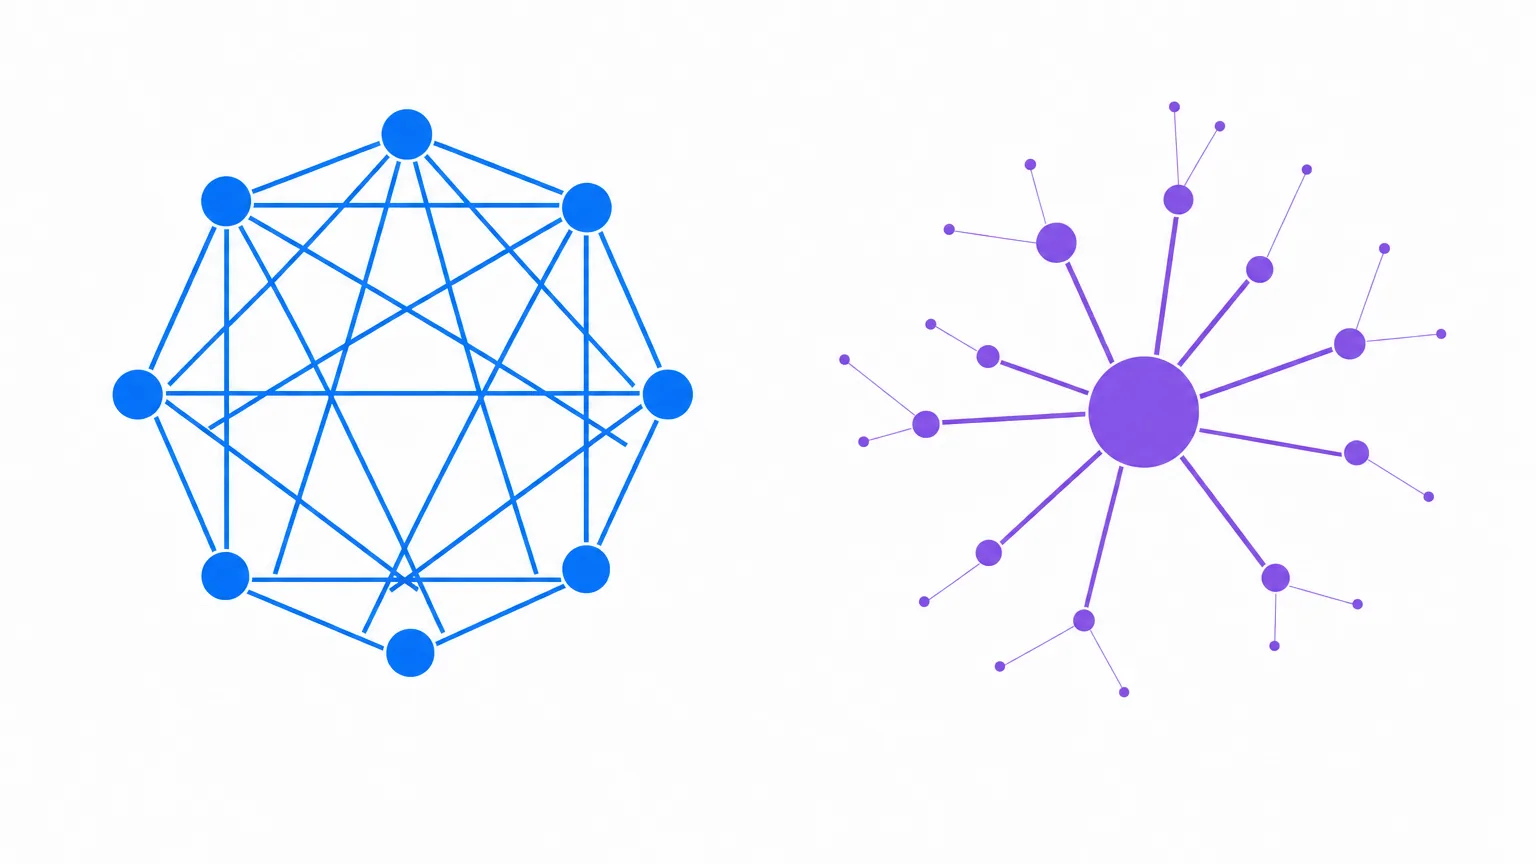
梅特卡夫定律所依據的 $n^2$(嚴格表述為 $n(n-1)/2$)計算公式,源自組合數學中無向完全圖(Complete Undirected Graph)的邊數計算。該數學推導若要在真實商業世界中成立,必須同時滿足三項極為嚴苛的前提預設:
- 完全連通性:網絡中任意兩個節點之間都具備雙向連接的意願、渠道與實際可行性。
- 節點與連線均質性:每一個節點具備相同的權重與產出能力,每條連線所產生的效用與價值完全等同。
- 零摩擦與零邊際成本:建立與維持連線不需要消耗用戶的認知資源,網絡基礎設施與治理系統的維護成本不隨節點增加而產生非線性反噬。
這三項預設在局域網網卡互聯的物理環境下尚有一定近似度,但在由人類行為驅動的互聯網生態中幾乎從不成立。
1. 連接價值的極端非均質分佈(齊夫定律與冪律分佈)
在任何現代社交或內容平台中,連線的價值分佈極度不均勻。根據語言學與統計學中的齊夫定律(Zipf’s Law)以及網絡科學中的無標度網絡(Scale-free Network)特性,用戶在網絡中的關注度與互動深度呈現長尾冪律分佈。少數核心節點(如超級創作者、關鍵意見領袖)佔據了絕大多數的互動流量,而絕大部分普通節點之間的連線概率趨近於零。
對於一個普通用戶而言,一條來自親密朋友或核心業務合作夥伴的訊息,其產生的效用與價值極高;而一條來自陌生帳號的營銷推送或騷擾私訊,其價值非但為零,甚至會產生負效用(消耗時間、損害體驗)。若在計算總價值時,將這兩類性質完全不同的連線不加區分地視為同等單位的連線並求和平方,所得到的估值模型必然存在嚴重的結構性泡沫。
2. 認知容量極限與鄧巴數約束
人類大腦的新皮質大小決定了個體維持穩定社交關係的能力存在天然上限。英國演化生物學家 Robin Dunbar 提出的「鄧巴數」(Dunbar’s Number)指出,人類個體能夠維持穩定社交關係的上限大約在150人左右;而在需要高頻互動的強關係網絡中,這一數字通常縮小至15到20人。
這意味著,即使某個社交平台上的總註冊用戶數從1,000萬增長至1億,個別用戶在日常生活中能夠真正感知並進行有效互動的節點數量並不會成比例增加。新增的9,000萬用戶對於該個體而言,僅僅是資料庫中的冷冰數據,無法直接提升其個人體驗的效用。個體效用的天花板,直接打破了整體系統價值可以隨 $n$ 實現無限平方增長的理論幻想。
網絡價值模型的學術演進:從 Sarnoff 到 Reed
為了更準確地刻畫不同形態網絡的價值規律,學界與產業界在過去數十年間提出了多種不同的數學模型。理解這些模型之間的差異與邊界,有助於看清梅特卡夫定律在整個網絡理論坐標系中的真實位置。
| 模型名稱 | 價值增長公式 | 典型適用場景 | 核心機制與邊界條件 |
|---|---|---|---|
| 薩爾諾夫定律 (Sarnoff’s Law) |
$V \propto n$ | 傳統單向廣播電視、報紙雜誌、單向門戶網站 | 中心節點向外單向傳播,受眾之間不存在橫向連線,價值與受眾規模呈線性關係。 |
| 奧德利茲科模型 (Odlyzko’s Law) |
$V \propto n \log n$ | 現代互聯網平台、大型社交媒體、通訊軟件 | 引入節點價值遞減與齊夫分佈修正,考慮注意力上限,被認為更符合真實數據。 |
| 梅特卡夫定律 (Metcalfe’s Law) |
$V \propto n^2$ | 同質局域網、標準化電話網、底層通信協議 | 假設任意節點皆可雙向等權連通,適合描述早期突破臨界規模時的爆發力。 |
| 里德定律 (Reed’s Law) |
$V \propto 2^n$ | 群組協作平台、開源社群、DAO 組織 | 基於群組形成(Group-Forming)網絡,價值來自子集組合,但受限於群組維護成本。 |
2006年7月,著名數學家與網絡安全專家 Andrew Odlyzko 與 Benjamin Tilly、Bob Briscoe 聯名在《IEEE Spectrum》發表論文〈Metcalfe’s Law is Wrong〉,系統性論證了 $n \log n$ 增長模型。他們指出,如果將連線價值按降序排列,第 $k$ 個連線帶來的邊際價值與 $1/k$ 成正比(符合調和級數規律),那麼總體價值積分後自然呈現 $n \log n$ 的形態。
當節點數 $n$ 從 1,000 增長到 1,000,000 時,$n^2$ 模型預測價值增長 1,000,000 倍,而 $n \log n$ 模型預測價值增長約 2,000 倍。這一巨大的理論剪刀差,精準解釋了為什麼許多互聯網企業在用戶規模擴大千百倍後,實際營業收入與自由現金流往往只能實現數十倍到數百倍的增長,難以支撐早期的超高估值預期。
網絡規模伴生的負向效應與系統治理成本
網絡效應絕非只有單向的正回饋。隨著節點數量的持續攀升,各類負向網絡效應(Negative Network Effects)與邊際治理成本會以超線性速度增加,進一步侵蝕平台的淨價值。
1. 資訊過載與訊噪比急劇下降
在內容與社交網絡發展初期,高質量用戶聚集,社群氛圍濃郁,內容價值極高。然而隨著大眾用戶大規模湧入,低質內容、搬運洗稿、廣告營銷與情緒化言論開始充斥資訊流。用戶為了獲取等量的高價值資訊,必須付出更高的搜尋與篩選成本。當訊噪比跌破特定閾值時,早期核心的高淨值用戶往往會選擇「逃離」至更封閉的小眾社群,引發平台逆向淘汰。
2. 黑灰產與系統安全治理成本呈超線性攀升
網絡的開放性是一把雙刃劍。當平台具備巨大影響力時,網絡的互聯通道也為垃圾郵件發送者、電信詐騙團伙、黑客攻擊與惡意水軍提供了極低的滲透成本。為了維持基本的信任體系,平台必須建立龐大的內容審核團隊、佈署複雜的風控演算法引擎並承擔高昂的伺服器防禦開銷。這部分治理支出隨著節點交互的複雜化而急劇上升,直接抵消了部分規模效應所帶來的邊際利潤。
3. 網絡擁堵與公共資源競爭
在涉及實體資源履約或算力競爭的網絡中(例如區塊鏈底層鏈、共享出行網絡),節點的盲目擴張會直接引發資源擠兌。例如在公鏈網絡中,交易請求的爆發性增長會導致 Gas 費用飆升與網絡確認嚴重延遲;在叫車平台中,高峰期乘客數遠超運力上限時,等待時間延長與動態加價會嚴重損害用戶體驗。這種由於擁堵造成的效用折損,是經典梅特卡夫公式完全未曾考量的維度。
網絡結構的複雜性:局部密度、雙邊不對稱與多歸屬
現代商業互聯網中的網絡結構極其複雜,遠非簡單的單邊對稱網絡所能概括。以下三個結構性維度,決定了網絡價值能否真實兌現:
1. 局部網絡密度(Local Cluster Density)高於全局總量
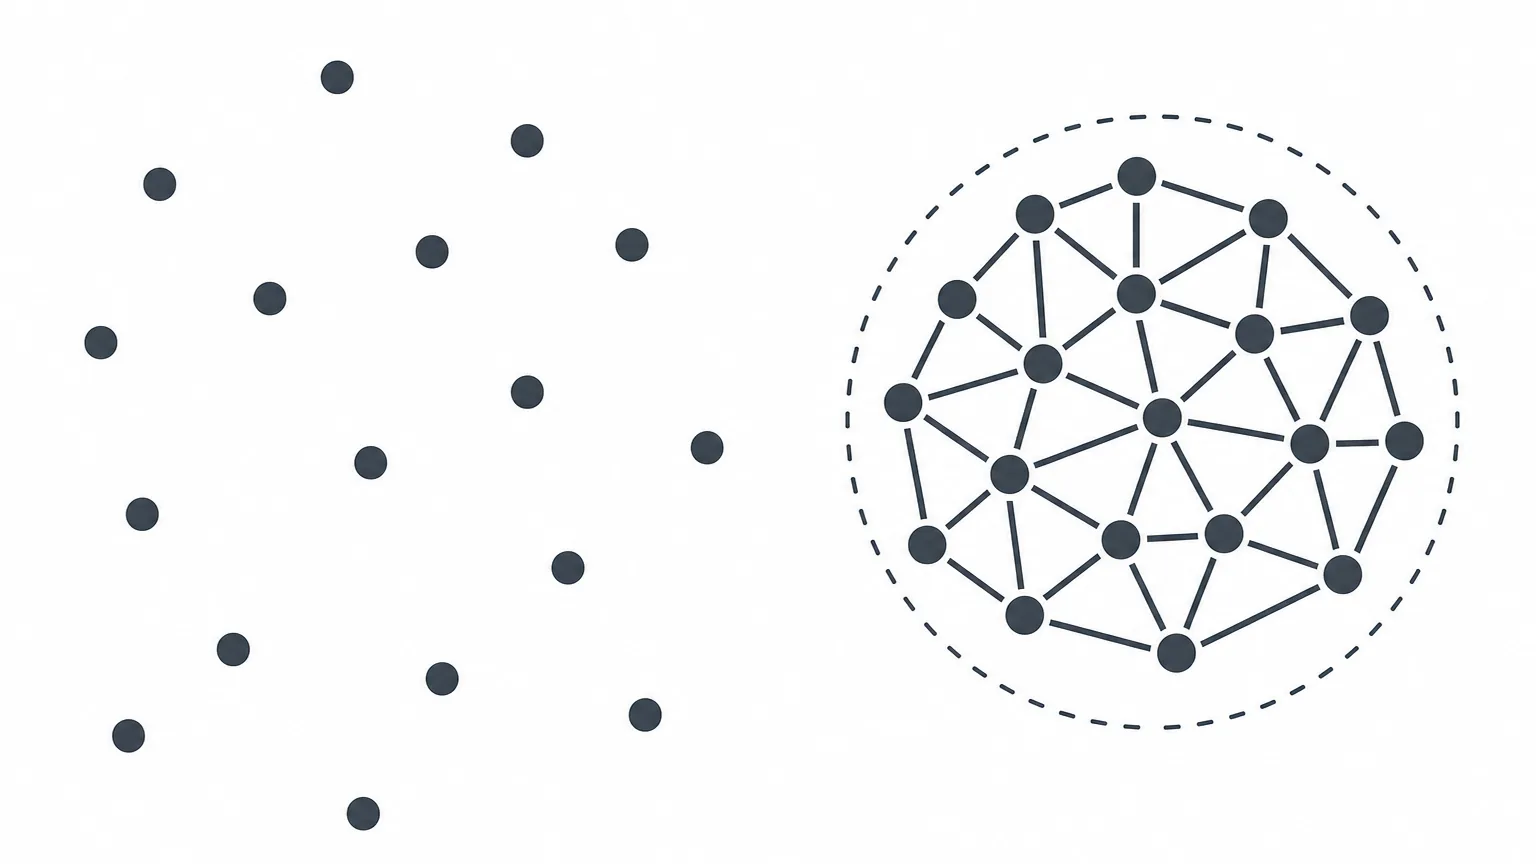
在本地生活服務(如外賣、網約車、同城貨運)以及線下社交領域,網絡效應具有嚴格的物理地理邊界。在香港中環,擁有1,000名活躍司機與10,000名活躍乘客所形成的局部網絡密度,其產生的撮合價值與流暢體驗,遠高於在全亞洲分散分佈的10萬名司機。不同區域之間的網絡效應無法簡單跨地域平移與疊加。評估此類業務時,盲目計算全局節點數量的平方毫無意義,核心在於計算各個離散局部網絡的「微觀流動性密度」是否突破盈利臨界點。
2. 雙邊/多邊網絡的不對稱跨邊效應(Cross-Side Network Effects)
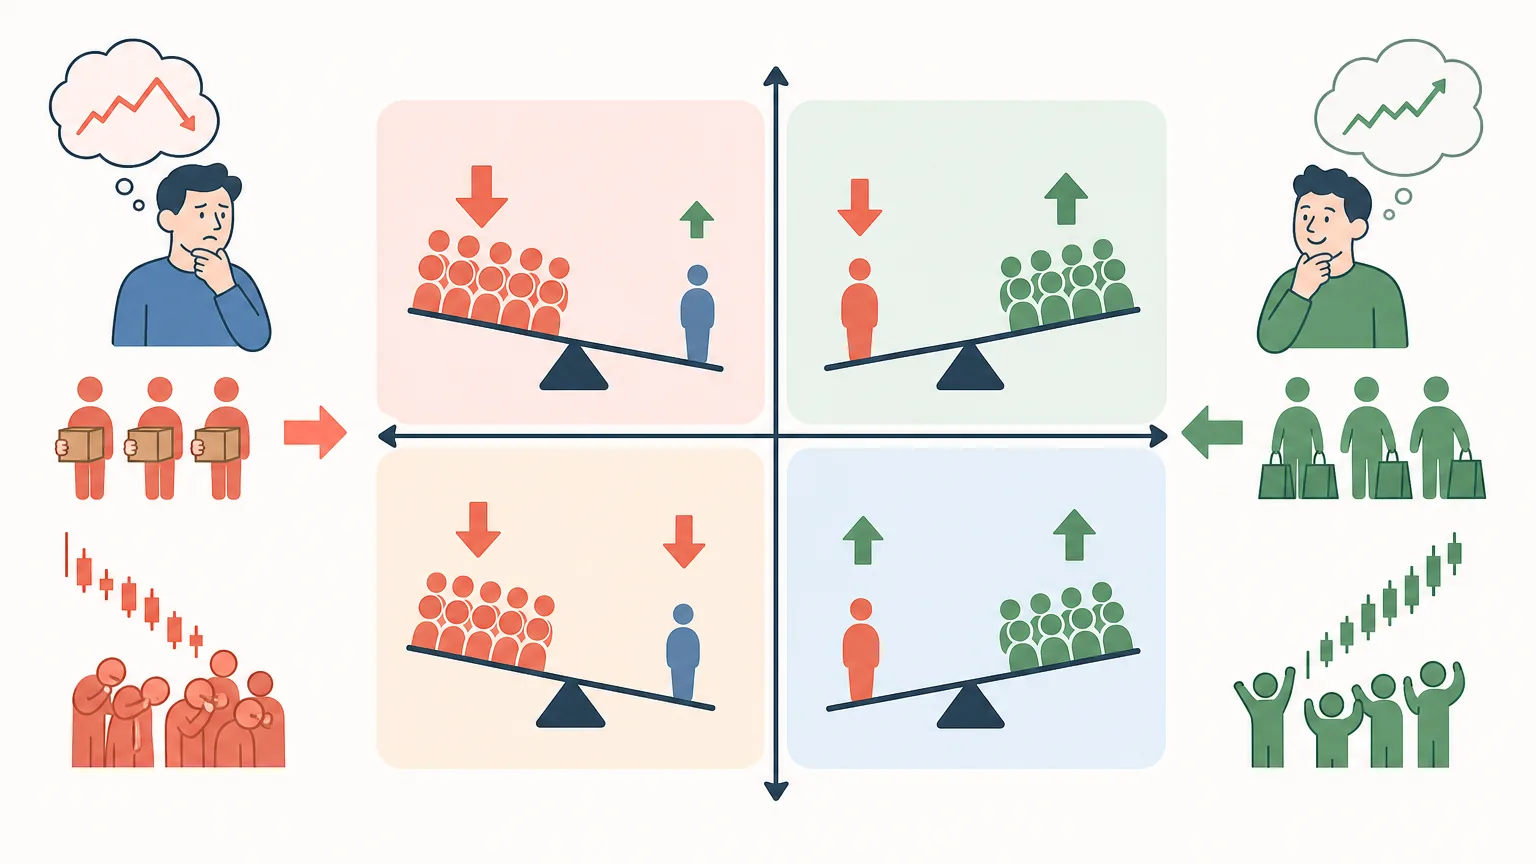
在電商平台(買家與賣家)、應用商店(開發者與用戶)、求職招聘(企業與求職者)等雙邊市場中,同邊節點之間往往存在激烈的競爭關係(如賣家之間相互爭奪流量,產生負向同邊網絡效應),而跨邊節點之間才具備正向互補價值。此時,網絡的總價值並不取決於全體用戶總數的平方 $(N_1 + N_2)^2$,而是高度依賴於兩端規模的精確配比與跨邊撮合效率 $N_1 \times N_2$。若供需兩端比例嚴重失衡,龐大的單邊規模反而會轉化為運營包袱。
3. 用戶的多歸屬行為(Multi-homing)與防禦壁壘衰退
在傳統電信網絡中,更換網絡營運商或通訊協定的成本極高(具備單歸屬特徵)。然而在移動互聯網時代,用戶手機屏幕上可以同時安裝多個外賣軟件、叫車平台或短影音工具。用戶在不同平台之間切換的邊際成本極低,司機也可以在多部手機上同時接單。這種「多歸屬」現象極大地削弱了單一平台依靠用戶規模建立的壟斷定價權。規模巨大的網絡若缺乏實質性轉換成本(Switching Cost),其網絡價值隨時可能被競爭對手通過補貼或功能創新迅速侵蝕。
商業變現與網絡價值的實踐評估清單
為了避免在產品戰略與投資分析中落入「純用戶規模即價值」的思維陷阱,需要建立一套包含質化與量化指標的完整評估體系。以下六個維度構建了客觀衡量網絡真實商業價值的操作框架:
| 評估維度 | 核心監控指標 | 商業邏輯與判斷標準 |
|---|---|---|
| 1. 有效互動密度 | 高頻雙向互動節點佔比、關係鏈互粉率、訊息即時回覆率 | 剔除殭屍帳號與單向廣播節點,評估網絡中真實流動的社交/業務價值量。 |
| 2. 網絡拓撲結構 | 聚類係數(Clustering Coefficient)、核心節點依賴度、子群組留存 | 網狀交織結構的抗風險能力遠高於星狀放射結構,單一頂級網紅流失不應導致整體網絡崩塌。 |
| 3. 轉換與遷移成本 | 歷史數據積累深度、資產沈澱度、多歸屬率(Multi-homing Rate) | 用戶離開平台時需要放棄的聲譽、社交資產或使用習慣成本,決定網絡防禦護城河寬度。 |
| 4. 治理與邊際摩擦 | 單活用戶治理成本(風控+審核+客服)、用戶舉報率、資訊噪音指數 | 隨網絡規模擴大,單位新增節點帶來的負向維護成本是否呈收斂趨勢。 |
| 5. 單元經濟轉化 | LTV / CAC 比率、每用戶平均收入(ARPU)、抽成率(Take Rate)承受力 | 網絡效應必須能夠轉化為定價權或成本優勢,否則龐大網絡將陷入「規模不經濟」陷阱。 |
| 6. 跨邊匹配效率 | 供需撮合時間、搜尋無結果率、訂單取消率、局部流動性達標率 | 在雙邊或多邊市場中,兩端節點交互的流暢程度直接決定了規模能否產生商業現金流。 |
如何正確使用網絡效應指導產品與投資決策
釐清網絡價值與梅特卡夫定律的本質界限,並非要否定網絡效應在現代商業中的核心地位,而是要引導從業者從「粗放式追求節點數量」轉向「精細化運營網絡質量」。在具體的商業實踐中,應遵循以下三項操作原則:
原則一:優先追求最小可行網絡(MVE)的密度,而非全局規模
在業務冷啟動階段,切忌將行銷資源盲目分散於廣闊的市場中追求總用戶數。正確的策略是在單一垂直領域、單一特定人群或單一地理區域內,集中資源構建「最小可行網絡」(Minimum Viable Network)。只有在局部範圍內將連線密度推過臨界點,讓節點之間產生高頻自發互動,網絡的正向效應才能真正激活。
原則二:建立結構性壁壘,抵禦多歸屬帶來的價值稀釋
單純的連線關係極易被競爭對手複製。平台需要引導用戶在網絡中沉澱無法輕易遷移的結構性資產——例如個人歷史信譽體系、深度客製化的工作流配置、長期累積的協同內容資產等。唯有當轉換成本實質性存在時,網絡規模才能轉化為可持續的定價權與防禦護城河。
原則三:將治理機制置於與增長同等重要的戰略高度
規模擴張必然伴隨熵增。平台在規劃用戶增長曲率的同時,必須同步規劃相應的內容分發演算法、反作弊體系、信用評級機制與社群治理規則。確保高質量節點持續獲得激勵,抑制垃圾節點的負向外部性擴散,是維持網絡總體價值長青的必備工程支撐。
常見問題解答(FAQ)
Q1:梅特卡夫定律是否完全失效、毫無參考價值?
梅特卡夫定律並非完全失效,而是必須嚴格限定其適用邊界。在節點同質化程度極高、互動協定高度標準化且規模相對有限的網絡(例如底層通信協議、局域網硬體設備、比特幣等同質化加密支付網絡的早期發展階段),$n^2$ 的冪次增長能非常生動地揭示突破臨界規模時的爆發效應。但在複雜的多邊互聯網商業生態中,直接將其作為精確的財務估值公式必然會導致嚴重高估。
Q2:為什麼平台估值不能僅看註冊用戶數或活躍用戶數(MAU)?
註冊用戶數甚至 MAU 僅代表了網絡中潛在節點的物理總量,完全無法反映節點之間的真實連線質量、互動頻次、留存週期以及轉化意願。大量依賴買量或補貼獲取的「虛胖」用戶,不僅無法貢獻實質網絡價值,反而會大幅拉高伺服器頻寬與安全治理成本。若缺乏健康的單元經濟(Unit Economics)支撐,用戶規模的擴張反而會加速資金鏈斷裂。
Q3:在實際投資與財務建模中,哪種網絡增長模型更具參考性?
在學界與主流投資機構的實踐中,$n \log n$(奧德利茲科模型)通常被認為更接近現代互聯網平台的真實增長曲線。該模型合理考慮了節點邊際價值遞減、用戶注意力極限以及長尾分佈規律。在進行嚴謹估值時,分析師通常會結合單用戶獲利能力(ARPU)、用戶生命週期價值(LTV)、流失率以及特定細分網絡的局部密度進行多維現金流折現,而非單純套用任何單一冪次公式。
Q4:里德定律(Reed’s Law)所預測的 $2^n$ 指數級價值增長在現實中可能實現嗎?
里德定律基於群組形成(Group-Forming Networks)的子集組合概念,在數學理論上極為強大。然而在現實世界中,創建與維護群組需要消耗極高的協調成本與認知資源。絕大多數社群網絡中的群組在建立後迅速走向沉默或消亡。因此,儘管子集組合的潛在空間巨大,但受到人類時間精力與治理機制的硬約束,$2^n$ 的理論價值在現實中幾乎永遠無法被完全解鎖。