特別提示:本文探討之內容橫跨區塊鏈代幣經濟、資訊系統維運以及精算統計模型,不構成任何投資決策、財務諮詢或系統遷移之法定背書。加密貨幣質押涉及智能合約與市場流動性風險,精算模型亦受參數假設之局限,操作與規劃前請諮詢獨立專業人士。
在資產配置、資料分析與系統維運的跨領域語境中,「MSOL」與「中位花費壽命」各自承載著嚴格的專業定義。然而,這兩個概念在跨學科資料彙整時常因縮寫同名與統計術語的口語化而產生交疊。要釐清「MSOL 中位花費壽命」的真實意涵,必須將其拆解為兩個獨立的維度:其一是代號為 MSOL 的具體技術或資產標的;其二則是應用於財務精算與可靠度工程中的「中位壽命(Median Lifetime)」與「資產耗盡中位年限(Median Asset Depletion Horizon)」模型。
一、MSOL 標的的跨領域身分拆解
在不同的技術框架與金融市場中,字母組合「MSOL」對應著三種性質截然不同的實體,各自具備獨立的運作機制與生命週期特徵:
1. Solana 鏈上流動性質押代幣(mSOL)
在去中心化金融(DeFi)生態中,mSOL 是由流動性質押協議 Marinade Finance 所發行的質押憑證代幣。持有者將原生 SOL 代幣存入 Marinade 智能合約後,協議會將資產分散委託給全網數百個經過評估的驗證節點(Validators),藉此獲得網絡質押獎勵並分散節點宕機(Slashing)風險。
與一般每天發放新代幣的 Rebase 機制不同,mSOL 採用「內含價值增長模型」。其定價機制如下:
因此,只要底層節點正常產出區塊並累積獎勵,mSOL 對 SOL 的兌換比率便會隨時間遞增,而非產生生物或物理意義上的耗損或生命週期結束。
2. 微軟雲端管理工具模組(MSOnline / MSOL)
在企業 IT 架構與身分驗證管理中,MSOL 指的是微軟舊版管理工具 MSOnline PowerShell 模組。系統管理員過往透過 Connect-MsolService 等指令,直接對 Azure Active Directory(現為 Microsoft Entra ID)進行用戶授權、目錄同步與網域設定。
根據 Microsoft Learn 官方退役時程公告,MSOnline 模組已自 2025 年 4 月 1 日起分階段停用,並於 2025 年 5 月 31 日正式終止服務。其技術生命週期已由 Microsoft Graph PowerShell SDK(指令前綴為 *-Mg*)全面取代。若在現有腳本中遭遇執行失敗,其本質是 API 介面生命週期終止,而非資金或額度消耗。
3. 專案、基金與量化交易內部代號
在量化基金與私募投資組合中,部分機構會以 MSOL 作為特定策略池(如 Multi-Strategy Overlay Leverage)或定制化信託專案的內部代碼。此類非公開代號的存續期完全取決於合約訂立的清算條款與受託協議。
二、流動性質押資產的「時間維度」與量化指標
加密貨幣本身屬於分散式帳本中的狀態記錄,並無物理層面的使用壽命。對於 mSOL 的持有者或研究員而言,評估資產流轉與存續時,核心在於量化其時間維度上的流動性約束與資本效率:
| 時間維度指標 | 機制與計算邏輯 | 對流動性與成本之影響 |
|---|---|---|
| Epoch 質押週期 | Solana 網絡約每 432,000 個區塊槽位(Slot)為一個 Epoch,物理時間約為 2 至 3 天。 | 收益結算以 Epoch 為邊界;標準解押(Delayed Unstake)必須等待當前 Epoch 結束方可領回 SOL。 |
| 即時贖回窗口期 | 利用 Marinade 內部流動性池(Liquidity Pool)進行 mSOL 對 SOL 的即時兌換。 | 免去等待週期,但須支付浮動手續費與承受滑點(Slippage),流動性緊縮時成本提升。 |
| 持倉週期中位數 | 統計鏈上地址自鑄造(Mint)或買入 mSOL 起,至轉移、贖回或借貸質押的時間分佈。 | 反映市場整體的資本鎖定偏好;持倉中位數越高,代表網絡質押結構越趨向長期鎖定。 |
| 協議存續風險衰減期 | 智能合約運作時間越長、經歷極端市場行情考驗越多,其潛在漏洞被攻破的統計概率隨時間遞減。 | 即 Lindy 效應(Lindy’s Law),用於量化合約安全性的動態信任累積。 |
三、統計學「中位壽命」的數理意義與存活分析
在精算學、生物統計學與設備可靠度工程中,「中位壽命(Median Lifetime)」具備嚴謹的數學定義,與日常生活中的「平均壽命(Mean Lifetime)」有顯著差異。
1. 數學定義與機率分佈
設隨機變數 $T$ 為研究對象的存活時間,$S(t) = P(T > t)$ 為存活函數(Survival Function),則中位壽命 $t_{\text{med}}$ 定義為存活率恰好等於 50% 的時間點:
$$S(t_{\text{med}}) = 0.5 \quad \text{或} \quad F(t_{\text{med}}) = 1 – S(t_{\text{med}}) = 0.5$$
即母體中有一半的樣本在時間點 $t_{\text{med}}$ 之前發生事件(失效、耗盡或贖回),另一半樣本則存活超過此時間點。
2. 為甚麼選擇中位數而非平均數?
在金融資產消耗與設備壽命資料中,數據分佈通常呈現顯著的「右偏(Right-Skewed)」特徵:
- 離群值敏感性:少數持續超長週期的樣本(例如極端長壽的個體、因私鑰遺失而永久鎖定的代幣地址、或市場大牛市帶來的極端投資收益)會大幅拉高平均壽命,給出過於寬鬆的預期。
- 右側刪失數據處理:在實際觀察期結束時,仍有大量樣本未發生事件(如帳戶資金尚未耗盡或用戶仍在持倉)。在統計學中,這類資料被稱為「右刪失(Right-Censored)」。使用 Kaplan-Meier 存活分析法 能夠在不需觀測到所有樣本終點的情況下,精確估算中位存活時間及其信賴區間。
四、「花費壽命」在財務精算與營運分析中的量化模型
在資產規劃與企業財務運維領域,所謂的「花費壽命」或「資金耗盡中位年限(Median Asset Depletion Horizon)」,是用於衡量特定初始資金在連續提取情境下的存續週期。其實務計算涉及兩大關鍵模型:
1. 退休資產耗盡蒙地卡羅模擬(Monte Carlo Simulation)
在養老基金或個人財務自由(FIRE)規劃中,靜態除法(例如:總資產 ÷ 每年支出 = 存活年數)存在嚴重缺陷,因為它忽略了「報酬順序風險(Sequence of Returns Risk)」與「通脹侵蝕」。
標準的精算模型會設定資產配置比例(如股票、債券、貨幣市場基金與部分流動性質押資產)、歷史波動率與提領率,進行 5,000 至 10,000 次隨機路徑模擬:
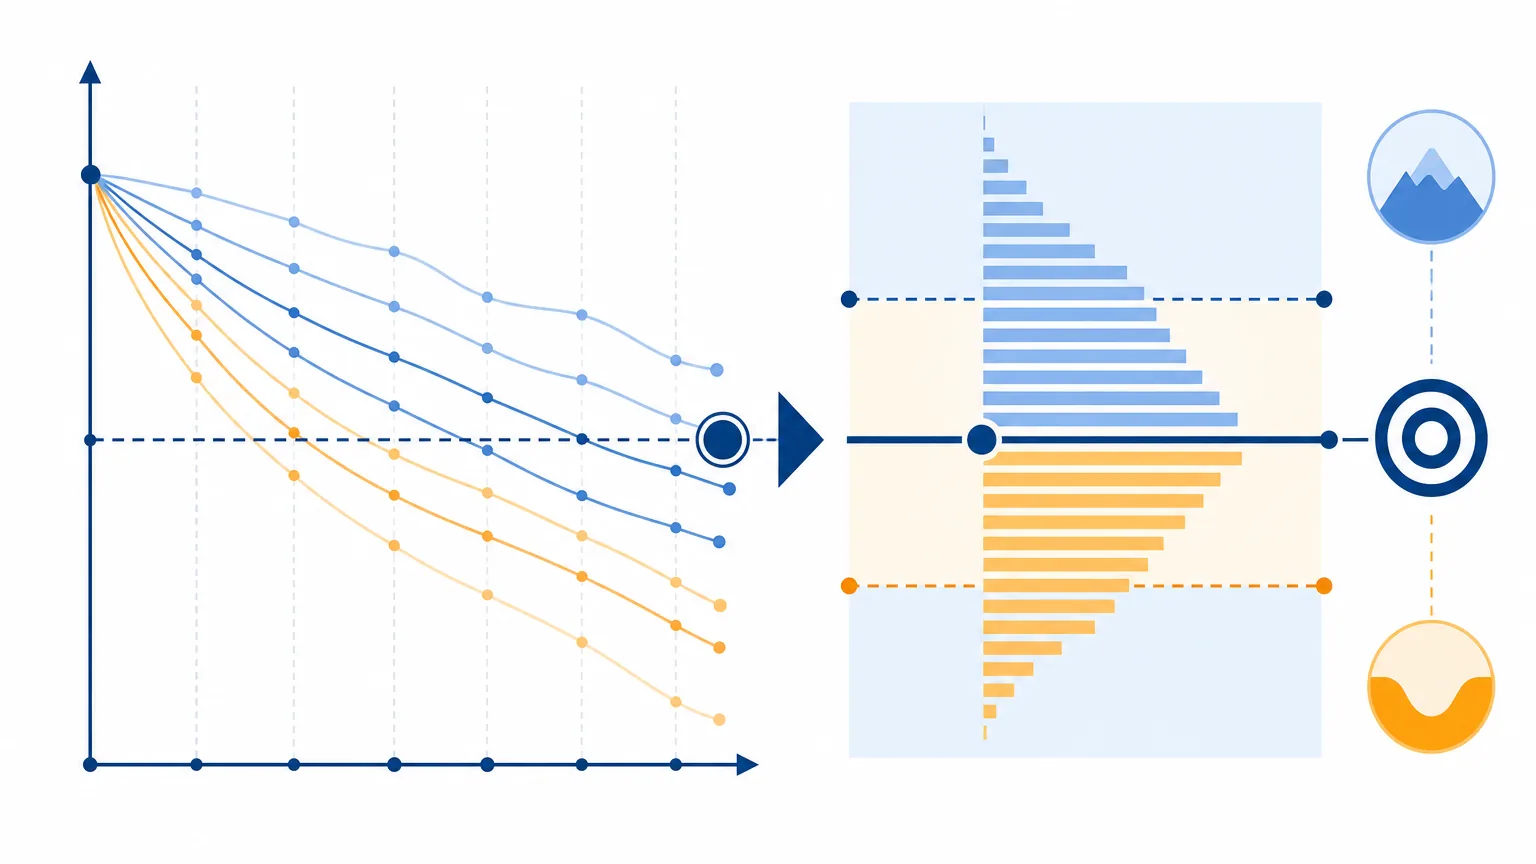
- 前期遇市場下跌:若在開始提領的前 3 至 5 年遭遇市場下行,投資人必須賣出更多資產份額以維持固定支出,導致本金永久性受損,資金耗盡時間將顯著提前。
- 中位數破產時間點:模擬結果會生成一條累積耗盡機率曲線。當累積破產率達到 50% 時對應的年限,即為該資產組合在特定提領速率下的「中位花費壽命」。
2. 點數、預付額度與 API 消耗半衰期分析
在企業營運或雲端服務(SaaS)的商業架構中,「花費壽命」被用於分析用戶預付點數或 API 信用額度的消耗週期:
- 動態消耗速率:建立用戶群體在不同生命週期階段的消耗函數 $C(t)$,推算額度降至初始值 50% 的中位時間(半衰期)與完全歸零時間。
- 財務負債估算:根據國際會計準則(IFRS 15),尚未被客戶消耗的預付額度屬於「合約負債(Contract Liability)」。精準計算點數花費壽命的中位分佈,是企業認列未履約收入與折現提存的重要依據。
五、跨領域綜合對照與分析矩陣
為避免在檢索與決策時產生混淆,下表完整對比了各領域中「MSOL」與「壽命/週期」相關指標的實際定義、衡量維度與行動準則:
| 所涉領域 | 核心對象與代號 | 時間 / 壽命定義指標 | 關鍵風險與約束邊界 | 標準應對與管理依據 |
|---|---|---|---|---|
| 區塊鏈 / DeFi | Marinade Staking SOL (mSOL) | Epoch 結算週期(2~3 天)、鏈上持倉時間中位數 | 智能合約漏洞、驗證節點罰沒(Slashing)、即時解押滑點 | 查閱鏈上智能合約審計報告,透過官方協議監控 mSOL/SOL 淨值增長率。 |
| IT 雲端維運 | Microsoft MSOnline 模組 | 軟體生命週期(EOL,2025 年 5 月底正式退役) | API 端點關閉導致自動化認證與使用者管理腳本中斷 | 將維運腳本由 MSOnline 全面重構遷移至 Microsoft.Graph 模組。 |
| 退休財務規劃 | 投資組合 / 提領策略 | 資產耗盡中位年限(50% 機率資金歸零時間) | 報酬順序風險、通脹超出預期、固定提領率過高 | 運用蒙地卡羅模擬評估提領率,導入動態支出規則(如 Guyton-Klinger 護欄策略)。 |
| 營運與可靠度 | 預付額度 / 硬體元件 | 中位存活時間(Kaplan-Meier $S(t)=0.5$) | 樣本右刪失偏差、早期失效與用戶流失率驟升 | 建立存活分析模型,區分活躍群體與流失群體之消耗速率分佈。 |
六、決策判斷流程與實務建議
在面對相關數據分析或操作需求時,建議遵循以下步驟進行判斷與分流:
- 確認資料所屬語境:檢視手頭數據或代碼出現的環境。若涉及
PowerShell、Azure AD、Entra ID,則屬於微軟模組遷移議題;若涉及Solana、DeFi、APY、Staking,則屬於鏈上流動性代幣分析;若涉及Withdrawal Rate、Survival Probability、Monte Carlo,則為精算統計模型。 - 評估時間邊界的確定性:若分析涉及 IT 系統,其退役時程為確定性時間節點;若涉及財務資產耗盡或用戶行為,必須採用區間估計與機率分佈,切忌以單一平均值進行線性外推。
- 檢視底層風險假設:在計算資產消耗模型時,確保將極端市場波動、質押協議的智能合約風險以及流動性鎖定週期(Epoch Delay)納入提領彈性考量,避免在流動性緊縮時被迫承受折價或滑點損失。
常見問題解答(FAQ)
Q1:持有 mSOL 是否代表資產會隨時間「自然到期」或「歸零」?
不會。mSOL 本身是無期限限制的流動性質押憑證。只要 Solana 底層網絡持續運行且 Marinade 協議正常運作,質押獎勵會持續累積於代幣價值內。除非底層驗證節點遭受大規模罰沒處罰,或智能合約出現致命漏洞,否則不存在時間上的到期失效機制。
Q2:在蒙地卡羅資產耗盡模擬中,中位壽命為 30 年是否代表必定能安全支撐 30 年?
不代表。「中位壽命為 30 年」意味著在模擬的數千種市場行情路徑中,有 50% 的機率資金會在 30 年內耗盡,另有 50% 的機率存續超過 30 年。在嚴格的退休精算中,50% 的失敗率通常被視為極高風險。多數機構會以 90% 或 95% 的存活概率(即破產機率僅 5% 至 10%)作為安全邊際的基準標準。
Q3:為甚麼微軟 MSOnline 模組退役後,相關腳本不能再使用?
因為微軟已正式關閉支援 MSOnline 模組的舊版 Azure AD Graph API 後端伺服器端點。即使本地端 PowerShell 仍安裝了 MSOnline 模組,執行指令時亦無法與微軟雲端伺服器建立有效通訊,必須改寫為基於 Microsoft Graph REST API 的新版語法。