錢放在銀行戶口裡,許多人的直覺是「資金放著跑不掉」。真正麻煩的情況往往在於:戶口長時間沒有進出紀錄,銀行系統會自動將其歸入不活躍或休眠類別。這類限制通常在最需要動用資金時才浮現——轉數快(FPS)無法轉出、提款卡突遭停用、網上銀行僅剩查閱功能,甚至顯示要求聯絡分行更新資料。特別是開立多個戶口、僅頻繁使用其中一兩個的個人或企業,極易遇到一年以上未動供應資金鏈受阻的情況。
銀行處理長期未動戶口的風控邏輯、各級交易限制的差異、恢復往來的具體手續,以及日常維持戶口活躍的防範策略,均有清晰的操作準則。各間銀行的具體條款細節存在差異,若遇具體個案,應以個人簽署的開戶合約及銀行最新公告為準。
銀行怎樣界定「一年以上未動」
銀行判定帳戶是否處於活躍狀態,核心依據並非結餘多寡,亦非客戶是否曾登入手機應用程式,而是是否存在由客戶主動發起的交易。例如主動存入、提款、對外轉賬、繳費、外幣兌換或開立定期存款等操作,通常均符合標準。相反,由系統產生的被動紀錄(如銀行派發利息、自動扣除服務費、第三方常設指令入賬等),普遍不被視為客戶主動交易。
在時間門檻方面,市場常見的分界線為連續 12 個月、18 個月或 24 個月無客戶發起之交易。儲蓄戶口、往來(支票)戶口及綜合貨幣戶口的劃分標準可能各有不同。部分機構會先將戶口列為「不活躍」,限制部分高風險功能;隨時間推移若仍無主動紀錄,則進一步轉為「休眠」或「無進支」狀態,屆時對外支付功能將全面暫停,必須重新確認身份後方可解除。
由「未動」到「受限」:四種常見狀態辨析
日常所稱的「戶口受限」,背後涉及不同性質的監管與內部處置機制。準確分辨所處狀態,有助於採取正確的應對流程。
| 狀態類別 | 典型觸發原因 | 常見功能限制 |
|---|---|---|
| 不活躍狀態 | 連續超過指定期限無主動交易紀錄 | 轉出限額降低,部分高風險功能受限,多數仍可收款與查閱 |
| 休眠/無進支 | 未動年期更長,或通訊資料失效無法送達通知 | 對外轉賬、提款卡、FPS 轉出全面停止,支票可能被退票 |
| 合規風控審查 | 資金往來突增、交易模式異常或客戶盡職審查資料過期 | 功能被部分或全面暫停,需提交合法資金來源及業務證明 |
| 執法或司法凍結 | 執法機構依法發出限制通知或法庭發出財產扣押命令 | 戶口資金遭法律限制,銀行無權擅自解除,須循司法途徑 |
長期缺乏交易引發的通常屬於前兩種行政性質的狀態,處置重心在於重新核對身份並更新個人通訊資料;後兩種則涉及法規審查與法律程序,需按指引補交實質證明文件或配合法定調查。
凍結風險的成因與監管考量
金融機構對靜止帳戶施加嚴格控管,主要基於防範欺詐與打擊清洗黑錢的監管要求。長期無人過問的戶口常成為不法分子盜用或用作傀儡戶口的目標。客戶若長期未登入或未核對月結單,帳戶遭受侵入往往難以即時察覺。
此外,通訊資料中斷亦是主要誘因。當客戶更換手機號碼、電郵或搬遷地址後未向銀行申報,導致郵件或短訊退回,銀行在無法有效確認持有人身分的情況下,為保障資金安全,便會啟動保護性限制措施,直至客戶主動現身完成資料重核。
交易暫停與轉賬限制的實際表現
休眠戶口的限制通常遵循梯度收窄機制,不同渠道的影響具體如下:
- 網上及手機銀行:大多保留基本登入與餘額查詢權限,但對外轉賬、匯款、繳費及定期開立等操作按鈕會轉為不可用狀態。
- 轉數快(FPS):已綁定的識別碼(手機號碼/電郵)可能處於暫停服務狀態,需重新激活戶口後再次完成驗證方可恢復收付款。
- 自動轉賬與常設授權:已設定的定期自動扣款(如保費、租金、信用卡還款)可能中斷,易衍生逾期繳費風險。
- 實體提款卡:櫃員機提款、商戶 POS 終端機扣款交易可能被拒,個別情況下卡片會被系統註銷而需補發。
- 支票簽發:已簽發之支票在休眠狀態下可能遭退票處理,直接對商業信用造成負面影響。
「入得、出唔得」的資金單向流動現象
在實務操作中普遍存在一條分界線:款項轉入未動戶口通常能夠成功,但資金對外轉出則會受阻。資金存入不涉及客戶授權風險,系統多數自動入賬;轉出則必須確認指令由持有人親自發出。由於戶口久未活躍,身份授權未經更新,系統自然會截停出賬請求。
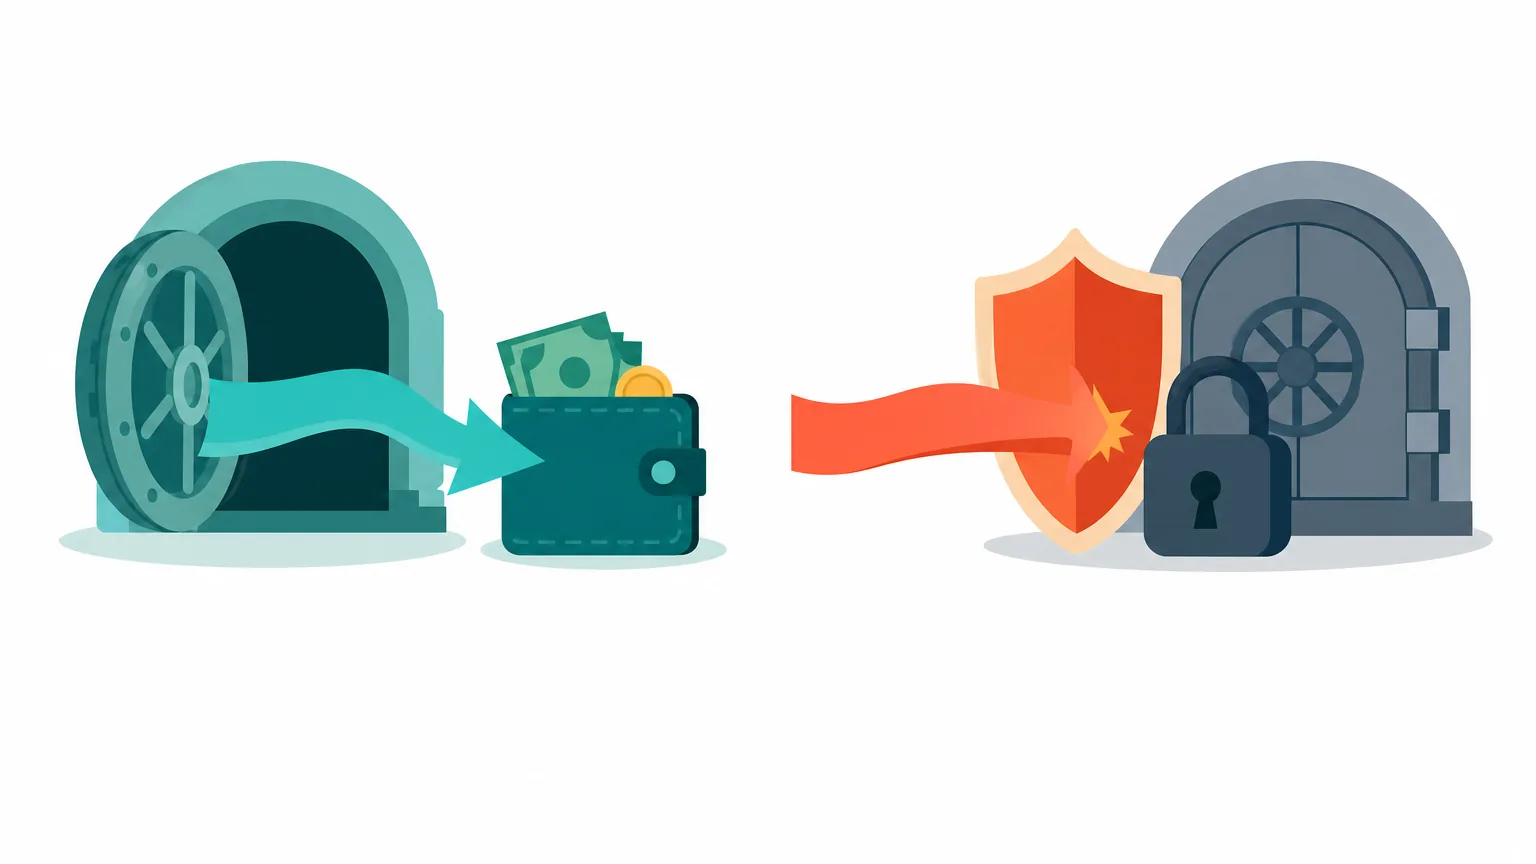
這種單向流動容易讓人誤以為戶口運作一切如常,從而繼續將資金匯入,最終導致大額款項無法即時調用。在向久未使用的戶口注入大額款項前,務必先行測試各項轉出功能。
如何快速排查戶口可用狀態
確認戶口運作情況可透過以下四步進行自我檢驗:
- 登入電子銀行系統,檢查轉賬、繳費等支付功能是否仍處於正常交互介面。
- 發起一筆極小額的測試轉出(例如轉賬港幣一元至個人其他同名戶口),觀察是否出現錯誤代碼或交易限制提示。
- 檢視電子月結單通知是否持續定期收到,確認聯絡電郵或短訊通知渠道暢通。
- 致電銀行官方客戶服務熱線,向職員核對戶口當前狀態及所需維護手續。
恢復戶口往來之標準流程
解除休眠狀態須完成法定的身份確認程序,一般流程涵蓋以下環節:
- 查詢與預約:先透過電話銀行或手機應用程式查詢戶口狀態,確認是否允許線上重啟,或需預約前往分行辦理。
- 準備必備文件:備齊身份證明文件正本(如香港身份證、護照)、最近三個月內發出的有效住址證明,以及過往的開戶紀錄或實體提款卡。
- 資料核對與確認:親臨分行或透過指定視像認證完成簽名式樣核對、更新通訊地址與電話,並回答戶口用途等盡職審查問題。
- 等待後台解鎖:完成手續後,視乎銀行內部合規覆核進度,解除限制可能即時生效或需時數個工作天。
- 功能重設與測試:戶口重新激活後,需逐一重新綁定轉數快識別碼、重建常設授權指示,並作小額交易確認。
身份核實原則上必須由戶口持有人親自辦理,銀行嚴禁未經法定授權的第三方代理。坊間聲稱可代辦解凍的仲介服務存在嚴重個人私隱洩露及欺詐風險,切勿輕信。
身處海外或長期離港之因應方案
對於已移居海外或長期不在香港的持有人,一旦戶口休眠,處理成本相對較高。若暫時無法返港,應主動聯絡銀行海外客戶專線,查詢是否提供合資格的遠程見證、視像認證或透過海外指定分支機構驗證的替代渠道。各行政策按風險評估動態調整,須以銀行正式答覆為準。
最穩妥的預防策略是在離港前整合帳戶架構:結清非必要戶口,確保保留的戶口已登記有效的海外手機號碼與電郵,並設定定期定額的主動轉賬指令,確保持續具備活躍交易紀錄。
維護戶口活躍的正確操作方式
維持帳戶狀態並不需要複雜操作,關鍵在於維持定期且實質的客戶主動行為:
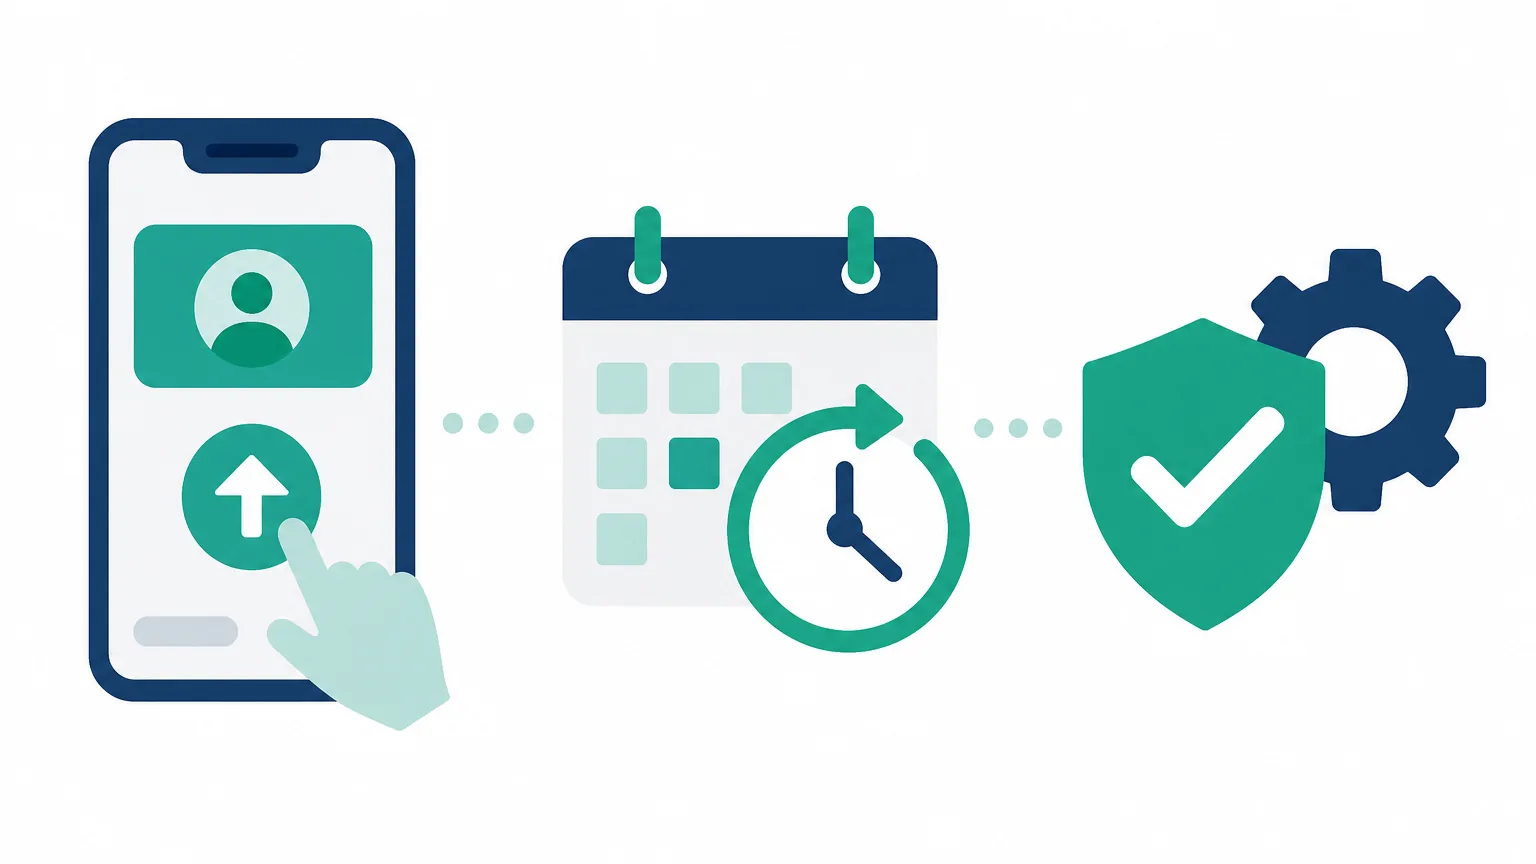
- 主動發起小額轉出:每半年或一年,自行操作一筆小額對外轉賬或同名轉賬。
- 主動進行理財操作:經電子銀行進行一次外幣買賣換匯,或手動開立一筆新的小額定期存款。
- 使用轉數快繳費:主動透過網上銀行繳納公用事業賬單或政府費用。
- 保持資料時效:一旦變更聯絡電話、住宅地址或稅務居民身份,應立即向銀行提交資料更新。
非休眠原因受限的處理途徑
若帳戶限制並非源於長期未動,而是涉及反洗錢風控或執法要求,處理程序與時效則完全不同。因交易模式異常引起的風控審查,持有人應積極配合合規要求,一次性備齊清晰的資金來源證明文件(如薪金證明、商業合約、完稅證明等)。
若涉及執法機關發出的限制通知或法庭命令,具體處置時效因應法律程序及個案調查進度而定,銀行在法律層面上無權單方面解封,客戶須經由法律途徑或配合執法機構的調查辦理。
在與銀行溝通時,建議詳細記錄聯絡時間、渠道、職員姓名或參考編號,重要進展盡量保留書面憑證。如遇服務流程爭議,可循銀行內部投訴機制反映;若屬合資格的金錢爭議,亦可向金融糾紛調解中心(FDRC)查詢調解機制之適用門檻與申請期限。
常見問題
戶口休眠後,裡面的存款會被充公嗎?
香港並無存款因長期休眠而直接充公歸政府或銀行的制度,資金所有權依然屬於持有人。但若長期失聯,未來恢復往來或提取資金的核實程序將更為繁複,建議儘早完成重啟手續。
僅有薪金自動轉賬入賬,能否算作活躍戶口?
僱主自動轉賬入賬屬於第三方發起的交易指令,銀行系統通常不會將其視為客戶本人的主動操作。若戶口僅有入賬而從無主動轉出或消費,仍存在被界定為不活躍的可能,建議定期由本人主動發起交易。
聯名戶口進入休眠狀態應如何解鎖?
聯名戶口的重啟要求視乎開戶時的簽署指示(單簽生效或雙簽生效)。多數銀行要求全體持有人或主要持有人親臨分行重新核實資料。若其中一方身故或失去行為能力,則需按法定遺產繼承或監護程序辦理。
重新啟動後,轉賬限額是否需要重新設定?
戶口重啟後,電子銀行的每日轉賬限額、小額轉賬上限以及轉數快設定通常會重置為預設或較保守的初始額度。完成重啟後應即時登入網上銀行檢查限額設定,並按需要重新調高。
名下有多個長期不用的銀行戶口,最佳處置方式為何?
建議進行全面資產盤點,將閒置且無特殊用途的戶口主動辦理結清銷戶,僅保留一至兩個常用往來戶口與備用戶口。此舉能有效降低身份被盜用的風險,同時免除後續管理多個靜止帳戶的時間成本。