Focusing on expanding the article’s length to meet publication requirements. Analyzing “交易所淨流出含義” and “交易所淨流出含義詳解,拆解鏈上資金流動如何牽動加密貨幣買賣壓力” to identify areas for expansion within the existing content. Considering how to elaborate on the concepts of exchange net outflows and their impact on cryptocurrency buy/sell pressure.
Analyzing how to complete Section 5, focusing on practical identification of cold/hot wallet consolidation and delayed address labeling. Considering UTXO structure, change addresses, and batch transaction characteristics as key on-chain indicators.
Expanding Section 5 to include detailed steps for identifying these on-chain patterns. The focus is on differentiating between genuine withdrawals and internal wallet management within an exchange, thus avoiding misinterpretation of net flow data.
Adding a new section exploring the divergence between spot net outflows and the derivatives market. Examining funding rates, open interest, and cash & carry arbitrage strategies, to explain scenarios where price declines despite net outflows.
Developing a new section to analyze the interplay between stablecoin net flows and mainstream cryptocurrency net flows. Constructing a four-quadrant matrix (BTC Out/Stablecoin In, BTC Out/Stablecoin Out, BTC In/Stablecoin In, and BTC In/Stablecoin Out) to interpret buying pressure and reserve dynamics effectively.
打開鏈上數據分析儀表板,交易所淨流出(Exchange Netflow)往往是最容易被市場解讀為「大牛市訊號」的核心數字。無論是社交平台上的大戶轉帳警示,還是社群討論中的買盤推估,負值的淨流出常被直接等同於暴漲前奏。然而,未經交叉驗證的數字背後,可能隱藏著熱錢包歸集、托管機構調倉或是做市商對沖等假象。
一個顯示為負數的流量,本質上只代表代幣正在脫離已知標記的交易所體系。搞清楚資產背後的去向、流速與衍生品市場的配套關係,才能在制定交易策略時避開鏈上噪音陷阱。
淨流出的核心運算邏輯與數據局限
從計算本質來看,淨流出的公式十分直觀:在特定統計週期內(如 24 小時),特定資產「轉入交易所地址的總量」減去「轉出交易所地址的總量」。當轉出量大於轉入量,即為淨流出(通常顯示為負數)。若要深入剖析資金層級,專業分析平台(如 Glassnode、CryptoQuant)還會將淨流量按單筆轉帳的金額規模分層,以便觀察究竟是巨鯨大額提幣,還是散戶集體提款。
這項數據在實務運用中永遠存在誤差,主因在於以下核心限制:
- 地址標籤的滯後與修正:鏈上分析平台仰賴聚類算法與公開線索推斷交易所地址。當交易所更換冷錢包架構或生成全新的充值地址時,未標記地址間的轉移極易被誤判為外部流動,直至數據商回溯調整。
- 時間尺度的雜訊干擾:單日的大額淨流出往往受特定做市商調度影響;相對地,7 日至 30 日的移動平均線更能反映中長期籌碼沉澱趨勢。
- 幣量與美元價值的視角切換:分析供應收緊時,建議以「代幣顆數相對於交易所總儲備」的比例為準,避免幣價大幅波動干擾對真實流動性衝擊的判斷。
流動性傳導:淨流出如何影響訂單簿賣壓
存放在交易所熱錢包內的加密貨幣,等同於隨時可兌現的「貨架庫存」。投資者只需發出指令,即可在幾毫秒內轉化為撮合系統中的即時賣單。從持有狀態到形成實體拋壓,摩擦成本近乎為零。
當資產被提領至自托管錢包時,其賣出路徑隨之改變。若要重新拋售,必須經歷鏈上發送、網絡節點確認、交易所入帳等步驟,在網絡壅塞時甚至耗時數小時。這種操作成本天然過濾了衝動交易,使流通盤籌碼呈現階段性鎖定。
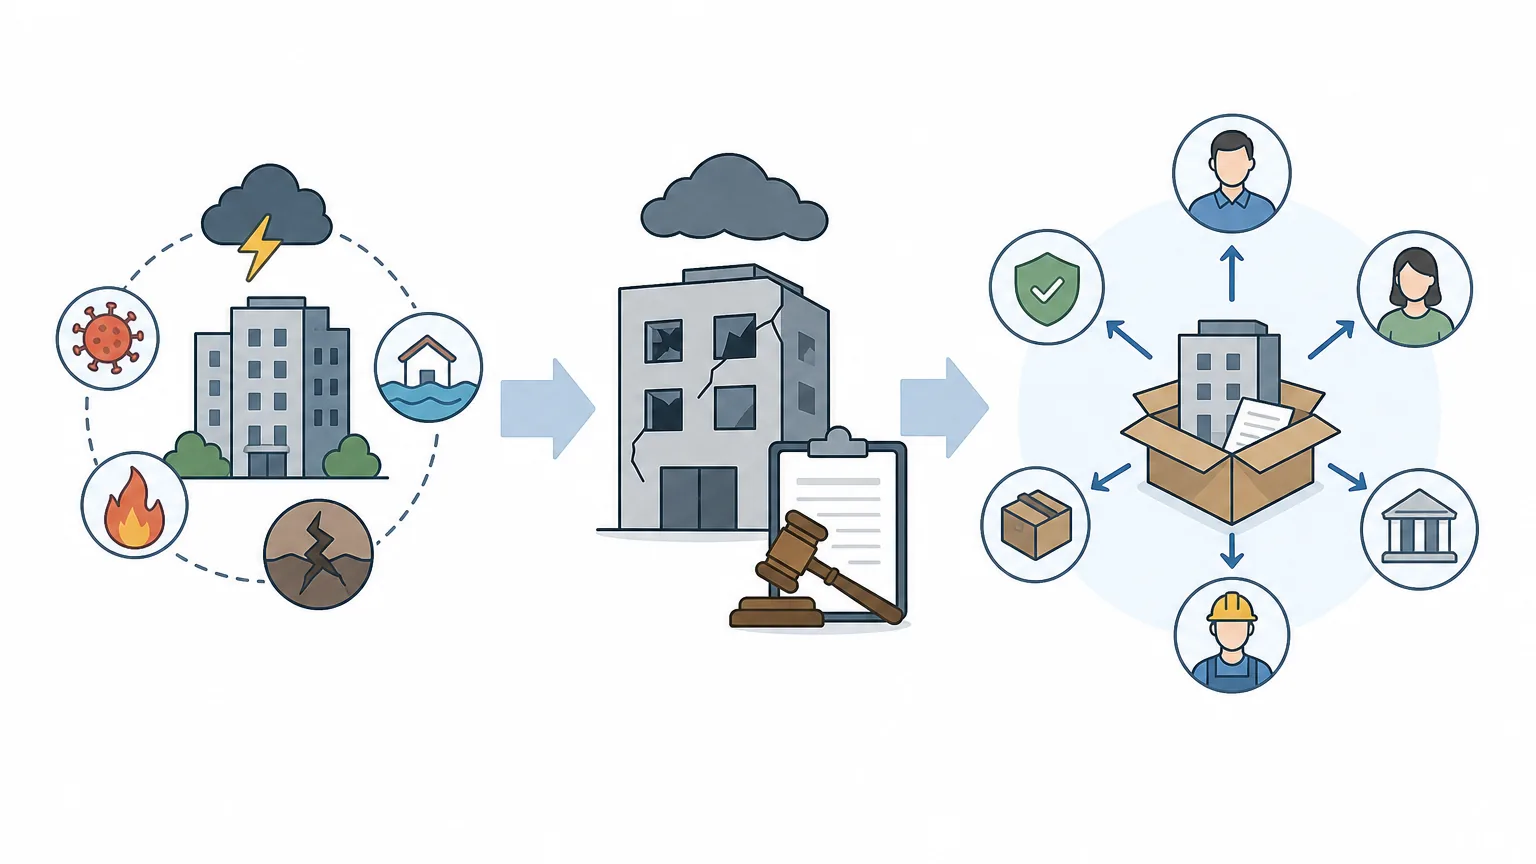
辨析四類成因:負數背後的資金流向真相
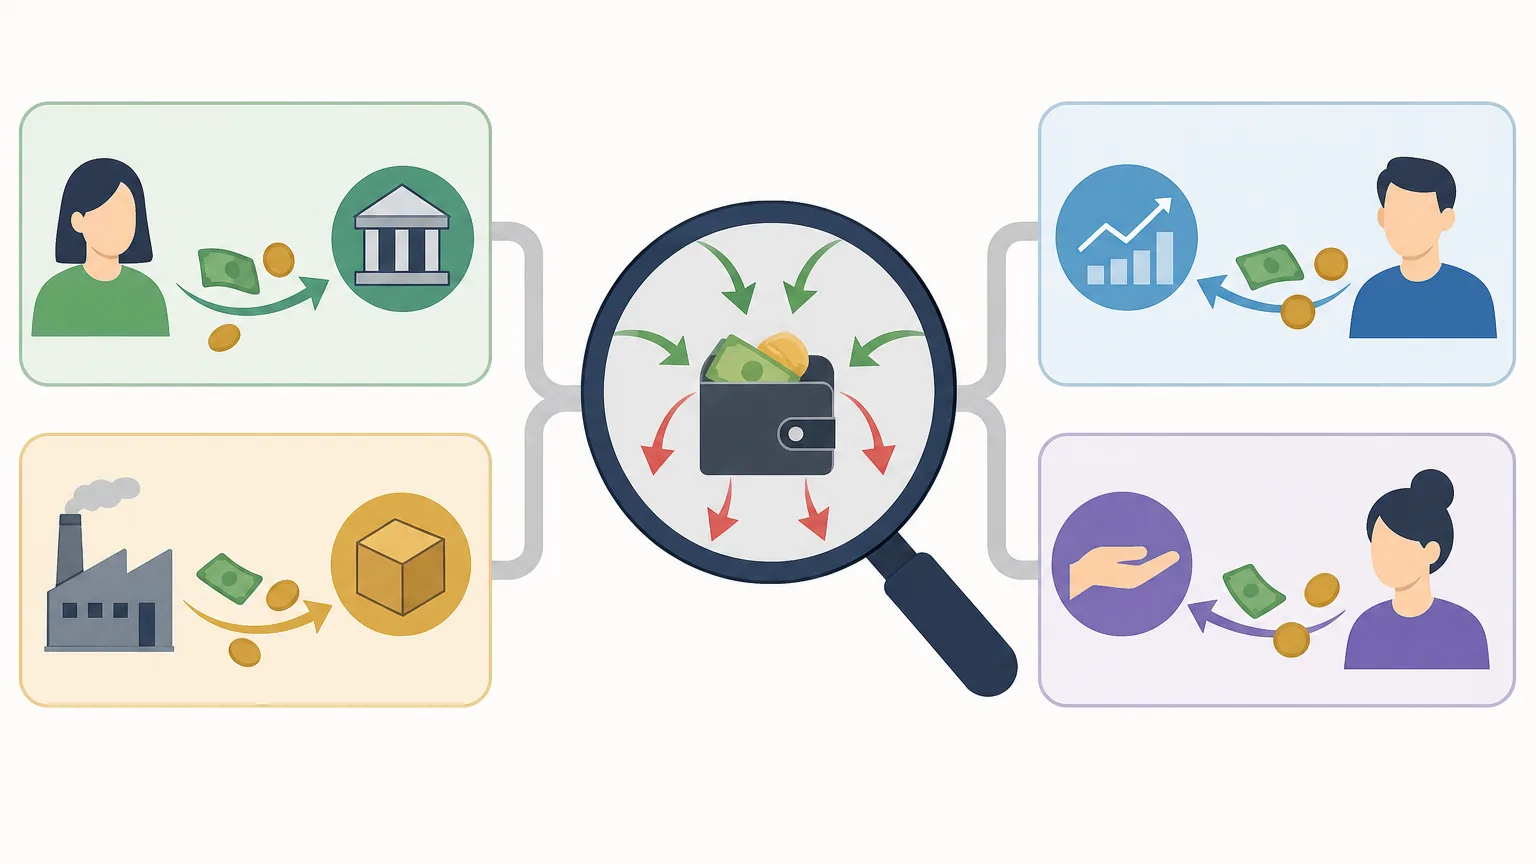
面對大額淨流出,必須結合鏈上追蹤工具判斷資金去向,而非盲目樂觀。資金流出主要涵蓋四種不同情境:
如何避免被內部歸集與標記延遲誤導
交易所為了私鑰安全加固或例行密鑰輪換,會定期將熱錢包更換為全新未公開地址。在第三方數據服務商尚未將新地址納入標籤庫前,舊地址向新地址的轉移會直接被標記為「交易所大額淨流出」,在數小時內引發社群與演算法交易系統的誤判。
要有效過濾此類雜訊,交易者可從以下技術細節著手審查交易特徵:
- 批次處理架構(Batching Transactions):比特幣 UTXO 模型或以太坊的多重調用交易中,如果一筆轉帳包含數百個輸出地址且附帶找零機制,該筆交易絕大多數屬於交易所提款或歸集程式,並非單一巨鯨的個人囤幣行為。
- 資金規模與規則性:交易所內部的熱錢包定期清理往往發生在特定 UTC 時間區段,且劃轉金額通常呈現極為規整的四捨五入整數(例如剛好 5,000 枚或 10,000 枚 ETH)。
- 多平台交叉確認:切忌依賴單一鏈上情報終端。若 Glassnode 顯示劇烈淨流出,但 CryptoQuant 或 Nansen 的儲備量數據保持持平,則極大概率是特定平台對某個冷錢包地址的標籤定義產生分歧。
現貨淨流出與衍生工具市場的背離陷阱
很多投資者最常遭遇的困惑在於:明明觀察到連續數天的比特幣交易所淨流出,幣價卻在隨後數日內迎來連續下挫。這種背離的背後,往往是衍生工具市場正在主導短期價格發現。
在現代加密市場體系中,定價權並非完全由現貨訂單簿決定。當我們審視淨流出時,必須同步檢驗永續合約與期權市場的三個關鍵變量:
1. 資金費率(Funding Rate)與未平倉合約(Open Interest)
如果現貨呈現巨額淨流出,但合約市場的未平倉合約量急劇飆升,同時資金費率呈現極度負值,這往往代表大型空頭主體正在進行「現貨提幣 + 期貨做空」的保護性對沖或期現套利(Cash & Carry)。在此架構下,被提走的現貨並未轉化為看漲信心,反而成了保證金結構的一部分;衍生品市場的高槓桿空頭賣壓將直接壓制標的資產價格。
2. 期現套利(Basis Trade)的平倉流動
機構在基差合適時會買入現貨並在季度期約放空以賺取無風險基差收益。當基差收窄、合約交割臨近時,機構會贖回現貨進行結算調配。此類現貨轉移在鏈上同樣呈現為流出交易所,但其實質是套利交易進入尾聲,隨之而來的可能是套利者在其他市場將現貨脫手變現,形成延遲性的拋壓。
3. 流動性抽乾帶來的雙向高波動
交易所淨流出使掛單簿深度的買賣盤同步變薄。流動性匱乏意味著推動價格所需的資本門檻降低:這既意味著少量買盤能拉升幣價,也意味著當外部宏觀環境突發利空時,微小的市場拋單便能擊穿買盤支撐,引發多頭槓桿連環踩踏清算(Long Squeeze)。因此,儲備水位極低往往不是單純的單邊暴漲保證,而是波動率即將急劇放大的前兆。
穩定幣淨流入 vs 幣種淨流出:雙維度矩陣研判
單獨評估某一風險資產的淨流出存在盲區。真正驅動現貨訂單簿買方動能的,是停留於交易所內隨時準備承接資產的「乾火藥」——穩定幣(USDT、USDC 等)。
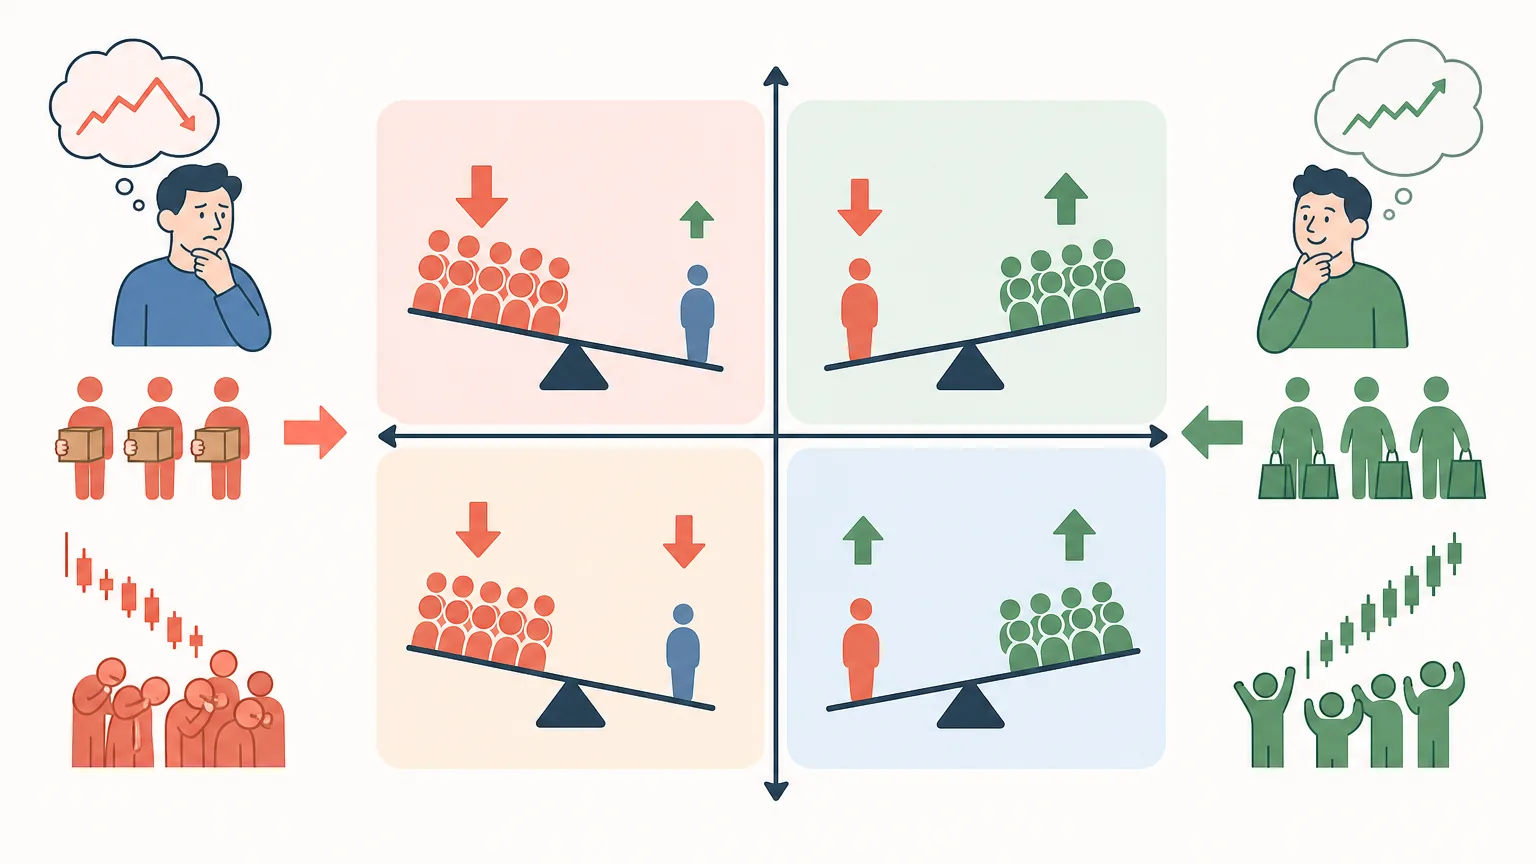
將「主流資產(BTC/ETH)淨流量」與「穩定幣淨流量」進行交叉定位,可以構建出判斷市場供求關係的四象限分析矩陣:
| 市場象限 | 鏈上數據特徵 | 供需實質意義 | 潛在趨勢傾向 |
|---|---|---|---|
| 象限一:真買盤積累 | 主流幣淨流出 穩定幣淨流入 |
現貨貨架庫存收緊,同時充值資金增加,場內承接力極強。 | 健康多頭主升浪 |
| 象限二:流動性休眠 | 主流幣淨流出 穩定幣淨流出 |
代幣雖然被自托管,但資金同時在離場撤出交易所,現貨交投轉冷。 | 窄幅震盪、低波動盤整 |
| 象限三:潛在承接墊底 | 主流幣淨流入 穩定幣淨流入 |
獲利籌碼或套現盤進場,但買方資金充沛,訂單簿進行高換手吸收。 | 高換手籌碼重組、劇烈雙向波動 |
| 象限四:高危極度拋壓 | 主流幣淨流入 穩定幣淨流出 |
可售庫存迅速堆積,流動性資金加速提現或轉入冷庫,買盤深度潰散。 | 空頭趨勢、下破風險高 |
從上述矩陣可知,僅有「主流幣淨流出」而欠缺「穩定幣淨流入」配合時,市場僅僅處於現貨供給受限的初級階段,並不具備強勁推升價格的主動買盤。只有兩個指標同時指向良性流向,才是確定性較高的流動性格局。
代幣經濟架構差異:不同幣種淨流出的實質區別
並非所有加密貨幣的交易所淨流出都具備相同的經濟學含義。比特幣、以太坊與長尾 DeFi/公鏈代幣在鏈上生態架構中的用途差異,直接改變了資金流出的沉澱去向:
-
比特幣(BTC):純粹的儲備與結算資產
比特幣缺乏複雜的原生合約應用,大額資產流出交易所後的去向通常非常純粹——進入多重簽名金庫、機構托管機構或個人冷錢包。這意味著比特幣的淨流出往往代表真正的「鎖定在貨架之外」,對現貨賣壓的消除效率最高。 -
以太坊(ETH):質押與生息生態的虹吸
以太坊從交易所流出,很可能是為了參與信標鏈驗證、流動性質押(LSD,如 Lido)或再質押協議(Restaking,如 EigenLayer)。雖然這同樣鎖定了籌碼,但這些衍生質押代幣(如 stETH、eETH)能夠在去中心化借貸協議中反覆加槓桿。當 DeFi 出現流動性清算時,可能引發資產在去中心化交易所(DEX)被甩賣,並最終回流中心化交易所形成二次拋壓。 -
中小市值代幣(Altcoins):做市轉移與跨鏈逃逸
山寨幣出現淨流出時需格外警惕。許多團隊或做市商會將代幣從中心化平台提款,轉而部署到去中心化流動性池(AMM 池)進行做市、跨鏈橋轉移,甚至透過無監管渠道進行場外私下拆售。若缺乏鏈上活躍度的配合,單純的山寨幣淨流出往往難以對價格形成穩固支撐。
建立多維鏈上驗證工作流:實操四步法
為了在日常交易分析中準確解讀交易所淨流出,建議建立一套邏輯閉環的鏈上多維審查流程,嚴格排除虛假訊號:
-
第一步:規模與均線過濾
排除突發的單筆超大額尖刺流量,聚焦於 7 日或 14 日平滑移動平均線(SMA)。觀察整體交易所儲備(Exchange Reserve)是否呈現平穩且持續的階梯式下行,而非單日孤立數據。 -
第二步:區塊鏈瀏覽器穿透溯源
隨機抽樣異常流出交易的哈希值(TX Hash),透過 Etherscan、Mempool 等區塊鏈瀏覽器追蹤接收地址:- 接收地址若為乾淨的冷錢包,且隨後無任何轉出,確認為有效囤幣;
- 接收地址若為智能合約、橋接合約或短時間內打散轉往其他交易所,則標記為非典型流動。
-
第三步:現貨訂單簿深度核驗
進入交易所實際觀察標的資產的掛單簿(Order Book Depth)。檢查 1% 至 2% 深度範圍內的 Ask(賣單)深度是否出現實質萎縮。若鏈上淨流出龐大,但訂單簿賣盤掛單量依然厚重,說明現貨可售籌碼並未如數據顯示般緊俏。 -
第四步:合約與波動率環境確認
同步檢查永續合約的持倉量結構與資金費率。確保流出不是期現套利對沖所致,並評估當前隱含波動率(IV)。若處於流動性收緊與高持倉並存的環境,應主動收窄止損區間,防範由流動性真空引起的劇烈插針行情。
總結:將淨流出定位為「結構指標」而非「擇時訊號」
交易所淨流出是一項極具價值的宏觀結構性指標,它揭示了籌碼在中心化交易網絡與分散式存儲架構之間的長週期遷徙。它回答的是「流通盤籌碼處於收緊還是鬆動狀態」的供需格局問題。
然而,淨流出並非即時的觸發器或擇時工具。資產離開交易所並不保證明日價格必然上揚,它只是在訂單簿層面提高了賣出的摩擦成本。理性運用鏈上數據的關鍵,在於結合穩定幣儲備、合約持倉與訂單簿深度進行立體印證,始能從紛繁複雜的鏈上轉帳雜訊中,準確看透資金流向的真實意圖。