每當比特幣價格出現大幅波動,長期持有者供應量這個鏈上指標總會成為市場焦點。隨着加密市場結構與參與主體日益成熟,單純觀察現貨價格或短線交易量,已難以精準評估整體資金的持幣意願與籌碼結構。從鏈上數據的底層邏輯出發,解讀長期持有者供應量的動態變化,有助於深入理解囤幣趨勢與市場籌碼的分布狀況。
衡量「囤幣決心」的指標:長期持有者供應量的基本概念
長期持有者供應量(Long-Term Holder Supply,簡稱 LTH Supply)是用於統計比特幣網絡中長時間未發生移動的加密貨幣總量。根據 Glassnode 的長期與短期持有者供應指標說明,一枚比特幣若在同一鏈上地址停留超過 155 天,即會被統計模型歸類為長期持有供應;一旦該枚幣在鏈上被發起轉帳,其幣齡便會重新計算,並即時退出長期持有者的統計範疇。
這項機制客觀反映了資金的真實活動軌跡。例如,投資者將比特幣提至冷錢包並原封不動存放數年,該筆資產必然跨越 155 天門檻,算入長期供應;相反地,交易所熱錢包中的資金因高頻流動,極難累積足夠的停留時間,因而主要屬於短期持有者範疇。
鏈上數據的核心價值在于擺脫主觀陳述,直接紀錄資金的真實移動。無論持有人的投資動機為何,只要資產在鏈上發生劃轉,統計數據就會如實扣減長期供應額。這使得長期持有者供應量成為分析市場基底籌碼穩定度時,極具參考價值的客觀指標之一。
當前囤幣趨勢格局:機構化與流動性分層
比特幣網絡經歷多次牛熊週期交替後,市場參與主體已發生結構性改變。現貨比特幣 ETF 的推出與發展,為傳統合規資金提供了直接參與通道,家族辦公室、機構基金與企業儲備逐步將比特幣納入資產配置範疇。這種轉變改變了「持有」的具體形態:早期囤幣主要集中於個人私鑰,而當前已有相當比例的沉澱籌碼託管於合規機構或信託產品中。NewsBTC 關於市場結構的分析亦提到,機構託管資產的增長,深刻影響着現貨市場的流動性分布。
機構資產管理策略通常遵循嚴格的风控機制與財務周期,例如長期資產配置配置方案或稅務規劃考量,這些非情緒化因素促使大量籌碼進入長期鎖定狀態。同時,散戶投資者的分化也日益顯著:部分投資者轉向定期定額的長線配置,另一部分則習慣將資產移入硬體冷錢包進行沉澱。
根據 Fidelity Digital Assets 的長期持有者供應量分析,在多個週期階段中,長期持有者供應量佔整體發行量的比例均保持在偏高水平,反映出市場中固有的長線持有力量正在持續沉澱。
當交易平臺上的短期買賣頻繁交投時,長線資金往往維持沉寂。長期持有者供應量維持高位,意味著市場中暫時退出流通交易的「沉澱資產」增加,短時間內形成直接拋售壓力的可能性相對降低。
供應量上升背後反映的市場心理
長期持有者供應量的上升,精確的理解是整體供應總量中「休眠籌碼」的比例攀升。這種現象在價格盤整或震盪回調階段尤為顯著。當市場失去短期暴利效應,部分投資者傾向於關閉盤面、暫停操作,將資產靜置於錢包中,隨着時間推移,這部分籌碼自然跨越 155 天門檻,推高長期供應數據。
此外,非交易性劃劃轉同樣會影響數據變化。例如投資者將資產由交易所熱錢包提至離線冷錢包,或是進行安全升級的地址遷移。雖然比特幣總量並未改變,但由於該操作使籌碼脫離了即時交易環境,大幅降低了因市場恐慌而觸發止損拋售的概率。
| 供應量走勢 | 對市場的潛在含義 |
|---|---|
| 持續上升 | 籌碼正從活躍流通轉入休眠狀態,可供交易的現貨流動性收緊;若價格同步保持平穩,通常為籌碼累積特徵。 |
| 拐點下降 | 早期休眠資產被重新激活並發生轉移;在牛市高點附近,常對應獲利了結行為;在熊市末期,可能對應被迫清算。 |
| 區間持平 | 新沉澱至 155 天的資產規模與被重新消耗的舊籌碼規模大致相當,市場處於動態平衡期。 |
供應量下降的解讀:獲利了結還是資金重組?
當長期持有者供應量出現明顯下降時,解讀時需保持客觀,不可直接將其與「大規模恐慌拋售」劃上等號。鏈上模型僅能識別「幣齡被刷新」,無法直接判定劃轉的目的。例如機構投資者進行託管架構調整、清算合約轉移,或是個人投資者重新規劃冷熱錢包分布,都會觸發幣齡重置,導致長期供應量數據短期內下降。
判斷數據下降的實質影響,關鍵在於觀察資產轉移後的去向:
- 若被喚醒的長期籌碼大量流入交易所充值地址,通常意味着潛在賣壓正在形成;
- 若劃轉僅發生於私人錢包或場外交易(OTC)專用託管地址之間,對公開市場現貨價格的直接衝擊則相對有限。
结合價格位置進行綜合評估更具效益:在價格大幅上漲並創下階段新高時,長期供應量下降通常反映早期低成本籌碼正在分批實現利潤,這是牛市中後期的典型特徵;若在價格長期低迷、跌至階段低位時,長期供應量仍出現異常下降,則需留意是否發生槓桿清算或部分機構被迫出售資產的情況。
市場週期中的供應量輪廓演變
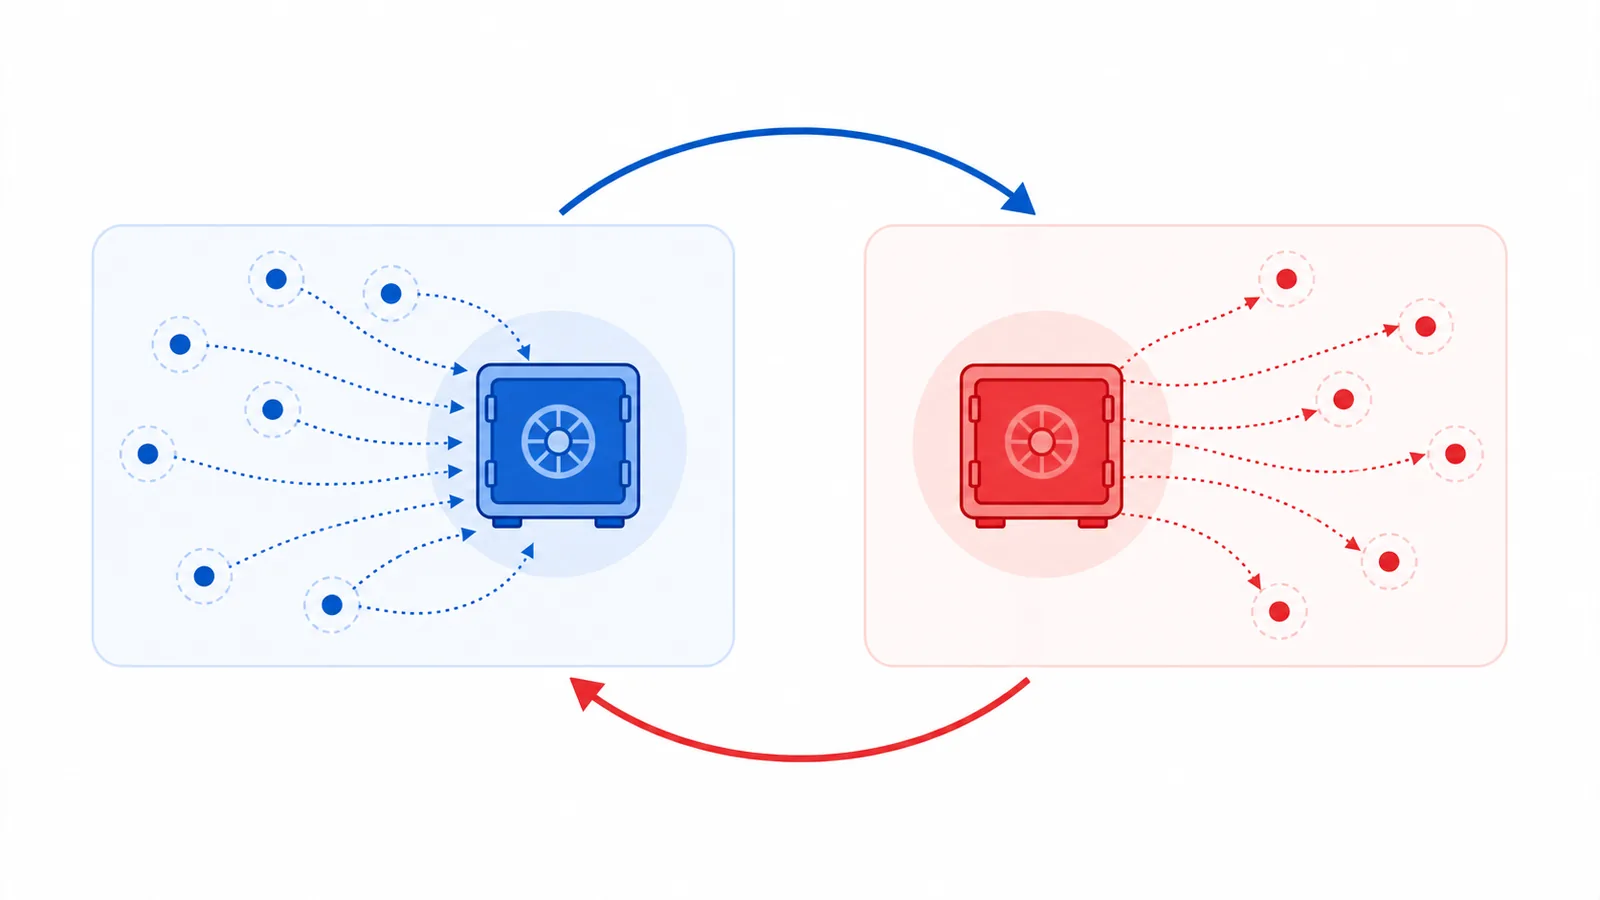
回顧比特幣歷史週期走勢,長期持有者供應量呈呈現出高度規律的週期性特徵。在熊市探底與磨底階段,市場情緒低迷,短線投機資金退場,堅定的長線持有者持續吸收低價籌碼並移入錢包沉澱,推動長期持有者供應量持續攀升,形成典型的「籌碼累積期」。
進入牛市加速期後,價格連續突破重要阻力位,未實現利潤大幅增加。隨着價格推高,部分長期持有者開始逐步兌現收益,將沉澱資產轉移至交易所出售給新入場的買方。此時,長期持有者供應量會呈現急劇下降走勢,市場進入「籌碼分配期」。當大部分低成本籌碼完成換手,且市場新接盤資金難以支撐高位價格時,週期便可能面臨轉折。
搭配其他鏈上指標交叉驗證
單一指標難以全貌反映複雜的市場動態。在實務分析中,將長期持有者供應量與其他鏈上數據結合使用,能有效降低單一視角的誤判率:
- 幣天銷毀(CDD, Coin Days Destroyed):將交易數量與持幣時間相乘。若長期持有者供應量下降的同時 CDD 急劇飆升,說明存放多年的極古老籌碼正在被大量移動,信號權重極高。
- SOPR(花費產出利潤率):用於評估當前移動的籌碼整體處於盈利還是虧損狀態。若長期供應量下降且 LTH-SOPR 處於高位,證實長線資金正在高位獲利了結。
- 交易所現貨庫存:若長期供應量減少伴隨着交易所庫存增加,說明籌碼正向賣方流動;若交易所庫存同步下降,則表明市場整體仍處於提現沉澱狀態。
香港地區投資者的合規與稅務考量
對於香港本地的加密資產參與者而言,解讀鏈上數據與制定長期持幣策略時,亦需结合本地監管與稅務框架。香港合規虛擬資產交易平台(VATP)發牌制度落地後,投資者在選擇資產託管與交易渠道時擁有了清晰的合規路徑。
在稅務層面,根據香港税务局發布的《稅務條例釋義及執行指引第 62 號(DIPN 62)》,香港不對資本利得徵稅。若持有加密資產的目的是作為長期投資(資本資產),處置該資產所獲得的資本增值通常無須繳納香港利得稅。然而,若買賣行為被稅務局認定為在香港經營行業、業務或專業交易(貿易資產),相關利潤則可能需按規定繳納利得稅。個案性質判定需視乎持幣時間、交易頻率及買賣意圖等多項因素,投資者在規劃大額資產處置時,建議諮詢專業稅務顧問。
指標使用中的常見誤區
在使用長期持有者供應量進行市場分析時,需避免以下盲點:
- 忽略門檻時間差:155 天的門檻意味著數據具有滞後性。當前長期供應量的上升,反映的是約 5 個月前的買入與提現行為,而非當下的即時市場買盤。
- 地址實體歸屬難題:鏈上數據以地址為基礎單位,單一實體可能控制數千個分散地址。僅憑地址未發生移動,無法完全排除同一實體內部調配或自動化腳本管理的可能。
- 遺失籌碼的永久沉澱:歷史上因私鑰遺失、早期硬碟損壞而永久無法移動的比特幣,會被模型永久統計為長期持有者供應量。因此,長期供應量的絕對數值天然存在一定程度的偏高。
常問問題(FAQ)
Q1:長期持有者供應量(LTH Supply)的統計門檻是多少天?
根據主流鏈上數據分析機構(如 Glassnode)的標準,門檻為 155 天。持幣時間超過 155 天的比特幣會被歸類為長期持有者供應量;一旦發生鏈上轉帳,該枚幣的幣齡將重置為 0,重新計算。
Q2:長期持有者供應量上升,是否代表比特幣價格一定會上漲?
不一定。長期持有者供應量上升反映現貨賣壓減緩與籌碼進入沉澱狀態,屬於中長期結構性好利,但短期價格仍受衍生品市場、宏觀經濟流動性及即時買盤力度的影響。
Q3:如何分清長期持有者移動籌碼是「獲利套現」還是「轉移錢包」?
需要配合 SOPR 指標與交易所流入數據進行交叉驗證。若長期供應量下降時,SOPR 大於 1 且交易所現貨庫存顯著增加,多為獲利套現;若僅為地址間轉移且未流入交易所,則多屬資產重組或冷熱錢包調配。
Q4:在香港長期持有比特幣賣出後需要繳納利得稅嗎?
根據香港税务局 DIPN 62 指引,若處置的資產被認定為資本資產(長期投資),其收益免徵利得稅;若被認定為頻繁交易的經營性貿易收益,則需按規定繳稅。具體認定需視個案事實而定。
免責聲明:內容僅供鏈上數據科普與市場分析參考,不構成任何投資、法律或稅務建議。加密資產價格波動劇烈,投資前請獨立思考並諮詢專業人士。