The task requires generating an HTML fragment analyzing Bitcoin’s MVRV Z-Score historical range, specifically focusing on the duration of extreme values and their reversion speed, presented in traditional Chinese (Hong Kong). The HTML must adhere to specific formatting constraints: it needs inline CSS, a minimum font size of 12px, mobile responsiveness, and should avoid Markdown and code blocks.
MVRV Z-Score 的分析需要从其数学基础和统计假设入手。 理解正态分布假设与加密资产的厚尾分布之间的差异至关重要。 MVRV Z-Score 的计算涉及样本方差,其在不同历史阶段可能发生显著漂移,这需要细致分析。
市值(Realized Cap)的构建并非简单的均线计算,而是一种“经济学重估”。 这种重估基于 UTXO(未花费交易输出)的寿命加权,并与 Coin Days Destroyed (CDD) 以及筹码分布的变动紧密相关。 理解这些关联有助于更准确地解读市场行为。
历史数据分析需要细化各个周期的极端值持续时间。 早期周期如 2011 年和 2013 年的双顶,2017 年的单顶,以及 2020-2021 年的结构顶,与 2022 年的底部探底,以及 2023-2025 年的周期表现需要分别考察。
峰值衰减的分析需要关注流动性池的动态变化和市场规模的扩张效应。 为什么 MVRV Z-Score 的峰值从 >10 逐渐下降到 6-8,乃至最终在 3-5 附近徘徊,这需要结合市场结构变化进行分析。
顶部极值持续时间呈现“时间压缩”的特点,这与市场中的“筹码再分配”过程密切相关。 短期持有者 (STH) 和长期持有者 (LTH) 在 Z-Score 位于极端区域时的行为差异,是理解这一现象的关键。
底部极值持续时间通常较长,反映了市场信心的恢复过程。 持续的低估值区间可能吸引新的投资者进入,改变筹码分布,并最终推动市场复苏。 这种底部盘整过程的微观机制需要细致分析。
接下来需要深入挖掘 MVRV Z-Score 与市场周期之间的关系。 理解不同周期阶段的投资者行为差异,以及 Z-Score 在周期中的具体表现。 关注熊市和牛市的特征差异,并分析不同市场情绪对 Z-Score 的影响。
不同市场结构和宏观经济环境的变化,会对 MVRV Z-Score 产生影响。 例如,传统金融市场与加密货币市场的融合,以及监管政策的变化,都可能改变市场参与者的行为,进而影响 Z-Score 的分布和波动。
进一步,需要研究 MVRV Z-Score 在不同规模的加密资产中的适用性。 对于市值较小的加密资产,其市场波动性可能更高,Z-Score 的参考价值需要谨慎评估。 而对于市值较大的加密资产,Z-Score 则可能提供更可靠的周期性信号。
构建一个全面的分析框架,需要结合多种技术指标。 例如,可以结合链上活动数据、交易量、活跃地址数量等指标,来验证 MVRV Z-Score 的信号。 此外,还可以考虑情绪分析,例如社交媒体上的市场情绪,来辅助判断。
历史数据的回测是验证分析框架有效性的关键。 通过回测不同时间段的数据,评估分析框架在不同市场环境下的表现。 关注回测结果的准确性和稳定性,并根据回测结果对分析框架进行调整和优化。
对 MVRV Z-Score 进行深入研究,还需要考虑其局限性。 任何技术指标都无法百分之百准确地预测市场走势。 分析时需要保持谨慎,避免过度依赖单一指标,并结合多种信息进行综合判断。
探讨 MVRV Z-Score 的应用场景,例如可以将其用于识别市场顶部和底部,辅助投资决策。 还可以用于评估加密资产的估值水平,判断其是否被高估或低估。 此外,还可以用于风险管理,例如设置止损点和止盈点。
针对香港市场,需要考虑其独特的市场环境。 香港作为国际金融中心,其市场参与者构成、监管政策和投资偏好可能与全球其他地区有所不同。 在分析 Z-Score 时,需要结合香港市场的具体情况进行调整。
关注 Z-Score 的未来发展趋势,例如新指标的出现,以及现有指标的改进。 加密货币市场是一个快速发展的市场,新的技术和数据分析方法不断涌现。 保持对新发展趋势的关注,有助于提升分析的准确性和前瞻性。
将 MVRV Z-Score 的分析与行为金融学结合,可以更深入地理解市场参与者的行为。 例如,可以分析投资者在不同 Z-Score 区间下的情绪变化和交易决策,从而更好地预测市场走势。
需要深入研究 UTXO 寿命与市场周期的关系。 UTXO 寿命可以反映资金在链上的沉淀时间
Top values compress due to rapid gains by short-term holders, impacting the Z-score’s numerator-denominator relationship. Bottom values lengthen, reflecting a three-stage capitulation: price collapse, panic selling, and a low-volatility accumulation phase. The rate of Z-Score reversion depends on forces like deleveraging and buy-side pressure. “Half-life” and slope thresholds, like dZ/dt, provide quantitative insights. Macro shifts, like ETF impacts on UTXO generation, require adjusting for distortions caused by lost or dormant coins; alternative indicators need evaluation. The analysis requires a framework cross-validating Z-Score with RHODL, NUPL, SOPR, and LTH-MVRV, creating position rebalancing guidelines (not financial advice). Distinguishing between false breakdowns, bear market rallies, and bull market corrections requires expansion of the FAQ. Technical discrepancies between Rolling and Expanding standard deviation windows are a key area for investigation.
MVRV Z-Score 的歷史區間,本質上是一份記錄比特幣網絡「全體持有者總成本基礎」與「即時現貨定價」之間偏離程度的量化檔案。在各類鏈上數據平台的視覺化圖表中,許多市場參與者往往習慣於單純對照色帶閾值(例如紅色過熱帶或綠色築底帶)來作為倉位調整的依據。然而,這種平面化的靜態讀數容易忽略該指標深層且極具預測價值的兩個動力學維度——極端值在時間維度上的滯留長度,以及估值由極值向歷史中樞回歸時的斜率與速度。
持續時間決定了市場非理性情緒的韌性,而回歸速度則直接勾勒出去槓桿踩踏或籌碼重組的劇烈程度。兩者的交叉研判,不僅揭示了鏈上資本流動的深層規律,更為跨週期的倉位節奏管理提供了具備統計學支撐的座標體系。深入理解極端估值的生命週期,有助於從單純的價格猜測轉向理性的週期結構研判。
計算底層與統計口徑的深層結構
評估 MVRV Z-Score 的歷史軌跡前,必須先釐清其底層數據的推導邏輯。該指標的基礎架構由兩個核心市值概念構成:分子端是流通市值(Market Capitalization,即總流通代幣數量乘以即時現貨單價),反映市場當前的邊際定價;分母端則是實現市值(Realized Capitalization),其算法是遍歷比特幣鏈上每一枚未花費交易輸出(UTXO),以該筆代幣最後一次在鏈上轉移時的市價加總求和。關於指標的原始定義與架構,可參考 Glassnode 的 MVRV-Z Score 指標說明。
實現市值本質上代表了全體鏈上代幣的加權歷史成本基礎(Realized Cap)。將其實現市值除以當前流通代幣總量,即可推導出「實現價格」(Realized Price),亦即全市場持幣者的平均保本線。傳統的 MVRV 比率即為兩者之商(Market Cap / Realized Cap)。而 Z-Score 的引入,則是為了解決牛市擴張期流通市值爆發性增長所引發的數值發散問題,將市值之差進行標準差正規化:
需要特別指出的是,不同數據機構在計算該指標時存在口徑差異。主要的變數在於分母標準差的選取範圍:部分機構採用自創世區塊以來的全歷史累計樣本(Expanding Window),而另一些模型則採用固定時間跨度(例如過去 4 年或 1460 天的滾動窗口 Rolling Window)。全歷史累計樣本會隨著比特幣市值基數的擴大而呈現出標準差單調遞增的傾向,從而在客觀上平抑了後續週期的 Z-Score 峰值;而滾動窗口則對近期的波動率更為敏感。評估歷史分位數時,必須統一資料來源與回看窗口,避免跨口徑對照造成判斷偏差。
鏈上重估機制的非對稱性:UTXO 只有在鏈上發生位移時才會更新其成本基準。牛市頂峰期伴隨大量散戶湧入與頻繁換手,沉睡的早期低成本籌碼在高位兌現並轉化為高成本 UTXO,推動實現市值急劇攀升;而在熊市深淵,交易頻次急劇萎縮,多數虧損籌碼選擇躺平休眠,實現市值下調極為緩慢。這種鏈上重估特徵,決定了 Z-Score 在歷史峰值與谷底的幾何形態截然不同。
歷史極端值區間的演變全景(2011–2025)
回顧比特幣十餘年的生命週期,MVRV Z-Score 歷經了數次極端擴張與深幅出清。早期市場流動性匱乏,散戶邊際定價極易引發超買暴衝;隨著機構資金、衍生品合約及交易所交易基金(ETF)的相繼登場,極端值的波動區間展現出清晰的結構性收斂。下表基於主流鏈上圖表(如 LookIntoBitcoin 的比特幣 MVRV Z-Score 圖表)之公開軌跡,整理了各輪週期的核心特徵:
| 市場週期階段 | 頂部峰值讀數 | 頂部極端區停留長度 | 底部谷值讀數 | 零軸下方停留長度 |
|---|---|---|---|---|
| 2011–2012 年週期 | > 11.0(極端過熱) | 約 2 至 3 週 | 約 -0.4 至 -0.6 | 約 4 至 6 個月 |
| 2013–2015 年週期 | 雙峰(初峰 > 10,次峰 ~ 8.5) | 兩次各約 3 至 4 週 | 約 -0.3 至 -0.5 | 約 10 至 12 個月 |
| 2017–2019 年週期 | 單頂尖峰(約 9.5–10.0) | 約 3 至 5 週 | 約 -0.2 至 -0.4 | 約 5 至 7 個月 |
| 2020–2022 年週期 | 結構雙頂(4月 ~ 7.0,11月 ~ 4.2) | 高位合計約 7 至 9 週 | 約 -0.15 至 -0.3 | 約 6 至 8 個月 |
| 2023–2025 年階段 | 中樞顯著下移(高點落在 3.0–4.0) | 呈現長週期高原震盪 | 未現深度破零(回測偏溫和) | 宏觀中性區間運行為主 |
通盤審視這組序列可以提煉出兩個不可忽視的巨觀趨勢:第一,「頂部峰值衰減律」,即極端頂部的 Z-Score 絕對數值呈現每輪階梯式下移的特徵,由早期的雙位數(>10)回落至近期的中高單位數(3.0–4.0 區間即代表高度過熱);第二,「極端停留時間延展」,即價格在高位區域不再呈現單日反轉的孤立尖針形態,而是轉化為數月以上的多重震盪區間。
頂部極端值持續時間:高估值區間的形態演變與微觀機理
在 2017 年之前的週期中,頂部極端讀數展現出極高的「不穩定性」。一旦 Z-Score 突破 8.0 甚至 10.0,市場往往在短短兩到三週內見頂回落。這是因為早期的現貨市場缺乏具備縱深的流動性緩衝層,也沒有成熟的對沖與套利工具。當價格呈拋物線飆升時,極少數持有巨量籌碼的早期巨鯨獲利套現,其產生的拋壓足以在缺乏承接盤的市場引發連鎖踩踏。這種暴漲暴跌使得 Z-Score 在頂部的幾何輪廓如同尖銳的冰柱,在極端高位停滯的時間極其短暫。
然而,2020 至 2021 年的週期打破了這種單頂模式,出現了顯著的「雙頂結構與估值背離」:
- 2021 年 4 月初峰:比特幣現貨價格觸及約 64,000 美元,Z-Score 飆升至接近 7.0 的位置。此時市場仍處於低成本籌碼的加速重估階段,分母端(實現市值)尚未完全追上幣價漲幅,導致分子差值顯著拉開。
- 2021 年 11 月次峰:價格進一步創下近 69,000 美元的歷史新高,然而對應的 Z-Score 卻僅徘徊在 4.0 至 4.2 附近,形成了極為嚴重的頂部頂背離形態。
從鏈上動力學剖析,次峰 Z-Score 萎縮的核心原因在於「換手墊高分母」。在 2021 年 5 月至 7 月的深幅洗盤過程中,大量早期低位持倉被震盪洗出,新入場資金在 30,000 至 40,000 美元區間完成吸籌換手。這使得全網的實現價格水準大幅推升,分母快速膨脹。當價格在年末再次反抽至 69,000 美元時,由於實現市值的基準線已經被大幅墊高,分子與分母的差距遠小於 4 月份,最終反映為 Z-Score 峰值的被動壓縮。
這意味著,現代比特幣週期的頂部極端值,其持續時間不再由單純的情緒爆發點決定,而是取決於「高位籌碼換手消化存量」的宏觀進程。頂部不再是短暫的一瞬間,而是一段耗時數週乃至數月的「高位分化區」。
底部極端值持續時間:長週期的籌碼沉澱與三階磨底
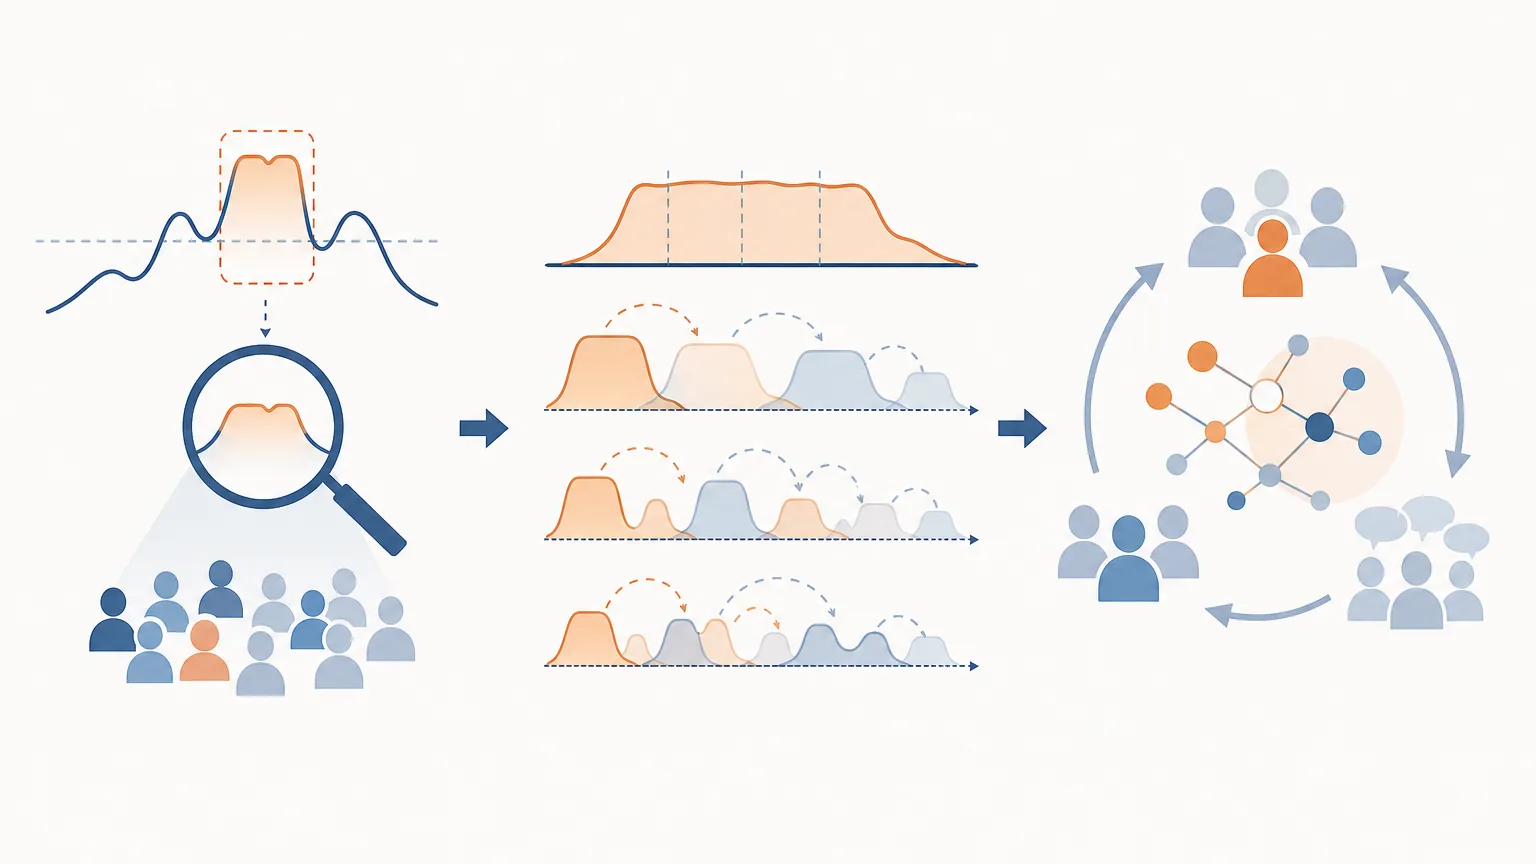
相較於頂部去槓桿的短促迅猛,底部極端區域(Z-Score 跌破 0 軸,進入負值區間)呈現出截然相反的時間特性——長週期的磨礪與籌碼沉降。從定義上看,Z-Score 小於 0 意味著流通市值已經跌破全網實現市值,整體市場陷入淨虧損狀態(即邊際價格低於全網平均買入成本)。
歷史數據顯示,負值區間的持續時間通常極為漫長,且在形態上展現出嚴謹的三個演進階段:
- 初始擊穿階段(投降與被動虧損):伴隨宏觀黑天鵝或系統性流動性危機,價格急劇跌穿全網持倉成本線,Z-Score 迅速自 0.5–1.0 區間跳空砸入負值區。此階段恐慌情緒蔓延,但長期持有者普遍選擇停止鏈上活動,鏈上沉睡幣數量激增。
- 籌碼重組階段(實現虧損的逐步消化):這是耗時最長的核心區間。在 2014–2015 年、2018–2019 年以及 2022 年底,指標在負值區間徘徊的時間長達 6 至 12 個月不等。在此期間,堅持不住的投機客與高槓桿主體逐步割肉離場,虧損籌碼在低位被具備長期儲備策略的實體吸納。此時實現市值開始緩慢下行,直至全網持倉成本下降至與低迷幣價形成新的靜態平衡。
- 估值脫錨蓄勢階段(零軸反覆確認):在正式脫離負值區之前,指標往往會在 -0.1 至 +0.2 的狹窄區間內進行數次「點擊測試」。每一次現貨價格的弱勢反彈都會推動指標短暫上穿零軸,隨後再度回測以確認獲利盤是否會再度引發拋售。只有當低位籌碼完成充分的鎖倉時,指標才會以堅實的斜率徹底向上脫離底部。
因此,在歷史區間中,底部極端值的停留時間本質上受制於全網成本重置的時間物理極限。籌碼從恐慌散戶向定投主力手中的移轉無法一蹴而就,這種漫長的時間沉澱正是確立長週期大底的必要前提。
回歸速度的不對稱性:向下崩塌與向上爬坡的物理斜率
在量化金融領域,均值回歸的「速度」通常由指標偏離極值點後回歸常態中樞的時間斜率(即 dZ/dt)來刻畫。分析 MVRV Z-Score 歷史區間可以發現,估值由頂部向中樞下墜的速度,與由底部向中樞攀升的速度,存在著顯著的結構性不對稱。
| 回歸方向與情境 | 回歸起點 | 回歸目標中樞 | 歷史典型耗時 | 主導驅動力與微觀特徵 |
|---|---|---|---|---|
| 頂部向下回歸(去估值) | 極端過熱區(Z > 4.0–8.0) | 常態均衡區(Z ~ 1.5–2.0) | 約 2 至 6 個月 | 流動性緊縮、合約去槓桿踩踏、分子市值斷崖式萎縮 |
| 底部向上回歸(估值修復) | 負值低估區(Z < 0.0) | 常態均衡區(Z ~ 1.0–1.5) | 約 8 至 18 個月 | 存量信貸修復、增量配置資金分批入場、分子分母同步溫和擴張 |
| 中樞間橫盤拉鋸 | 中性區下沿(Z ~ 1.0) | 中性區上沿(Z ~ 2.5) | 可延續 12 至 24 個月 | 宏觀經濟週期平穩期、籌碼在持有者之間平緩流轉 |
這種回歸速度的巨大差異,根植於金融市場底層的微觀運作機制:
向下回歸的「自由落體效應」:在牛市頂部,市場通常堆疊了極高倍數的保證金借貸、合約持倉與衍生品期權。一旦價格由高位出現轉折,邊際清算迅速引發強制平倉多骨諾牌效應。此時分子端的流通市值以日為單位呈幾何級數蒸發,而分母端的實現市值由於鏈上交易確認與拋售行為的物理時滯,無法以同等速度下滑。分子驟降、分母滯後,推動 Z-Score 的下行斜率極其陡峭,往往在數週內便完成超過 50% 的估值回撤。
向上回歸的「階梯式爬坡效應」:相反,當市場由底部負值區展開估值修復時,既缺乏現成的槓桿推動力,又面臨上方層層套牢盤解套拋售的阻力。價格每上漲一個區間,都需要實際的真金白銀去消化先前的獲利盤或解套盤。伴隨著籌碼的再次換手,實現市值(分母)會同步水漲船高。由於分母隨價格同步膨脹,分子減去分母的淨差值擴張速度受到抑制。這使得向上回歸的斜率極其平緩,經常表現為「漲兩步、回調一步」的波浪式修復。
市場微觀結構變遷對歷史區間的重塑
任何忽視市場結構演進的歷史回測都是脆弱的。自 2024 年初美國現貨比特幣 ETF 獲批上市以來,比特幣的定價權與籌碼流動機制發生了不可逆轉的深層重組。這些變革直接對 MVRV Z-Score 的歷史參考價值帶來了結構性挑戰:
1. 鏈下託管黑洞平滑了實現市值的敏感度
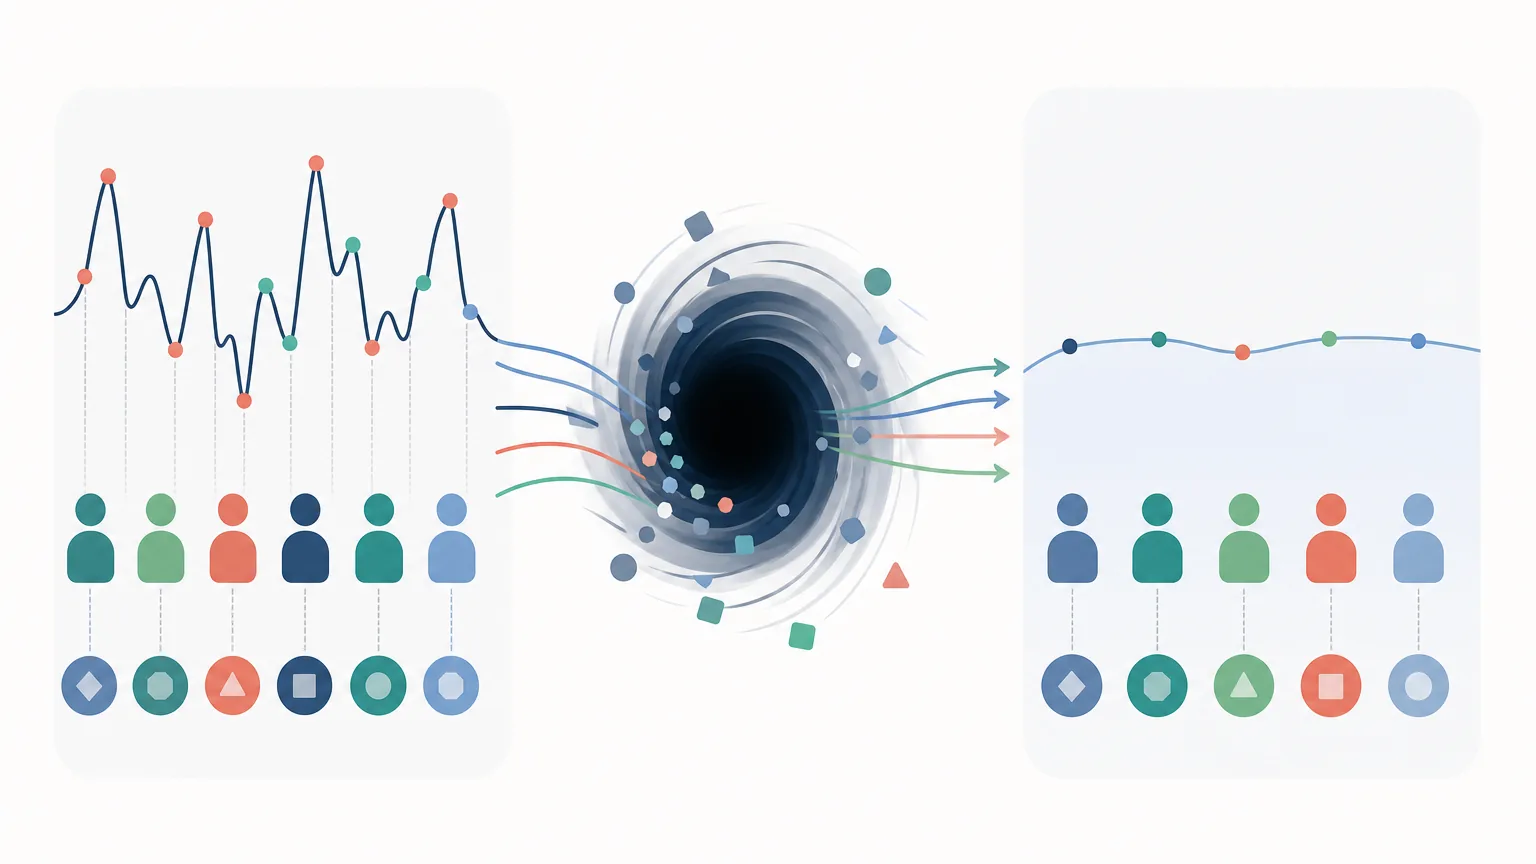
現貨 ETF、中心化經紀商與合規託管商的興起,使得數百萬枚比特幣被鎖定在單一的大型冷錢包地址中。數以億美元計的機構與散戶份額交易,均在傳統證券結算系統或內部記賬本上以鏈下(Off-Chain)方式完成,根本不會觸發底層比特幣區塊鏈的 UTXO 轉移。這意味著:二級市場在不同價位完成了劇烈的換手,但鏈上的實現市值卻對此「一無所知」,分母更新的即時性被大幅削弱,進而使得 Z-Score 反映實質籌碼成本的靈敏度有所下降。
2. 沉睡幣與遺失幣的永久性分母扭曲
據統計,早期產生的比特幣中有超過 150 萬至 200 萬枚(包括中本聰原始地址與早期丟失私鑰的代幣)自 2011 年前即再未發生過鏈上移動。這些代幣在實現市值中的計價依然停留在個位數美元乃至幾美分,佔據著極其低廉的固定分母基數。隨著比特幣市值擴展至數萬億美元規模,這些永久沈睡幣將持續壓低實現市值,從而使 Z-Score 的零軸在理論上產生微幅的系統性上移偏差。
3. 波動率壓縮與極端閾值的動態適應
隨著機構配置者(養老基金、家族辦公室、主權財富資金)的持倉比例增加,比特幣作為資產類別的年化波動率(Volatility)正呈現跨週期的長期下行通道。反映在標準差標準化模型中,標準差的擴張速率開始落後於資產池規模。此時,若投資者依然刻舟求劍地等待 Z-Score 達到 8.0 或 10.0 方才認定為頂部,極有可能在完整的週期頂部徹底踏空。在現代週期環境中,3.5 至 4.5 區間可能已構成等同於早期 8.0 以上的極端亢奮狀態。
實務研判:多維度共振分析框架
為了在實際週期研判中有效運用 MVRV Z-Score 的歷史區間特性,投資者不應將其視為單一的買賣開關,而應將其置於包含時間、斜率與鏈上群體細分的綜合分析體系中:
- 監控 30 日變化斜率(Velocity of Z):在頂部區域,單純的數值高低並不足以確認反轉;真正的預警信號出現在「價格創新高而 30 日 Z-Score 斜率跌破零軸轉負」的時刻。這代表邊際買盤推動市值的效率已不敵底層籌碼重組的速度,估值裂痕已經生成。
- 細分長期持有者(LTH)與短期持有者(STH)的成本對比:當整體 Z-Score 進入歷史中樞(約 1.5–2.0)時,需對比 STH 實現價格與 LTH 實現價格。若 STH 成本線遠高於現價且指標回落,說明新入場投機者全面虧損,中樞可能失守;若現價穩穩立於 STH 成本線之上,則該中樞多為牛市中期中繼站。
- 交叉印證鏈上籌碼損益指標:將 Z-Score 與淨未實現盈虧(NUPL)、SOPR(已實現利潤率)以及 RHODL 比率協同觀測。當 Z-Score 觸碰極值帶,同時 SOPR 出現耗竭性背離時,所發出的估值轉折信號具備更高的統計顯著性。
研究與數據說明:本文數據參考 Glassnode 及 LookIntoBitcoin 歷史公開檔案進行分析梳理,更新基準為 2026 年 5 月。文中所列極端值統計與回歸時間跨度為宏觀週期示意,實際數值會因不同資料庫的實體調整(Entity-Adjusted)與計算窗口設定而略有差異。本文內容純屬鏈上數據結構與統計學特徵探討,不構成任何投資顧問或交易指引。
常見問題 FAQ
Q1:為什麼不同鏈上平台顯示的 MVRV Z-Score 絕對數值會有所不同?
各家機構所採用的清洗與演算法存在差異。首先,在標準差計算上,部分平台使用自 2009 年創世至今的全歷史樣本,部分則使用 4 年移動滾動窗口。其次,成熟機構(如 Glassnode)會採用「實體調整(Entity-Adjusted)」算法,剔除單一實體內部地址互轉產生的虛假換手,而基礎開源模型則只看原始 UTXO。這導致不同數據終端輸出的絕對點位存在 0.2 至 1.0 的偏差。研究時必須固定單一平台的資料庫標準。
Q2:現貨比特幣 ETF 規模擴張是否會導致 MVRV Z-Score 指標最終「失效」?
不會失效,但會帶來「刻度校準需求」。ETF 的冷錢包託管雖然平滑了鏈下二級市場的高頻換手,但大額資金的創設與贖回依然需要申購機構在鏈上完成實物移轉。因此,指標依然能敏銳反映長期大體量資本的盈虧分佈。只是投資者不能再死守 2013 或 2017 年的過熱閾值,必須根據近年標準差的壓縮動態下調極端警戒線。
Q3:指標剛從負值區回到零軸上方,是否可以作為牛市全面開啟的確認信號?
歷史上存在「假上穿」的先例。例如在 2015 年上半年以及 2022 年春季,Z-Score 都曾短暫回探零軸上方,但隨後由於現貨增量資金不繼再度滑落負值深淵。確認長期反轉的關鍵不在於首次觸碰零軸,而在於指標在零軸上方震盪確認時,分子市值沒有伴隨大額已實現虧損的拋售,且實現市值的斜率開始由平走轉為穩健上升。
Q4:在牛市中期的劇烈回調中,Z-Score 通常會下修到什麼水位?
在典型的健康牛市推進過程中,技術性深幅回調往往會使 Z-Score 回撤至 1.2 至 1.8 的中樞區間,此位置對應市場整體利潤率大幅降溫,但並未跌破全體持幣者平均成本線。只要指標在該中位線獲得支撐並重新轉向向上,通常意味著牛市結構仍在延續,市場僅是在進行合約槓桿出清與籌碼換手。
Q5:如何辨別指標在頂部出現的「假回調」與「週期終結」?
核心差異在於實現市值的變動方向與持幣年齡分佈。如果價格回調但 Z-Score 僅略微下降,同時實現市值仍在劇烈拉升,說明市場仍有新資金在承接高位拋盤,這多為上升途中的中繼震盪;反之,若價格高位滯漲,而 Z-Score 連續數週斜率向下,同時長期持有者(休眠 1 年以上籌碼)在鏈上的活躍度呈現爆發式激增,則高度暗示流動性即將見頂,是典型的週期終結信號。