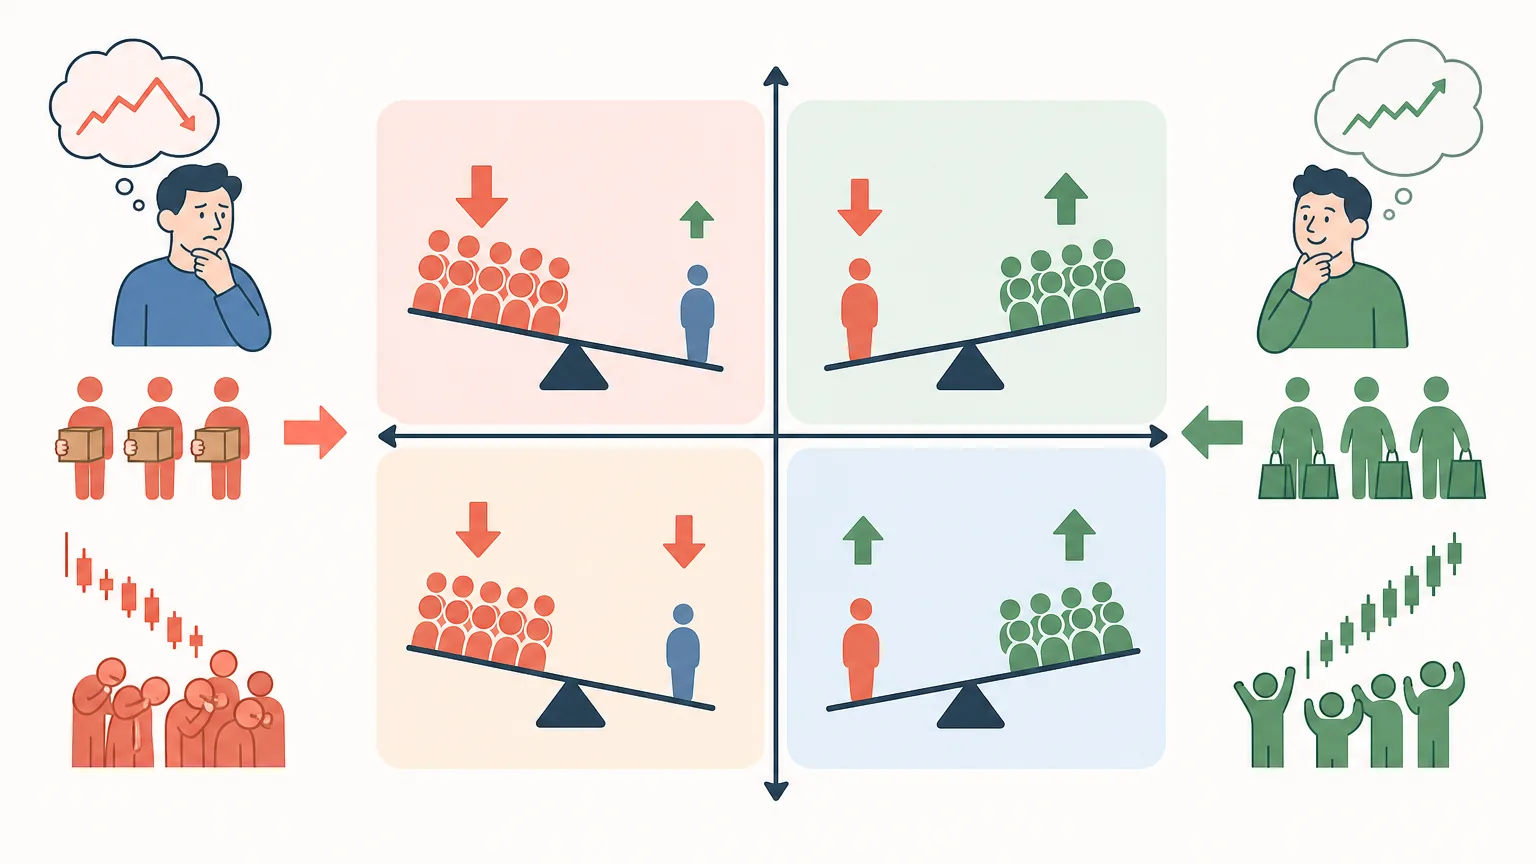
鏈上數據從少數研究員的專用工具普及為公開指標後,交易所淨流入警示(Exchange Netflow Alert)成為最常被市場引用的風向標之一。其邏輯十分直觀:一段時間內,轉入交易所地址的資產數量減去轉出交易所地址的資產數量,結果為正即為淨流入;當曲線由負轉正、由平緩轉為陡峭時,系統便會發出預警訊號。
警示本質上指向的是持幣者的行為轉變。當資產從鏈上自託管錢包轉移至交易所,便從「低頻移動」狀態切換為「隨時可掛單撮合」的狀態。市場潛在可售流通量增加,流動性承壓能力相對變弱。轉帳行為本身並不等於即刻成交,而是創造了賣出的即時選項。理解這層機制,才能將其視為機率評估工具,而非單向的走勢預言。
淨流入指標的計算方式與底層邏輯
流入與流出的歸屬定義
鏈上數據分析平台會維護一份中心化交易所(CEX)的地址標籤庫,涵蓋熱錢包、冷錢包、充值地址與結算歸集帳戶。任何鏈上交易只要發送方或接收方落入該清單,就會被納入統計:外部錢包轉入清單地址計為流入,清單地址轉出至外部錢包計為流出。
由於各大平台不會完全公開其錢包架構,分析機構主要依賴啟發式地址分群與聚類算法推導標籤。這意味著數據本身存在方法論上的推定空間。若某個冷錢包地址在後期才被重新標記,歷史數據可能隨之回溯調整,這也是不同數據終端在同一時段偶爾呈現差異的原因。
為何需要觀察淨額與存量
單純看流入總量容易失真,因為交易所每日均有常態性的充值與提現需求。淨額透過雙向對沖,呈現市場部位意願的真實淨偏移量。舉例而言,十億美元的流入若同時伴隨九億美元的提現,淨流入僅為一億美元,市場實際承擔的現貨拋壓遠低於總量呈現的視覺衝擊。
此外,流量數據需要與交易所餘額(Exchange Reserve)這一存量指標結合解讀。淨流入持續為正會帶動交易所總儲備攀升,意味著場內可供拋售的籌碼庫存增加,市場在面臨流動性衝擊時的脆弱度也會同步上升。
為甚麼淨流入常被市場解讀為潛在賣壓
託管狀態與交易摩擦成本
存放在去中心化自託管錢包中的代幣若要變現,必須經過鏈上廣播、區塊打包與確認入帳等步驟;而已經存放在交易所撮合帳戶內的資產,僅需點擊訂單簿即可完成掛單。兩者在時間與操作摩擦成本上的顯著差距,使得市場高度關注籌碼存放位置的變化。
轉入後的多元資金用途
資產進入交易所並不必然直接砸盤。資金可能用於掛設網格現貨單、充當合約保證金、參與衍生品做市、提供借貸質押或充當流動性儲備。在多頭結構中,部分現貨流入可能被用作抵押品以增加槓桿;而在空頭結構中,流入則更容易直接轉化為主動市價賣單。因此,行情所處的週期結構會直接影響資金轉化為實際拋壓的比例。
不同資產類型與流入結構的差異化意義
主流幣與長線籌碼轉移
比特幣(BTC)與以太坊(ETH)等市值較大的資產,其大額流入通常與現貨減持、期現套利或機構保證金管理密切相關。當沉睡多年的長期持有者地址出現異動並流入交易平台,往往反映成本極低的籌碼開始尋求流動性,訊號權重相對高於短線頻繁進出的地址。
穩定幣淨流入的特殊性與噪音排除
穩定幣轉入交易所通常被視為潛在購買力進場。穩定幣主要功能為交易計價媒介與法幣通道,其流入代表買方資金儲備增加。例如觀察穩定幣供應比率(SSR,以比特幣市值除以穩定幣總市值計算),該數值偏低時,代表相對於比特幣市值而言穩定幣購買力儲備充裕,市場承接力較強。
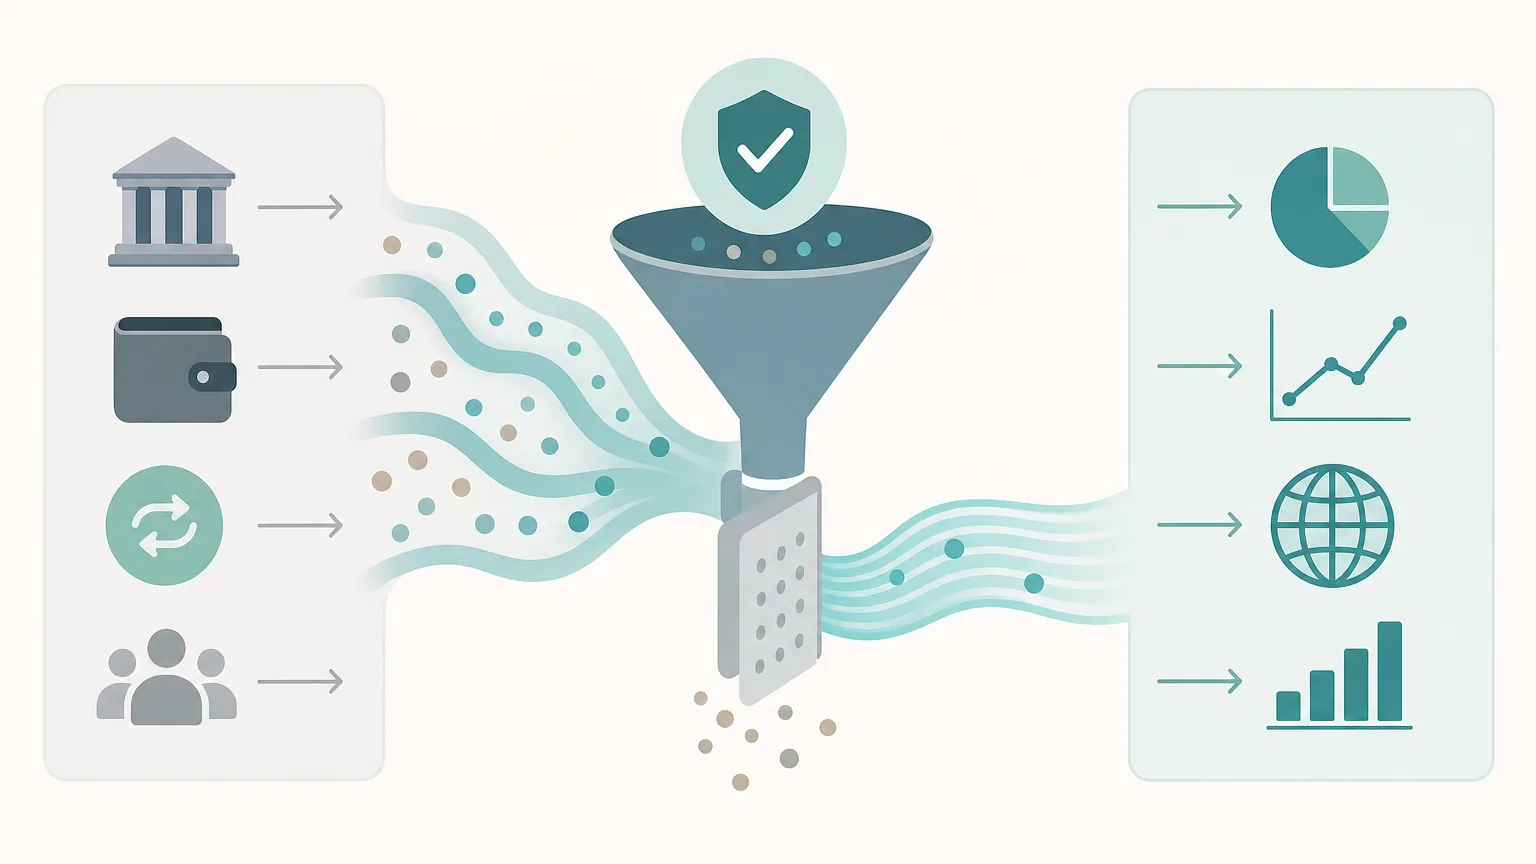
需要注意的是,穩定幣淨流入同樣存在顯著噪音:做市商跨鏈調撥、不同交易所間的差價套利、合約清算儲備搬移等行為,均可能引發大額穩定幣異動。解讀時應剔除單一機構的跨鏈搬磚流水,避免將流動性重組誤判為新增買盤。
巨鯨比率與分散度分析
交易所巨鯨比率(Exchange Whale Ratio)通常衡量前十大流入交易量佔總流入量的比例。比率偏高代表當期流入由少數超大額地址主導,可能受特定機構調倉影響,容易產生單點偏差;若巨鯨比率平穩而總流入量普遍放大,則反映廣泛的中小散戶正協同將資產轉入平台,通常代表更具普遍性的減磅情緒。
交易所淨流入警示的分級與應對架構
以二元對立的方式看待淨流入容易受到隨機波動干擾。建立多維度的等級劃分,有助於在客觀環境改變時執行一致的風險管理。
| 警示級別 | 訊號特徵組合 | 風險應對考量(示例) |
|---|---|---|
| 低度留意 | 單日淨流入略高於 30 日均線,交易所餘額小幅上升,價格處於正常盤整區間 | 維持既有倉位配置,常態檢查槓桿倍數與止損設定,不作過度反應 |
| 中度警戒 | 連續數日呈現大額淨流入,交易所儲備顯著攀升,巨鯨比率同步走高 | 暫緩追高或加倉計畫,適度調降衍生品槓桿,將止損保護位上移 |
| 高度風險 | 資產淨流入激增,伴隨穩定幣持續淨流出、鏈上已實現獲利大幅放大 | 評估分批落袋機制,提高現金或穩定幣比重,防範流動性踩踏 |
註:上述分級與應對策略僅作為鏈上指標分析邏輯之展示,不構成任何操作建議或投資背書。
常見數據失真場景與誤判排除
交易所冷熱錢包調撥與結構整理
為保障資產安全,交易所會在熱錢包餘額偏高時將資產歸集至離線冷錢包,或在提現需求旺盛時自冷錢包補充熱錢包流動性。這類內部調度在鏈上常被誤標為異常的大額流入或流出。成熟的數據平台會嘗試抵消已知關聯地址,但對於新生成的冷錢包,仍可能存在數小時至數天的識別時滯。
機構託管與場外流動性搬運
現貨 ETF 託管機構、合規信託與場外交易(OTC)做市商的大規模資產重組,常在鏈上引發可觀的轉帳體積。若涉及單純的冷庫存搬遷或各機構分倉記帳,雖被歸類為交易所流入,實質上並未流向撮合引擎。此外,場外大宗撮合後的充提往往會推高整體流量基準,干擾均線統計,分析時應特別留意資金來源的實質屬性。
衍生品交割與週期性再平衡
在季度期權、期貨交割日或做市商合約到期窗口前後,市場大戶通常需要調配保證金現貨。這類資金進出屬於流動性對沖與風險管理手段,並非方向性的現貨拋售,其訊號效應往往在交割完成後迅速消退。
極端信用事件下的邏輯反轉
常態下交易所餘額下降代表籌碼沉澱至自託管,被視為供應減少;但在平台面臨償付危機或流動性擠提時(如 2022 年底部分平台風波),資產淨流出則反映市場對託管實體的信任崩塌。此時的流出伴隨平台代幣暴跌與恐慌情緒,不可將其機械化地解讀為常規利多。
多維度交叉驗證指標體系
評估鏈上資金異動時,單一指標容易受局部噪聲干擾,結合多個維度能夠顯著提高判斷的穩健性:
| 驗證指標 | 核心觀察維度 | 與淨流入警示的互補機制 |
|---|---|---|
| 交易所儲備餘額 | 全網平台現貨存量總計 | 驗證單日流入是否實質累積為庫存壓力,過濾短期一日遊流量 |
| 未平倉合約(OI)與費率 | 合約市場槓桿規模與多空偏向 | 高 OI 環境下,現貨流入引發多頭踩踏或逼空行情的連鎖效應更劇烈 |
| 鏈上已實現盈虧 | 鏈上籌碼轉移時的盈利/虧損比例 | 區分流入是處於高位獲利了結階段,還是恐慌割肉的下行末期 |
| 訂單簿深度與流動性 | 各價位買賣掛單厚度 | 評估同一量級的流入在當前流動性環境下可能造成的滑點與衝擊程度 |
實務分析中,流入增加伴隨已實現虧損急劇放大,常表明恐慌盤湧出,賣壓正在加速釋放;若流入增加伴隨巨額已實現獲利,則顯示獲利籌碼有序減持,行情下修風險尚未充分出清。
如何建立個人的量化觀察基準
單純看絕對數量容易忽視市場體量的增長。建立動態統計基線是更科學的追蹤方式:
- 引入滾動統計標準差(Z-Score):計算過去 30 天或 90 天淨流入的移動平均值與標準差,將每日數值轉化為偏離度倍數,以便跨週期橫向比較。
- 採用歷史百分位錨定:觀察當日流入在過去一年數據中的百分位分布。當數值突破 90% 以上百分位時,再啟動深度排查流程。
- 建立多終端交叉驗證:由於各家分析平台的標籤體系與清洗機制存在差異,重大異常訊號需對比兩家以上獨立數據源進行確認。
- 結合時區與盤口深度:亞洲時段與歐美時段的流動性厚度不同,同等規模的資金流入在薄弱時段可能產生顯著放大的價格衝擊。
常見問題(FAQ)
Q1:交易所出現大額淨流入,價格一定會馬上下跌嗎?
不一定。大額淨流入僅代表資產轉移至具備隨時交易能力的環境,是否轉化為即時賣單取決於持有者意圖與訂單簿承接力。如果市場買盤強勁、或該筆流入主要用於合約保證金與做市儲備,價格可能維持震盪甚至上行。
Q2:穩定幣淨流入與比特幣淨流入,解讀方向有甚麼不同?
解讀方向通常相反。比特幣等加密資產淨流入通常代表潛在現貨賣壓;而穩定幣(如 USDT、USDC)作為法幣替代品與流動性載體,轉入交易所往往代表場外購買力進場,常被視為潛在承接盤增加的訊號。
Q3:為甚麼不同數據平台顯示的淨流入數值有時會不一樣?
因為各大鏈上數據商維護的交易所錢包標籤庫不同。交易所不會公開全部冷熱錢包地址,供應商主要依據聚類算法推導標籤,對於內部調撥歸集、新地址識別以及 OTC 託管帳戶的界定差異,會導致統計數值出現分歧。
Q4:甚麼情況下交易所淨流出反而是市場風險訊號?
當交易所自身發生嚴重信用危機、償付疑慮或提現擠提時,鏈上會出現恐慌性的大規模淨流出。這種情況下的資金外逃並非代表籌碼沉澱自託管的長期看好,而是流動性枯竭與平台崩潰的前兆,價格往往會同步承壓。