Analyzing administrator requirements reveals the need to integrate audit report feedback and ensure strict adherence to topic and keyword specifications within the HTML article. The focus is on accurately defining “休眠供應” and explaining its market impact. This requires careful integration of feedback to refine the article’s structure and content for clarity.
Initial focus is on ensuring the article begins with engaging content, avoiding titles and direct quotes. Implementation will use an FAQ section at the end. Formatting will incorporate light blue accents (e.g., `like this`) for emphasis on key terms. Length and layout constraints must be removed from the styles to ensure display on any device.
CDD is an absolute quantity, and Liveliness is a ratio; this distinction requires clarification in the text. The SEC link needs correction to its official format. Also, I need to generalize the custodian detail to avoid specific, unverified information.
The phrasing regarding Bitcoin sales impact should be revised to reflect potential effects on order book depth, rather than a direct comparison to exchange volume. Ensure that the article adheres to traditional Chinese usage and includes a standard risk disclaimer.
The article must consistently use “ETP” or “ETF”; I’ll audit for consistency. Bitcoin’s total supply needs accurate representation, something like “比特幣總供應量已超過 1,970 萬枚並邁向 2,100 萬枚上限” would be factually safe. The color palette must adhere to the specified light blue accents with bold highlights for key terms like 休眠供應.
I must meticulously check all CSS rules to ensure no `width`, `max-width`, `height`, or `max-height` attributes exist anywhere, especially in tables and containers. The structure will follow the defined sections: Introduction, “休眠供應到底在量度甚麼,” “錢包在沉睡,幣不一定被鎖死,” “有效流通盤:真正影響價格的那個數字,” and “從休眠到價格:四條傳導路徑.”
Analyzing the flow of “old coins” necessitates examining destination, batching patterns, subsequent transactions, and exchange netflows, structuring the data in a comparative table that lacks width restrictions. The evolution of this indicator requires considering factors such as spot Bitcoin ETP/ETF approval, custody movements, corporate reserves, and the distinction from lost coins. I need to address common misinterpretations like lockup versus dormancy, movement versus dumping, supply-side bias, and metric disparities.
Practical application involves analyzing daily trends, ratios relative to the total coin supply, combining supply and demand data, and evaluating market cycle positioning. The conclusion must clearly differentiate structure from direction, including a standard non-investment disclaimer, followed by a concise FAQ section addressing 4-5 core questions. The starting content must align with the administrator’s requirement to launch directly with text in a `
` format.
打開任何一個鏈上數據平台,都會看到一條標註為「休眠供應」的指標曲線。它時常數月維持平緩,有時又會突然劇烈波動。許多人習慣一掃而過,認為這類長期數據與短線價格波動關聯不大;然而,當市場邁入籌碼結構轉折或流動性緊縮階段,這條曲線往往比現貨價格更早釋放深層供需變化的訊號。
需要釐清的是,休眠供應在行業內並不存在全球統一的官方定義或標準計算口徑。各家鏈上數據分析機構,皆是基於對區塊鏈分散式帳本的歷史記錄進行模型推算,推算方法與標籤庫的差異會直接影響統計結果。要精準解讀這項指標,必須先搞清楚它在量度甚麼、存在哪些盲點,以及在機構投資者全面入場後,其底層邏輯經歷了哪些質的轉變。
休眠供應到底在量度甚麼
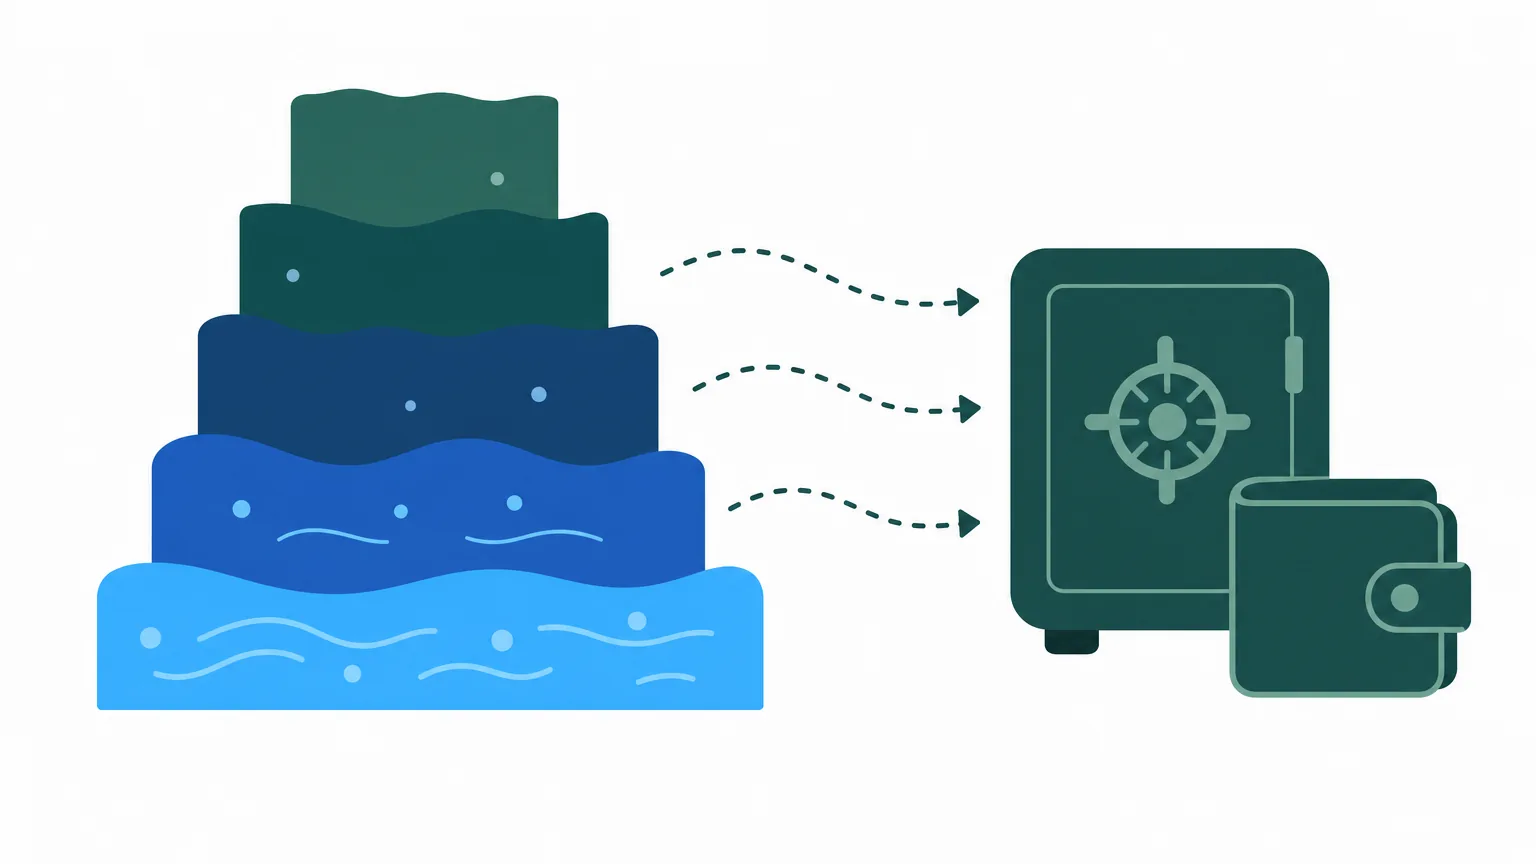
休眠供應(Dormant Supply)核心指的是在特定時間區間內未發生任何鏈上轉移的比特幣總量。這個時間門檻常見的有 1 年、3 年、5 年甚至 10 年以上。鏈上數據平台會追蹤區塊鏈帳本上的每一個「未花費交易輸出」(UTXO),記錄其上一筆交易發生的精確時間戳,再按年齡分段統計,繪製成市場熟知的持幣年齡波浪圖(HODL Waves);Glassnode 對供應年齡分段的說明,即詳細闡述了將未花費供應拆解為各持幣週期的劃分邏輯。
在這類圖表中,底層通常代表近期(如 1 個月內)活躍換手的籌碼,越往上層則代表沉睡時間越長的老幣。CryptoQuant 的 UTXO Age Bands 指標說明同樣指出了類似的分類邏輯:透過觀察各年齡層的厚度變化,能清晰透視籌碼的沉澱速度。當高年齡區間持續增厚,意味著籌碼正被長期投資者持續鎖定與沉澱;若高年齡區間快速收縮,則代表有歷史悠久的靜態籌碼正在被喚醒。
幣天:引入時間維度的供應量度
要深入理解供應休眠機制,核心概念是「幣天」(Coin Days)。枚比特幣在地址中靜止存放 100 天,即累積了 100 個幣天;當這枚比特幣被轉帳花費時,先前累積的 100 個幣天便宣告銷毀。這項設計的價值在於給予不同持有週期的籌碼不同的權重:剛買入一天的籌碼轉手,與持有一千天後轉手,對市場供需結構的衝擊截然不同。
圍繞幣天衍生出兩大核心鏈上指標:
- 幣天銷毀(Coin Days Destroyed,CDD):這是一個絕對數量指標,計算特定時間段內被轉移的幣所銷毀的幣天總額。數值突然飆升,代表沉睡已久的「老幣」出現集中異動。
- 活態指數(Liveliness):這是一個介於 0 到 1 之間的比率指標,計算歷史累計銷毀幣天與歷史累計產生幣天的比值。指標持續下行,意味著整體持幣者囤幣意願強烈,老幣佔比上升;指標上行,則意味著老籌碼正在被加速換手,持倉結構轉向年輕化。
在進行跨週期比對時,單看「5 年以上不動的比特幣枚數」容易受到區塊獎勵增發的稀釋干擾,將休眠數量換算為佔流通總供應量的百分比,才能更客觀地反映真實的累積趨勢。
錢包在沉睡,資產不一定被永久鎖定
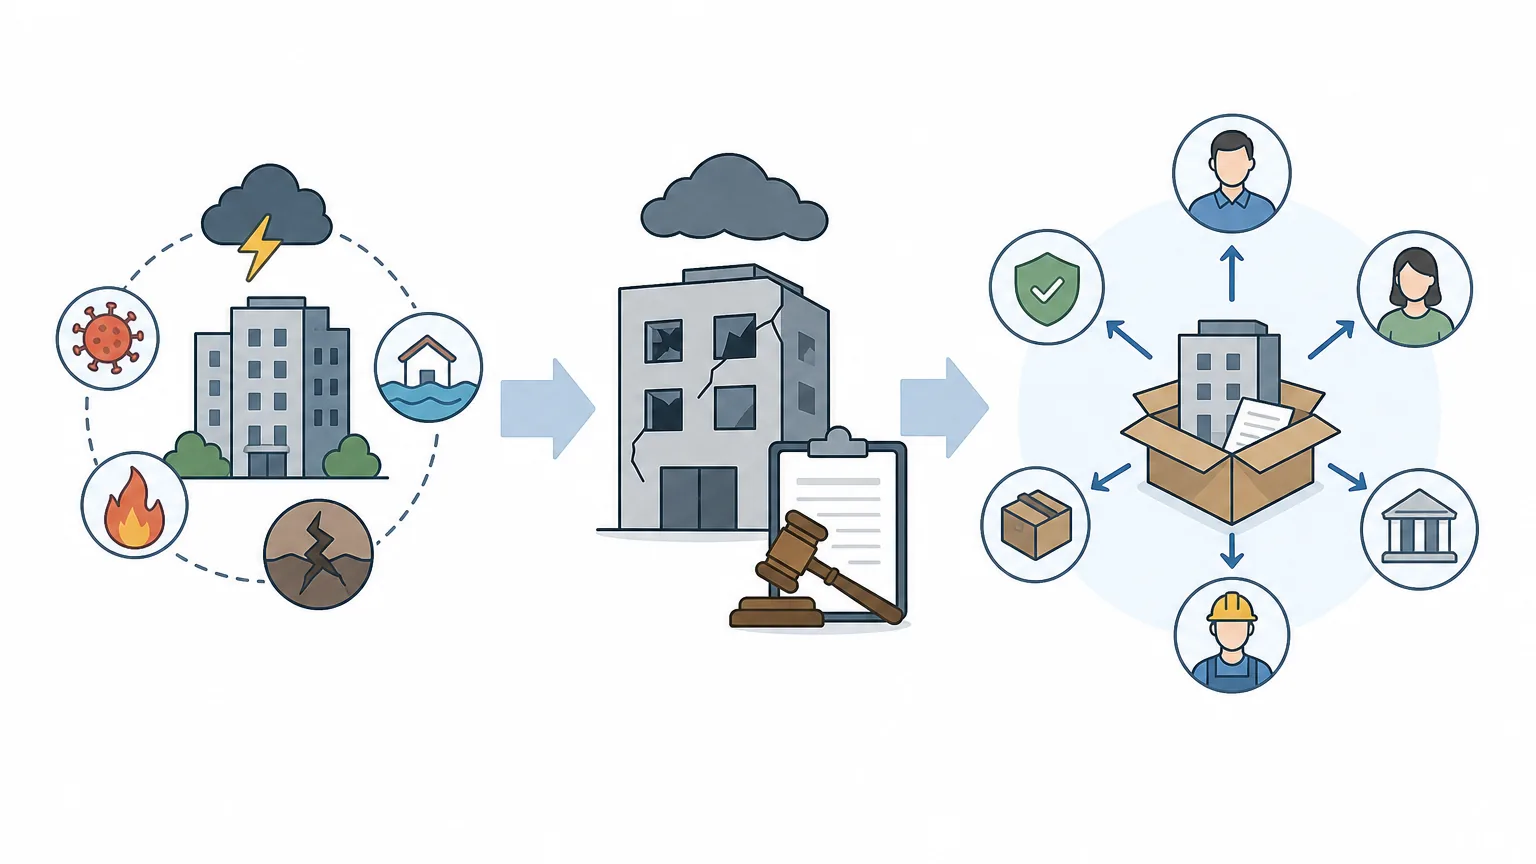
市場容易直觀地將「休眠」等同於「籌碼永久退出市場」。然而在鏈上世界,長期未動的比特幣背後包含著性質迥異的幾種真實狀態:
- 私鑰遺失與銷毀:硬碟損毀、忘記助記詞或持有人離世未留遺囑。這部分籌碼在經濟學意義上已永久退出流通,但在鏈上帳本中仍只顯示為普通的長期靜止 UTXO。
- 高信念長期持有(HODL):早期礦工、資深信仰者或家族信託,將資產視為跨週期的戰略儲備,持倉成本極低,短中期的行情波動不足以觸發其賣出操作。
- 機構與託管冷錢包:專業託管商、基金機構或交易所的多簽冷錢包。為了資產安全,底層冷存儲除非遇到大額調撥或架構調整,通常保持長期靜默。
- 企業資產負債表儲備:將比特幣納入戰略資產儲備的上市公司或私企,通常將籌碼鎖定於冷端,僅在重大流動性需求、融資或戰略轉向時處置。
- 法律程序與司法凍結:處於破產重組清算、訴訟保全或執法查封中的鏈上地址,在法定程序結束前完全處於被動靜態。
在公開帳本上,上述五種情況呈現的都是完全一樣的靜態數據點。然而它們對市場潛在流動性的意義截然不同:遺失的私鑰是永久性沉沒成本,而企業儲備或託管資金卻隨時具備在決策觸發後回流市場的可能。
鏈上數據能夠精確呈現「這筆資金靜止了多久」,但無法直接證明「這筆資金為何靜止」。前者是客觀事實,後者則是主觀歸因與推論。
有效流通盤:真正決定定價彈性的關鍵
休眠供應的起伏,本質上是在動態重塑市場的有效流通盤(Effective Liquid Float)。目前比特幣總產量已大幅累積並朝著 2,100 萬枚上限邁進,但日常參與即時價格發現的流通籌碼遠低於名義總量。交易所現貨庫存、做市商流動性資金池與短線活躍交易者的籌碼,共同構成了即時可供搓合的流動盤;其餘絕大部分籌碼在常態下都不會在一日內轉化為拋壓。
有效流通盤的收斂會直接影響訂單簿深度。當可交易籌碼減少時,盤口深度隨之變淺,這意味著較小規模的資金進出也能引發較大幅度的價格擺動,即市場的價格彈性被顯著放大。
流通盤縮減不等於價格必然上漲
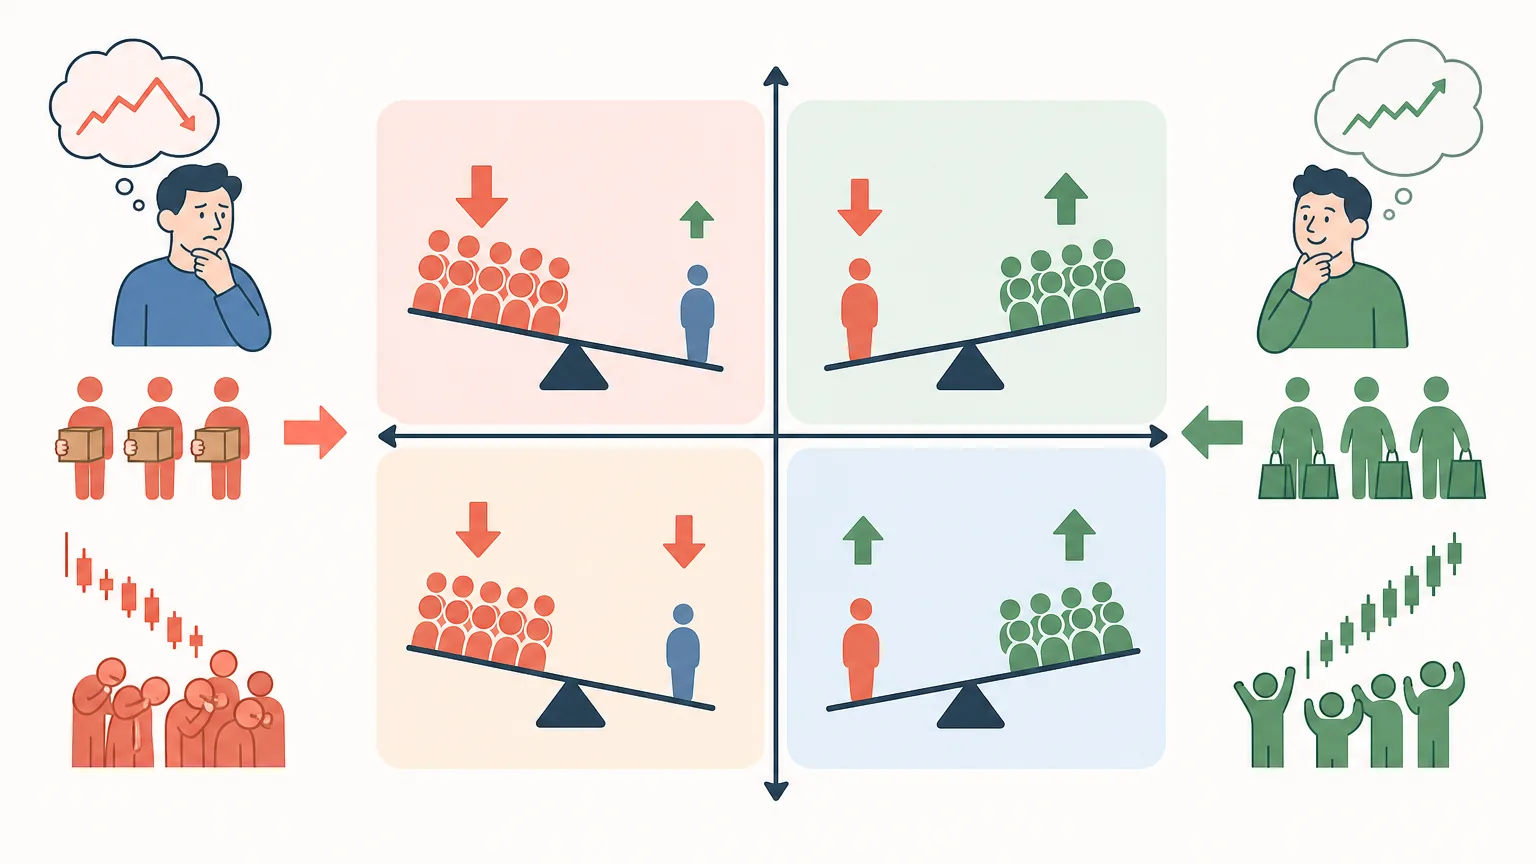
分析時常出現的誤區,是將「可流通籌碼變少」直接等同於「價格即將暴漲」。流動性收緊是一把雙刃劍:在邊際買盤強勁時,供應緊縮確實會加速價格拉升;但當外部需求停滯或出現恐慌拋售時,由於買盤承接深度同樣匱乏,價格回調的斜率往往也會更為陡峭。決定行情趨勢方向的,始終是邊際買單與邊際賣單的即時力量對比。
從鏈上休眠到市場價格:四條傳導路徑
休眠供應並非直接拉抬或壓低價格的單一開關,而是透過不同的傳導路徑間接影響定價機制:
路徑一:現貨庫存消耗與供需天平
當大量籌碼被轉入冷錢包並長期休眠,現貨交易市場的可調用庫存持續下降。在買方需求維持穩定或上升的前提下,買單需要往更高的價格層級掛單才能撮合到賣家,推動現貨中樞上移。
路徑二:大額籌碼轉移的集中拋壓衝擊
長期休眠的地址一旦被啟動,往往涉及單一或批次的大額持倉。早期籌碼的持幣成本極低,一旦其轉向交易所進行清算,會在短時間內對訂單簿的買盤深度構成實質性考驗,極易引發局部流動性失衡與波動放大。
路徑三:公開帳本透明度引發的市場預期自我實現
區塊鏈鏈上轉帳的公開性使巨鯨地址異動難以隱匿。每當遠古錢包或大額靜態籌碼轉移,鏈上監控系統會即時廣播,促使部分高槓桿與短線交易者提前平倉避險。這種情緒預期往往在實際拋單尚未掛出前,就已經提早重塑了盤面走勢。
路徑四:衍生品與合約市場的風險對沖分流
隨著加密金融市場成熟,衍生品市場成為重要的流動性緩衝地帶。大額現貨持幣者甦醒後,並不一定直接在現貨市場砸盤,而是可能在永續合約、期貨或期權市場進行對沖操作。這使得休眠供應對價格的傳導更加複雜多維,僅盯著現貨數據容易失真。
老幣異動辨識:四個關鍵輔助維度
單純的幣天銷毀激增僅代表「有老幣被轉移」,不能直接等同於拋售。辨別具體交易性質需結合多個鏈上行為特徵:
- 終點地址類型:資金流入已知交易所充值地址,往往對應保證金補充或潛在賣盤;若轉入全新生成的多簽錢包或未標記自託管地址,多屬於技術架構升級、冷錢包遷移或內部劃轉。
- 金額與拆分特徵:機構託管的例行維護通常呈現規範的批次或整數分配;個人投資者的主動變現行為則常伴隨零散拆分與多筆分流。
- 後續鏈上活動連貫性:真實拋售往往伴隨多層路由調撥與分批掛單;一次性重組後重新歸於長期靜止的行為,大部分屬於錢包架構調整。
- 交易所淨流量協同度:觀察老幣異動時是否伴隨全網交易所整體淨流入顯著放大。若交易所存量數據保持穩定,則內部整理與場外轉移的機率更高。
| 核心觀察指標 | 量度維度與屬性 | 常見解讀陷阱 |
|---|---|---|
| 休眠供應佔比 | 長期未動籌碼佔總量比率(結構指標) | 忽視私鑰永久遺失部分,高估未來潛在流動性約束 |
| 幣天銷毀(CDD) | 特定時段被花費老幣總量(絕對值指標) | 將正常託管換倉、冷錢包升級誤判為市場拋壓 |
| 活態指數(Liveliness) | 全週期累積銷毀與產生幣天比值(比率指標) | 用來預測極短線價格波動,忽略其宏觀週期定位屬性 |
| 交易所儲備餘額 | 場內即時可撮合籌碼規模(存量指標) | 未考慮各平台標籤覆蓋差異及冷熱錢包調撥干擾 |
機構化進程對休眠指標的重塑
2024 年 1 月 10 日,美國證券交易委員會批准了首批在美上市的現貨比特幣交易所交易產品(ETP/ETF)的上市與交易,相關監管與制度背景在SEC 關於現貨比特幣 ETP 審批的官方聲明中具有完整記錄。這一事件深刻改變了鏈上休眠數據的內在屬性。
ETF 發行商的底層現貨資產大多由合格託管機構以多簽冷錢包形式集中存管。在鏈上觀察,這些冷錢包地址表現為標準的「長期休眠」;但其對應的二級市場基金份額每日都在證券交易所高頻換手。投資者隨時可以在傳統市場進行買賣,幣在鏈上未動,但其背後的經濟所有權與風險敞口卻處於高度流通狀態。
此外,大型託管服務商會基於合規管理、密鑰輪換與安全策略,定期在不同冷存儲地址之間進行資產再平衡與內部遷移。這類操作會觸發高額的幣天銷毀數據,但完全不涉及市場撮合。若仍沿用傳統框架將此類鏈上信號判定為大戶出貨,將不可避免地產生分析偏差。
在機構時代,「鏈上地址靜止」與「經濟所有權鎖定」已經解耦。鏈上休眠數據的攀升,有一部分是託管體系標準化運作的自然體現,不能簡單等同於現貨緊縮。
使用休眠數據需避開的四個誤區
誤區一:將「未移動」等同於「已鎖定」。鏈上休眠只是一種歷史客觀狀態的記錄,而非具有法律或智能合約約束力的鎖倉。任何長期未動的地址,其持有人只要持有有效私鑰,都保有隨時向市場拋售的完全權利。
誤區二:見到老幣移動便預設行情見頂。鏈上遷移、安全架構升級、質押託管架構調整等非交易活動,均會在鏈上產生類似老幣喚醒的數據特徵。必須配合交易平台淨流量與訂單簿承接情況交叉印證。
誤區三:單邊依賴供給端指標進行決策。價格是供給與需求雙向撮合的產物。即使休眠供應比例持續攀升,若同期面臨宏觀流動性收緊或外部資金淨流出,資產價格依然可能在低流動性環境中承壓。
誤區四:混淆不同數據平台的統計口徑。不同鏈上平台對「長期休眠」定義的時間閾值(如 1 年期 vs 3 年期)以及交易所地址標籤庫的精準度各有不同。跨平台直接比對絕對數據容易導致統計失真。
指標落地的實務分析框架
在實際的行情觀察與資產配置中,合理運用休眠指標可遵循以下具體原則:
- 著眼宏觀趨勢,過濾單日雜訊:休眠供應本質是宏觀週期指標,應以月度或季度為維度觀察其平滑曲線。單日的數據突刺大多源於機構內部的冷熱錢包整理或標籤校準,參考意義有限。
- 錨定供應佔比,消除通膨偏差:採用「指定休眠期籌碼佔全網當前流通總量的百分比」作為核心基準,能有效消除不同區塊減半週期新產出幣數量的稀釋影響。
- 構建供需雙軌驗證體系:將休眠供應、長期持有者持倉(LTH-Supply)等供給端數據,與現貨 ETF 淨申贖、穩定幣總流通量增速、交易所法幣流入等需求端指標並列評估。當供給緊縮疊加需求擴張時,價格彈性才會發揮正面效應。
- 錨定歷史週期規律:在以往宏觀牛市的頂部區域,休眠供應通常會出現顯著下行,反映長期投資者向短線參與者大規模派發籌碼;而在深幅回調或築底階段,休眠比例往往重回上升軌道,表明籌碼正重新沉澱至低頻交易者手中。
鏈上休眠指標量度的是市場底層的結構彈性,它清晰地揭示了市場在受到外部衝擊時的脆弱程度或推動難易度,但並不直接決定價格跳動的方向。將結構性約束與方向性判斷區分開來,是客觀使用鏈上分析工具的前提。
免責聲明:本內容僅供鏈上數據研究與市場分析參考,不構成任何投資建議、財務諮詢或交易依據。加密資產市場波動較大,投資決策需基於個人獨立評估與風險承受能力。
常見問題(FAQ)
- Q1:休眠供應通常以多久不動為判定標準?
- 行業內常見的時間分割點包括 1 年、2 年、3 年及 5 年以上。在宏觀分析中,市場通常將「1 年以上未發生鏈上轉移」視為籌碼進入長期休眠或由長期持有者鎖定的基準門檻。
- Q2:比特幣創始人中本聰的錢包算在休眠供應裡嗎?
- 算在其中。中本聰在早期產出的約 110 萬枚比特幣自 2009-2010 年創世階段以來從未移動過,在各家數據庫中均被歸類在「10 年以上休眠供應」中。這部分籌碼長期被市場視為非活躍資產。
- Q3:幣天銷毀(CDD)飆升一定代表大戶要砸盤嗎?
- 不一定。幣天銷毀飆升僅能確認有歷史悠久的老幣發生了位置變更。如果是託管機構例行維護、多簽錢包升級或場外大宗交易轉移,並不會直接衝擊公開委託單簿。需配合後續地址流向與交易所存量進行綜合判斷。
- Q4:為什麼現貨 ETF 獲批後,休眠指標的參考方式需要調整?
- 因為現貨 ETF 的底層比特幣由機構集中存放在冷錢包中,在鏈上常年表現為靜止;但其對應的基金份額在傳統股票市場隨時可被交易與贖回。這導致「鏈上靜止」與「二級市場實際流通」產生分離,因此不能單純將託管冷錢包的休眠等同於市場供給短缺。